Banco de Españapágina 2

Organización · 36 artículos
Compartir

Cobertura, página 2

página 2 de 2

España se ha situado en la cabeza de Europa en algo: el esfuerzo acumulado desde los años 80 para comprarse una vivienda

A lo largo de los último 45 años los españoles hemos visto cómo aumentaban nuestras rentas y cómo se disparaba el precio de la vivienda, más o menos igual que el resto de nuestros socios comunitarios. El problema es que esos dos valores (el dinero del que disponen las familias y la cotización del m2) no han avanzado al mismo ritmo. Al contrario . El primero lo ha hecho a mucha menos velocidad que el segundo, exigiendo un mayor sacrificio por parte de las familias y generando una brecha que nos aleja cada vez más de la media europea. Los datos el Banco de España son demoledores. ¿Qué ha pasado? España tiene un problema con la vivienda. Lo reconoce el Gobierno y lo constatan las estadísticas que, cada poco, nos recuerdan la espiral alcista de sus precios. Una de las últimas de hecho es la del Consejo General del Notariado (CGN), que muestra que aunque el mercado inmobiliario se está enfriando la vivienda sigue encareciéndose, escalando a valores históricos. Lo que resulta más difícil es coger perspectiva y responder a una cuestión fundemantal: ¿Cómo ha cambiado en los últimos años el esfuerzo que debemos asumir los españoles cuando queremos adquirir una casa? ¿Es mayor o menor que en el resto de la UE? Eso es lo que ha querido aclarar el Banco de España. ¿Y qué ha averiguado? Que ese esfuerzo económico se ha disparado en los últimos 45 años. Y (lo más interesante) lo ha hecho mucho más rápido que en la media de la OCDE, la eurozona y algunos de nuestros vecinos más próximos. Para ser más precisos, el Banco de España (BdE) estima que entre 1980 y 2025 el sacrificio necesario para acceder a una vivienda en propiedad se ha incrementado un 88,6%. Es casi nueve veces más que la media de la zona euro (10%) o Francia, donde el incremento acumulado con respecto a comienzos de los años 80 es de apenas el 9,1%. En otros países vecinos incluso se ha registrado un retroceso, caso de Alemania o Italia, que han visto cómo mejoraba la accesibilidad. ¿Cómo lo ha calculado? Teniendo en cuenta dos factores. Los cambios en la renta disponible de los hogares y la evolución de los precios de la vivienda. A lo largo de los últimos 45 años ambos han aumentado, aunque a velocidades muy dispares: el primero (renta) lo hizo mucho más lento (1,8) que el segundo (3,5). Si analizamos el conjunto de la zona euro encontramos con un escenario distinto: el dinero que tienen en el bolsillo las familias creció menos que los precios de la vivienda, pero ese desacople fue muy inferior al español (1,6 frente al 1,8). "El deterioro relativo del indicador de acceso potencial a la vivienda en propiedad en España es, en una perspectiva histórica desde 1980, mayor que el registrado en el conjunto de la OCDE y de la UEM y mayor que el de las grandes economías europeas", resume el BdE en su último informe anual , en el que recuerda que, si bien gran parte de las economías europeas presentan problemas de acceso a la vivienda, en España las condiciones se han "endurecido en mayor medida". ¿Cuál es la razón? El organismo analiza los datos desde una perspectiva histórica. Primero recuerda que el esfuerzo necesario para adquirir una vivienda disminuyó hasta la adhesión de España a la CCE, en 1986. A partir de ese año y hasta 1991 ese indicador aumento de forma significativa y, tras varias etapas de estabilización y acelerones, alcanzó su pico en 2007, en plena burbuja. "El ajuste en el mercado inmobiliario español dio lugar a una significativa reducción del esfuerzo para adquirir una vivienda hasta 2015, momento en el que se inicia una fase de recuperación en la que los precios crecen en mayor cuantía que la renta disponible de los hogares", reflexiona el BdE . A modo de referencia, el sacrificio que deben asumir las familias españolas para adquirir una vivienda sigue por debajo (18,1%) de 2007, pero es un 40% superior al de los 90. ¿Puede irse más allá? Sí. Que el mercado inmobiliario español se haya recrudecido mucho más que el de la UE (al menos si atendemos al esfuerzo que soportan las familias) se explica por varios factores. Uno, fundamental y del que lleva tiempo advirtiendo el BdE, es el desacople entre oferta y demanda. En nuestro país se generan hogares a mucha más velocidad de lo que se construyen casas para alojarlos, lo que, según cálculos del regulador, ha generado un déficit de 750.000 viviendas . La falta de oferta se está agravando además en puntos muy concretos de España, como Madrid, Barcelona o Alicante. En Xataka Si España confiaba en que la caída de las ventas relajase el precio de la vivienda, malas noticias: acaba de romper su techo ¿Es importante eso? Sí. En cierto modo, explica la subida de precios y que a día de hoy los hogares deban destinar más de un tercio de sus ingresos a pagar su casa. El BdE calcula que las familias que no residen en viviendas de su propiedad necesitan casi siete años de renta neta para adquirir una, un dato que se eleva si hablamos de hogares con rentas más humildes, como migrantes o jóvenes. En la ecuación por supuesto entran otros factores, como la escasez de vivienda protegida, la falta de suelo urbanizable en las ciudades, obstáculos burocráticos o la fuga de vivienda hacia mercados más rentables , como el alquiler turístico. La conclusión es en cualquier caso la misma, como recoge el BdE: el esfuerzo que deben asumir hoy los españoles para convertirse en propietarios de su casa ha crecido mucho más que el asumido por la mayoría de sus vecinos europeos. Imágenes | Ansar Naib (Unsplash) y Banco de España En Xataka | Hay una brecha entre las comunidades de España que se ha duplicado desde la pandemia: la del precio de la vivienda - La noticia España se ha situado en la cabeza de Europa en algo: el esfuerzo acumulado desde los años 80 para comprarse una vivienda fue publicada originalmente en Xataka por Carlos Prego .

XatakaXatakaCarlos Prego16 sept

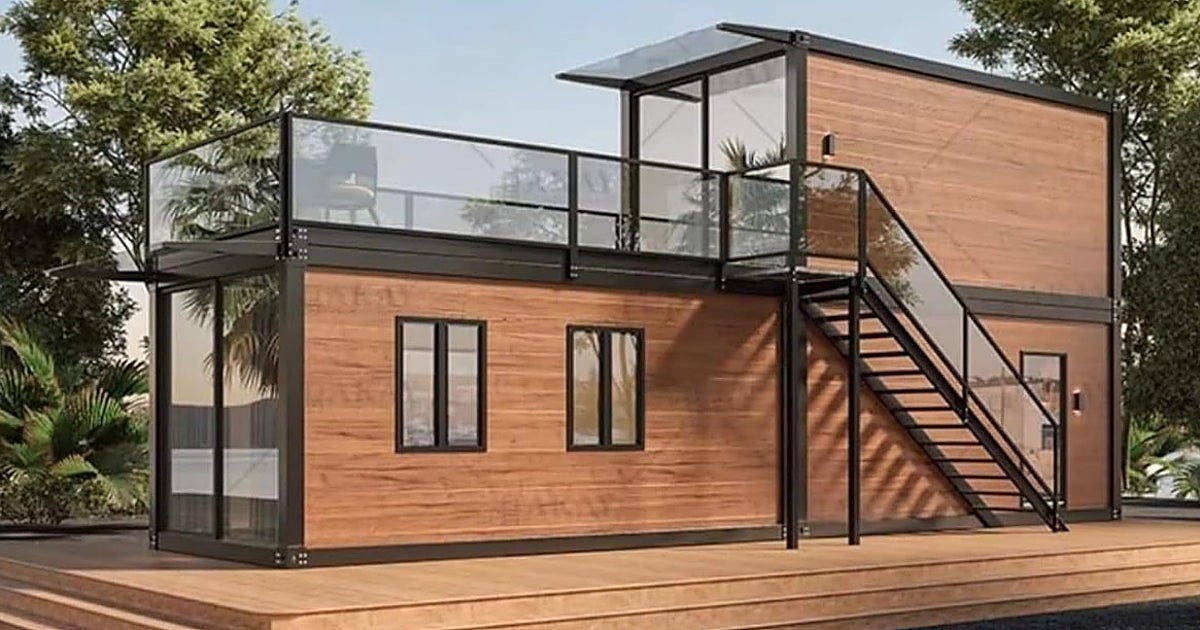
La casa prefabricada de Amazon por menos de 18.000 euros con dos pisos, terraza y estructura de acero de alta resistencia

Comprar una vivienda en España es un auténtico desafío para buena parte de los españoles. El esfuerzo necesario para acceder a una casa se encuentra muy por encima al de hace cuatro décadas y supera con claridad el que soportan, de media, las familias de los países de la zona euro. Los últimos datos del Banco de España , elaborados a partir de indicadores de OCDE, sitúan a nuestro país como el caso más extremos del entorno europeo analizado. Desde 1980, el porcentaje de los ingresos que un hogar debería destinar para adquirir una vivienda ha aumentado un 88,6% , frente al incremento medio del 10% registrado en los países de la zona euro. Actualmente, un hogar debe destinar alrededor... Ver Más

ABCABC(abc)16 sept
I

El Gobierno activa avales por 50 millones euros para la actividad económica en Ceuta

Ceuta, 15 sep (EFE).- El Consejo de Ministros ha aprobado las condiciones de la línea de avales del Ministerio de Economía, Comercio y Empresa por importe de 50 millones de euros para respaldar la financiación de empresas y personas trabajadoras autónomas que desarrollen su actividad económica en la ciudad autónoma de Ceuta. La iniciativa tiene como objetivo contribuir al mantenimiento del empleo y paliar los efectos económicos derivados de los acontecimientos de los días 30 y 31 de julio, así como favorecer la recuperación y el relanzamiento de la actividad empresarial en la ciudad. La financiación avalada podrá destinarse tanto a cubrir necesidades de liquidez y capital circulante como a acometer nuevas inversiones, según ha informado en un comunicado el departamento ministerial. La línea de avales gestionada por el ICO se canalizará a través de las entidades de crédito y los establecimientos financieros de crédito supervisados por el Banco de España que se adhieran al programa y se articulará mediante dos modalidades. De un lado, la modalidad de liquidez y capital circulante que permitirá atender necesidades transitorias vinculadas, entre otros conceptos, al pago de salarios, facturas, obligaciones financieras o tributarias y otros gastos de circulante. Del otro lado, la modalidad inversión que financiará nuevas operaciones destinadas al mantenimiento, la recuperación, la adaptación o el relanzamiento de la actividad económica en Ceuta. La financiación contará con largos plazos de amortización: hasta cinco años para liquidez y siete años para los préstamos destinados a inversión, pudiendo llegar a diez años en proyectos realizados por empresas del sector agrícola. El aval cubrirá hasta el 80 % del importe de la financiación en el caso de las pymes y hasta el 70 % para las grandes empresas. Dadas las circunstancias excepcionales que justifican la medida, los avales serán gratuitos tanto para las empresas como para las entidades financieras. La Línea de Avales está dirigida a las empresas y personas trabajadoras autónomas que tengan su domicilio social o un centro de trabajo, establecimiento mercantil, industrial o de servicios en Ceuta y cumplan los requisitos de elegibilidad establecidos en el Acuerdo de Consejos de Ministros y con la normativa de Ayudas de Estado. Podrán solicitarse avales para las operaciones formalizadas desde el 31 de julio y hasta el 15 de diciembre de 2026, en los términos previstos para cada modalidad y los avales podrán otorgarse hasta el 31 de diciembre de 2026. EFE

InfobaeInfobaeNewsroom Infobae15 sept

¿Cuáles son las mejores hipotecas para funcionarios en septiembre de 2026?

Si eres funcionario y estás pensando en comprar casa, septiembre llega con hipotecas a tipos ajustados en los tres formatos. Las fijas parten del 2,55% TIN de Ibercaja, las mixtas del 1,80% TIN de Banco Sabadell durante sus 3 primeros años y las variables de euríbor + 0,49% en Kutxabank. Eso sí, son tipos bonificados, con condiciones que conviene leer antes de firmar. El euríbor cerró agosto con una media del 2,954%, según el Banco de España. Por ello, en una hipoteca variable o mixta conviene mirar, junto al tipo de salida, el diferencial que se suma a ese índice en cada revisión. Ten en cuenta también que una nómina estable cubre solo una parte de las condiciones. La mayoría de estas ofertas exige contratar seguros u otros productos del banco, y ese coste lo recoge la TAE , no el TIN. Entre las mejores hipotecas fijas de septiembre están las de Ibercaja ( 3,49% TAE ), Banca March ( 3,01% TAE ), Banco Sabadell ( 3,58% TAE ), Cajamar ( 3,44% TAE ) y Caixabank ( 4,26% TAE ), todas con el mismo interés de la primera a la última cuota. Ibercaja aplica en su Hipoteca Vamos Fija un 2,55% TIN (Tipo de Interés Nominal) a 25 años, con una TAE (Tasa Anual Equivalente) del 3,49% . Financia hasta el 80% del valor de tasación o de compraventa y no cobra comisión de apertura. Para llegar a ese tipo tendrás que domiciliar la nómina y al menos 3 recibos , hacer 12 operaciones con tarjeta cada semestre y contratar los seguros de hogar y vida. La Hipoteca Avantio fija de Banca March tiene la TAE más baja de las fijas de esta selección, un 3,01% , con un 2,65% TIN a 30 años. Para conseguirla tendrás que acreditar unos ingresos recurrentes de al menos 2.000 euros al mes y contratar un seguro de vida y otro de hogar. Financia hasta el 80% de la vivienda habitual y no cobra comisión de apertura. Si amortizas antes de tiempo, la compensación es del 2% durante los 10 primeros años y del 1,5% a partir de entonces. En Banco Sabadell el tipo fijo se sitúa en el 2,75% TIN, con una TAE del 3,58% y un plazo de hasta 30 años. Las bonificaciones se consiguen domiciliando la nómina y contratando los seguros de vida, hogar y protección de pagos. Eso sí, si dejas de cumplir alguna de ellas, el interés pasa al tipo sin bonificar en la siguiente revisión semestral. No cobra comisión de apertura y financia hasta el 80% del valor de tasación. La bonificación de la HipotecON a tipo fijo de Cajamar puede llegar a 0,80 puntos si contratas productos de la entidad, y deja el préstamo en un 2,85% TIN a 30 años, con una TAE del 3,44%. Pide unos ingresos de la unidad familiar de al menos 4.000 euros al mes y un endeudamiento de hasta el 30%. Financia hasta el 80% sin comisión de apertura. Con el mismo 2,85% TIN que Cajamar, la Hipoteca CasaFácil Fijo de Caixabank tiene una TAE del 4,26% a 30 años y no cobra comisión de apertura. Para el mejor tipo tendrás que domiciliar la nómina, contratar los seguros y una alarma y abrir una cuenta asociada. Las mixtas combinan unos años de tipo fijo con un interés ligado al euríbor para el resto del plazo. Este mes destacan las de Banco Sabadell ( 3,65% TAE Variable ), Pibank ( 3,34% TAE Variable ), Ibercaja ( 3,80% TAE Variable ), ABANCA ( 5,15% TAE Variable ) y de nuevo Ibercaja, con 10 años de tramo fijo ( 3,47% TAE Variable ). La Hipoteca Mixta de Banco Sabadell aplica un 1,80% TIN durante los 3 primeros años y, a partir de entonces, euríbor + 0,70%, con una TAE Variable del 3,65% a 30 años. Las bonificaciones son las mismas que en su hipoteca fija, sin comisión de apertura y con financiación de hasta el 80% del valor de tasación. Pibank no pide nómina ni seguros propios: solo exige abrir la Cuenta Pibank para domiciliar la cuota y contratar el seguro de daños obligatorio con la aseguradora que prefieras. Tampoco cobra comisiones de apertura, estudio, amortización ni cancelación. Su 1,99% TIN se mantiene durante 4 años y después pasa a euríbor + 0,68% , con la TAE Variable más baja de las mixtas: un 3,34% . Admite plazos de hasta 35 años, con un importe mínimo de 80.000 euros, y financia hasta el 90% del valor de compra. Con 5 años de tipo fijo al 2% TIN, la Hipoteca Vamos Mixta de Ibercaja pasa después a euríbor + 0,60%, con una TAE Variable del 3,80% a 25 años. Sin comisión de apertura ni gastos de notaría, registro o gestoría, la Hipoteca Mixta Mari Carmen de ABANCA aplica un 2,05% TIN durante 5 años y euríbor + 0,60% después, con una TAE Variable del 5,15% a 30 años. Financia hasta el 80% del valor de la vivienda. La segunda versión de la Hipoteca Vamos Mixta de Ibercaja alarga el tramo fijo hasta 10 años, al 2,10% TIN. Después pasa a euríbor + 0,60% , con una TAE Variable del 3,47% a 25 años. Kutxabank ( 3,72% TAE Variable ), Banco Sabadell ( 3,98% TAE Variable ), COINC ( 3,34% TAE Variable ), Bankinter ( 3,69% TAE Variable ) y Unicaja ( 4,25% TAE Variable ) completan la selección con hipotecas cuya cuota se revisa según el euríbor más un diferencial. Euríbor + 0,49% es el diferencial más bajo de esta selección, y lo aplica la Hipoteca Variable de Kutxabank a 30 años. El primer año se paga un 2% TIN, con una TAE Variable del 3,72%. A cambio, pide domiciliar una nómina de al menos 3.000 euros al mes, aportar un mínimo de 2.000 euros al año a un plan de pensiones y contratar el seguro de hogar. Sin esas condiciones, el interés sube cerca de 1 punto. Banco Sabadell repite en las variables con un 1,50% TIN durante los 12 primeros meses y, después, euríbor + 0,50% , con una TAE Variable del 3,98% a 30 años . Pide las mismas bonificaciones que en su fija y su mixta, también sin comisión de apertura. La única condición que pide COINC en su Hipoteca Variable es tener una cuenta en la entidad, y no cobra comisión de apertura ni por amortización anticipada. El primer año aplica un 2,30% TIN y el resto del plazo, euríbor + 0,50% , con una TAE Variable del 3,34% a 30 años. Bankinter mantiene su 2,30% TIN durante 36 meses y después pasa a euríbor + 0,50%, con una TAE Variable del 3,69% a 30 años. Sus bonificaciones son opcionales: domiciliar la nómina, contratar los seguros de hogar y vida y hacer aportaciones a un plan de pensiones. Según el banco, no condicionan la concesión del préstamo, solo el precio. Ten en cuenta que cobra una comisión de apertura de 500 euros. Financia hasta el 80% de la vivienda habitual. Pensada para nóminas a partir de 2.000 euros, la Hipoteca Variable de Unicaja aplica un 1,90% TIN el primer año y euríbor + 0,55% después, con una TAE Variable del 4,25% a 30 años. Para el tipo bonificado pide domiciliar la nómina, usar la tarjeta y domiciliar recibos. Cobra una comisión de apertura del 0,15% y otra del 0,25% si amortizas en los 3 primeros años, y financia hasta el 80% del valor. Algunas de estas hipotecas fijan un mínimo de ingresos, que va desde 2.000 euros al mes hasta 4.000 euros en el caso de los ingresos familiares, por lo que conviene comparar el tuyo con el de cada oferta antes de elegir. Además, ten en cuenta qué ocurre si dejas de cumplir alguna condición con los años: en algunas ofertas el interés sube al tipo sin bonificar en la siguiente revisión, y en otras las bonificaciones son opcionales y solo afectan al precio. El Banco Central Europeo subió el 10 de septiembre sus tres tipos oficiales 25 puntos básicos, con efecto desde el 16 de septiembre, debido al repunte de la inflación de la eurozona hasta el 3,3%. La media provisional del euríbor en septiembre ronda el 3,08%-3,10%, por encima de la de agosto. Si esa tendencia se mantiene, las próximas revisiones de las hipotecas variables , y del tramo variable de las mixtas cuando llegue, se calcularán sobre un índice más alto. En una hipoteca fija, en cambio, la cuota que firmes no cambiará aunque el euríbor siga subiendo. Fuente hipotecas fijas: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). La tabla muestra las hipotecas fijas con el interés más bajo a un plazo de hasta 25 años. Se toma como referencia este plazo porque es el que mejor se adapta al plazo medio al que se firman las hipotecas en España, según los últimos datos disponibles del INE. En caso de empate, se dará prioridad a las ofertas con mejores condiciones con respecto a varios criterios: la comisión de apertura; el porcentaje máximo sobre el valor de tasación que permite financiar; la comisión por amortización anticipada parcial y/o total; el número de productos/servicios que hace falta contratar para conseguir la máxima bonificación; la diferencia entre el interés bonificado y el interés sin bonificar (cuanto menor sea la diferencia, mejor). La no disponibilidad de información siempre penaliza a una oferta frente a otra para la que su entidad sí muestre datos al respecto. Si una entidad no dispusiera de oferta para el plazo elegido, se ha tenido en cuenta el siguiente tramo para el que sí tuviera oferta. Este ranking solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética A) quedan excluidas. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación. Fuente hipotecas mixtas: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). Las ofertas están ordenadas por los siguientes criterios: 1) Interés fijo más bajo; 2) Interés variable más bajo; 3) Menor comisión de apertura; 4) El mayor porcentaje del precio de la vivienda que permite obtener; 5) Menor coste por comisión anticipada; 6) Productos exigidos para obtener la máxima bonificación. Este ranking: 1) solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética «A») quedan excluidas y 2) solo muestra las ofertas de entidades con presencia en más de la mitad de las CC.AA o que permiten la contratación de sus productos por Internet. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación. Fuente hipotecas variables: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). Los criterios para ordenar las ofertas de hipotecas son: 1º Diferencial; 2º Interés de salida; 3º Comisiones; 4º Número de productos vinculados. Este ranking solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética A) quedan excluidas. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación.

ABCABC(abc)15 sept

Hipoteca fija o variable en septiembre: las 10 mejores ofertas, desde el 2,55% TIN

Firmar a tipo fijo desde el 2,55% TIN con Ibercaja, o partir de un 1,50% TIN durante los doce primeros meses con Banco Sabadell si prefieres la variable , es posible este mes. Banca March y Kutxabank son otras de las entidades destacadas de septiembre. Eso sí, debes tener en cuenta que esos son intereses bonificados: los que aplica cada entidad a quien acepta contratar el paquete de productos que pide a cambio. El euríbor a 12 meses , el índice con el que se revisan las hipotecas variables en España, cerró agosto en el 2,954%, según la resolución del Banco de España publicada en el BOE del 2 de septiembre. Son más de ocho décimas por encima del 2,112% de agosto de 2025, por lo que las mejores hipotecas de este mes llegan con la referencia variable más cara que hace un año. Por ello, ten en cuenta que entre el interés que anuncia el banco y la TAE está el coste de todo lo que hay que contratar para conseguirlo. Y en las variables ese tipo inicial caduca a los 12 o 36 meses, por lo que el diferencial que se suma al euríbor manda durante el resto del plazo. Ibercaja ( TAE desde el 3,49% ), Banca March ( 3,01% ), Banco Sabadell ( 3,58% ), Cajamar ( 3,44% ) y Caixabank ( 4,26% ) son las mejores hipotecas fijas que puedes contratar este mes. Todas se firman a un plazo de hasta 30 años, salvo la de Ibercaja, que llega hasta 25. La Hipoteca Vamos Fija aplica un 2,55% TIN (Tipo de Interés Nominal) durante los 12 primeros meses y mantiene ese mismo 2,55% el resto de los años, a un plazo de hasta 25. Su TAE (Tasa Anual Equivalente) parte del 3,49% , y en esa distancia de casi un punto está el coste del paquete de vinculación. Para conseguir el tipo bonificado tienes que domiciliar una nómina de 2.500 euros al mes o más, realizar 12 operaciones semestrales con sus tarjetas, domiciliar tres recibos, contratar los seguros de hogar y de vida de Ibercaja y aportar 75 euros mensuales a un fondo de inversión. No cobra comisión de apertura, financia hasta el 80% del valor de tasación (hasta el 95% si eres menor de 35 años) y revisa cada semestre si sigues cumpliendo. La Avantio fija firma la TAE más baja de este bloque, un 3,01% , con un 2,65% TIN que se mantiene durante los 30 años de plazo. Entre el TIN y la TAE hay poco más de tres décimas, la distancia más corta de las cinco ofertas a tipo fijo. Su bonificación máxima es de 0,70 puntos: 0,20 por domiciliar la nómina o unos ingresos de 2.000 euros al mes, 0,30 por contratar el seguro de vida y 0,20 por el de hogar, siempre con la entidad. Financia hasta el 80% en primera vivienda y hasta el 70% en segunda. La Hipoteca Fija de Banco Sabadell mantiene un 2,75% TIN durante los 30 años del plazo, sin un tramo inicial distinto: el interés de la primera cuota es el mismo que el de la última. Su TAE parte del 3,58%. HipotecON a tipo fijo aplica un 2,85% TIN durante los 30 años de plazo, con una TAE desde el 3,44% . Antes de firmarla debes hacerte socio de la cooperativa, con una aportación mínima de 61 euros. Su bonificación acumula hasta 0,80 puntos : domiciliar la nómina o la pensión desde 700 euros al mes con tres recibos (0,20), contratar el seguro de vida por el 100% del capital (0,30) y el de hogar (0,10), gastar más de 3.000 euros anuales con las tarjetas (0,10) y mantener un saldo medio de 15.000 euros en cuenta o 10.000 en fondos (0,10). No cobra comisión de apertura , aunque sí hasta un 0,15% del capital por amortizar antes de tiempo durante los cinco primeros años, y financia hasta el 80% de la tasación desde 60.000 euros. La CasaFácil Fijo repite el 2,85% TIN de la anterior y lo mantiene durante los 30 años de plazo, con una TAE desde el 4,26%. Kutxabank ( TAE variable desde el 3,72% ), Banco Sabadell ( 3,98% ), COINC ( 3,34% ), Bankinter ( 3,69% ) y Unicaja ( 4,25% ) firman las hipotecas variables más competitivas de septiembre, todas a un plazo de hasta 30 años. En las cinco, el interés del primer tramo es fijo y después pasa a revisarse con el euríbor más un diferencial que va del 0,49% al 0,55%. La Hipoteca Variable de Kutxabank arranca con un 2,00% TIN durante los 12 primeros meses y después se revisa con el euríbor más un diferencial del 0,49%, el más bajo de esta selección. Su TAE variable parte del 3,72% a 30 años , y es ese diferencial el que decide la cuota a partir del segundo año. El tipo de salida más bajo de las cinco variables es el de Banco Sabadell: un 1,50% TIN durante los 12 primeros meses. Pasado ese año se revisa con el euríbor más un 0,50% y su TAE variable parte del 3,98% a 30 años . Ten en cuenta ese dato, y no el 1,50% del primer ejercicio, cuando la compares con las demás. COINC aplica un 2,30% TIN durante los 12 primeros meses y comparte con la anterior el diferencial de 0,50% sobre el euríbor, con plazos de hasta 30 años. Su TAE variable, en cambio, parte del 3,34%, la más baja de estas cinco ofertas. Bankinter mantiene su 2,30% TIN durante 36 meses, tres veces más que el resto de variables de esta selección, que lo aplican solo el primer año. Después se revisa con el euríbor más un 0,50%, con una TAE variable desde el 3,69% a un plazo de hasta 30 años. La variable de Unicaja parte de un 1,90% TIN durante los 12 primeros meses y se revisa después con el euríbor más un 0,55%, a un plazo de hasta 30 años. Su TAE variable arranca en el 4,25%. Para aplicar ese tipo tienes que domiciliar una nómina de 2.000 euros netos al mes o más, contratar un seguro (de hogar, de vida, de incapacidad temporal o desempleo, de salud o de auto) y hacer una aportación a un plan de pensiones o a un fondo de inversión. Cobra una comisión de apertura del 0,15% y financia hasta el 80% en primera vivienda y hasta el 70% en segunda. Los intereses que se anuncian son los bonificados, así que conviene revisar cuatro puntos antes de firmar: - El tipo sin bonificar. Pregunta a cuánto sube el interés si dejas de cumplir alguno de los requisitos, porque esa es la cifra que se aplica cuando el paquete se cae. - La revisión del cumplimiento. Unas entidades comprueban cada semestre y otras cada año si mantienes la nómina, los seguros o las aportaciones. Si un periodo falla algo, el tipo puede subir en la siguiente revisión. - El coste de los productos vinculados. Las primas de los seguros y las aportaciones a fondos o planes no aparecen en el TIN, pero sí pesan en la TAE. Por ello, compara siempre TAE con TAE. - Las comisiones y la financiación. Comprueba si hay comisión de apertura, qué se paga por amortizar antes de tiempo y qué parte de la tasación cubre el préstamo, porque el resto sale de tu ahorro. En una hipoteca variable conviven dos intereses. El primero es el tipo de salida , un fijo que dura entre 12 y 36 meses según la oferta. El segundo se aplica durante el resto del plazo y resulta de sumar un diferencial al euríbor vigente en cada revisión, que suele ser anual o semestral. En un préstamo a 30 años, ese tramo inicial cubre como mucho tres ejercicios. Por eso un tipo de salida bajo resulta atractivo al comparar, pero es el diferencial el que determina lo que pagas durante las décadas siguientes. El euríbor no lo fija tu banco: es el tipo medio al que las entidades europeas se prestan dinero entre ellas y se publica a diario. Cuando sube, la cuota de una hipoteca variable sube en la siguiente revisión, y cuando baja ocurre lo contrario. Debido a ello, la TAE variable que ves hoy es una estimación calculada con el índice actual y no una cifra cerrada para todo el préstamo. Fuente hipotecas fijas: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). La tabla muestra las hipotecas fijas con el interés más bajo a un plazo de hasta 25 años. Se toma como referencia este plazo porque es el que mejor se adapta al plazo medio al que se firman las hipotecas en España, según los últimos datos disponibles del INE. En caso de empate, se dará prioridad a las ofertas con mejores condiciones con respecto a varios criterios: la comisión de apertura; el porcentaje máximo sobre el valor de tasación que permite financiar.; la comisión por amortización anticipada parcial y/o total; el número de productos/servicios que hace falta contratar para conseguir la máxima bonificación; la diferencia entre el interés bonificado y el interés sin bonificar (cuanto menor sea la diferencia, mejor). La no disponibilidad de información siempre penaliza a una oferta frente a otra para la que su entidad sí muestre datos al respecto. Si una entidad no dispusiera de oferta para el plazo elegido, se ha tenido en cuenta el siguiente tramo para el que sí tuviera oferta. Este ranking solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética A) quedan excluidas. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación. Fuente hipotecas variables: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). Los criterios para ordenar las ofertas de hipotecas son: 1º Diferencial; 2º Interés de salida; 3º Comisiones; 4º Número de productos vinculados. Este ranking solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética A) quedan excluidas. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación.

ABCABC(abc)14 sept

Los efectos del embargo del petróleo ruso en la economía

Los líderes europeos han alcanzado un acuerdo sobre el veto parcial al petróleo ruso y ante esta situación, el Banco de España ha calculado el impacto de un embargo completo de gas, petróleo y carbón rusos. El Producto Interior Bruto español podría retroceder entre ocho décimas y casi un punto y medio , en función de cómo se sustituyan esas fuentes de energía. Aun así, España sufriría menos que otros socios que dependen más de Rusia y el impacto en el conjunto europeo se situaría entre el 2,5% y el 4,2% del PIB . Los fondos europeos, según los expertos, podrían compensar estas consecuencias. Foto: Kenzo TRIBOUILLARD / AFP Ver vídeo

RTVERTVE31 may 2022

Las Mañanas de RNE con Íñigo Alfonso - Lorenzo Amor sobre la negociación salarial: "No se ha roto nada, sino que no se dan las condiciones para llegar a un acuerdo"

Sindicatos y empresarios no han alcanzado un acuerdo en materia salarial. En Las Mañanas de RNE, Lorenzo Amor, presidente de ATA y vicepresidente de la CEOE , considera que “ no se ha roto nada sino que indudablemente en estos momentos lo que no se dan las condiciones, como en otras ocasiones se han dado para llegar a un acuerdo suscrito entre patronal y sindicato.” Lorenzo Amor ha explicado que lo que más les diferencia en estos momentos es son la cláusula de revisión salarial porque “los sindicatos quieren indexar la subida salariales a la inflación y a la CEOE no le parece lógico”. Y, añade, que han constatado con el Banco de España y organismos internaciones que “indexar salario a inflación puede generar lo que es una inflación de segunda ronda.” Y explica que ahora cada uno empezará con las recomendaciones porque “es difícil llegar a un acuerdo común en materia salarial para los próximos tres años ”, ha asegurado. Sobre que el Gobierno se abre a revisar los salarios públicos de los empleados públicos en el torno del 2%. Amor cree que lo que ha ofrecido CEOE a los sindicatos está por encima de eso y considera que “a veces se quiere para el sector privado una subida salarial que luego no se quiere para el sector público.” El vicepresidente de la CEOE pide al Gobierno que cumpla con sus responsabilidades . Escuchar Audio

RTVERTVE6 may 2022

Las mañanas de RNE con Íñigo Alfonso - Juan Bravo (PP): "La propuesta de Feijóo debe ser admitida"

Juan Bravo, viceconsejero de Economía del Partido Popular, ha defendido en Las mañanas de RNE con Íñigo Alfonso que las propuestas que de su grupo enviará mañana al Gobierno, afirmando que están hechas "desde la sensatez", y ha recordado que Sánchez "adquirió un compromiso con los presidentes autonómicos de hacer una bajada de impuestos", así que cree que "la propuesta de Feijóo debería ser admitiva" . Además, ha explicado que "no sólo se trata de bajar los impuestos", también de "un análisis de la eficiencia en el gasto público y una mejora en la gestión de los Fondos Europeos" y ha defendido que otros organismos, como el Banco de España, también avalan parte de las propuestas del Partido Popular referidas a la bajada de impuestos. Además, ha pedido al Gobierno que de ejemplo , ya que igual que pide sacrificio a las eléctricas, "hay margen" para que utilice el dinero que está recaudando por la subida de los precios. Respecto a las próxima convocatoria electoral en Andalucía, Bravo, que tambien es consejero de Hacienda en la Junta de Andalucía, ha negado saber la fecha exacta, aunque ha dejado clara "la importancia de tener Presupuestos, y para ello sería necesario elecciones antes de julio", pero, en cualquier caso, "es una decisión que debe tomar el Presidente ". Escuchar Audio

RTVERTVE21 abr 2022

Las Mañanas de RNE - Capítulo 8 | Estanflación: otra historia

¿Qué es la estanflación? La estanflación es el fenómeno económico que se da cuando la inflación es alta y la economía está estancada . Se dio por primera vez en la crisis del petróleo en la década de los 70. La solución es especialmente difícil porque hasta ahora sólo se ha sabido contener o la inflación o el estancamiento , no ambas cosas a la vez. En España, Gobierno, partidos políticos y agentes sociales firmaron los Pactos de la Moncloa, que principalmente contuvieron las rentas de los trabajadores para que no subieran lo mismo que los precios. En la actualidad hay señales que invitan a pensar que se puede repetir la historia: una crisis energética y de magnitud mundial lo propicia, como entonces; altos precios y un crecimiento que comienza a ralentizarse. Un reportaje de Daniel Hernández. ¿En España estamos ya en una situación de estanflación? Se lo preguntamos a Xavier Ferràs , economista , experto en innovación y profesor de ESADE : "Yo creo que no. La estanflación es inflación sin crecimiento. Es evidente que hay inflación pero también puede haber crecimiento, el Banco de España continúa con previsiones de crecimiento", explica. Estamos en una fase de recuperación postpandemia y los estímulos económicos liberados por los Estados han sido muy elevados, y esto también ha creado esta inflación, esta masa monetaria en circulación , según comenta el economista. "Lo que realmente está pasando es que dos fuerzas que hasta ahora estaban sincronizadas se han descoplando. Son dos fuerzas que han dirigido la economía durante los últimos 30 o 40 años : el cambio tecnológico y la globalización y que actuaban de forma concurrente", defiente Ferràs . ¿En qué medida el Estado puede hacer más para solucionarlo ? "A nivel macroeconómico, poco podemos hacer", explica Xavier Ferràs. "La cuestión está en la microeconomía de la competitividad muy solida. La competitividad la marcan las acciones que desarrollemos sobre sectores, territorios y empresas determinadas... Y ahí hemos tenido un déficit endémico, de polìticas industriales y de I+D". Escuchar Audio

RTVERTVE13 abr 2022

Las Mañanas de RNE - Análisis Económico de BBVA: La economía en España sigue creciendo a pesar de la guerra

Hoy el órgano de Análisis Económico de BBVA presenta la actualización de su análisis de coyuntura tras las primeras consecuencias de la guerra en Ucrania. Hablamos con su responsable, Rafael Domenech , quien realiza una previa en Las Mañanas de RNE . El organismo preveía en enero un crecimiento del 4,4% para este 2022 y del 3,8% para el 2023 y, a pesar de que el conflicto ha frenado este avance, siguen estimando que España pueda crecer por encima del 4% este año . “Depende de cuánto tarden en normalizarse los precios de las materias primas”, aclara Domenech, quien señala que las circunstancias no han afectado significativamente a nuestro país y que continúa creciendo “ por encima de lo que sería una situación cíclica neutral” Respecto a las estimaciones del Banco de España de una inflación del 7.5% , Domenech indica que desde el órgano prevén unas cifras similares, aunque los resultados dependerán de cómo afecten las medidas anunciadas para las próximas semanas. Y señala que el empleo también denota unos efectos “muy marginales” y que, a pesar de que la afiliación a la seguridad social ha crecido un 1,2% en términos trimestrales, todavía queda por ver las consecuencias de la huelga de transportes, del crecimiento del precio de las materias primas o de las bajas causadas por los contagios de Omicron. Escuchar Audio

RTVERTVE7 abr 2022