Banco de España

Organización · 36 artículos
Compartir

Toda la cobertura

página 1 de 2
I

El Banco de España cree que el déficit de viviendas superará el millón en dos años

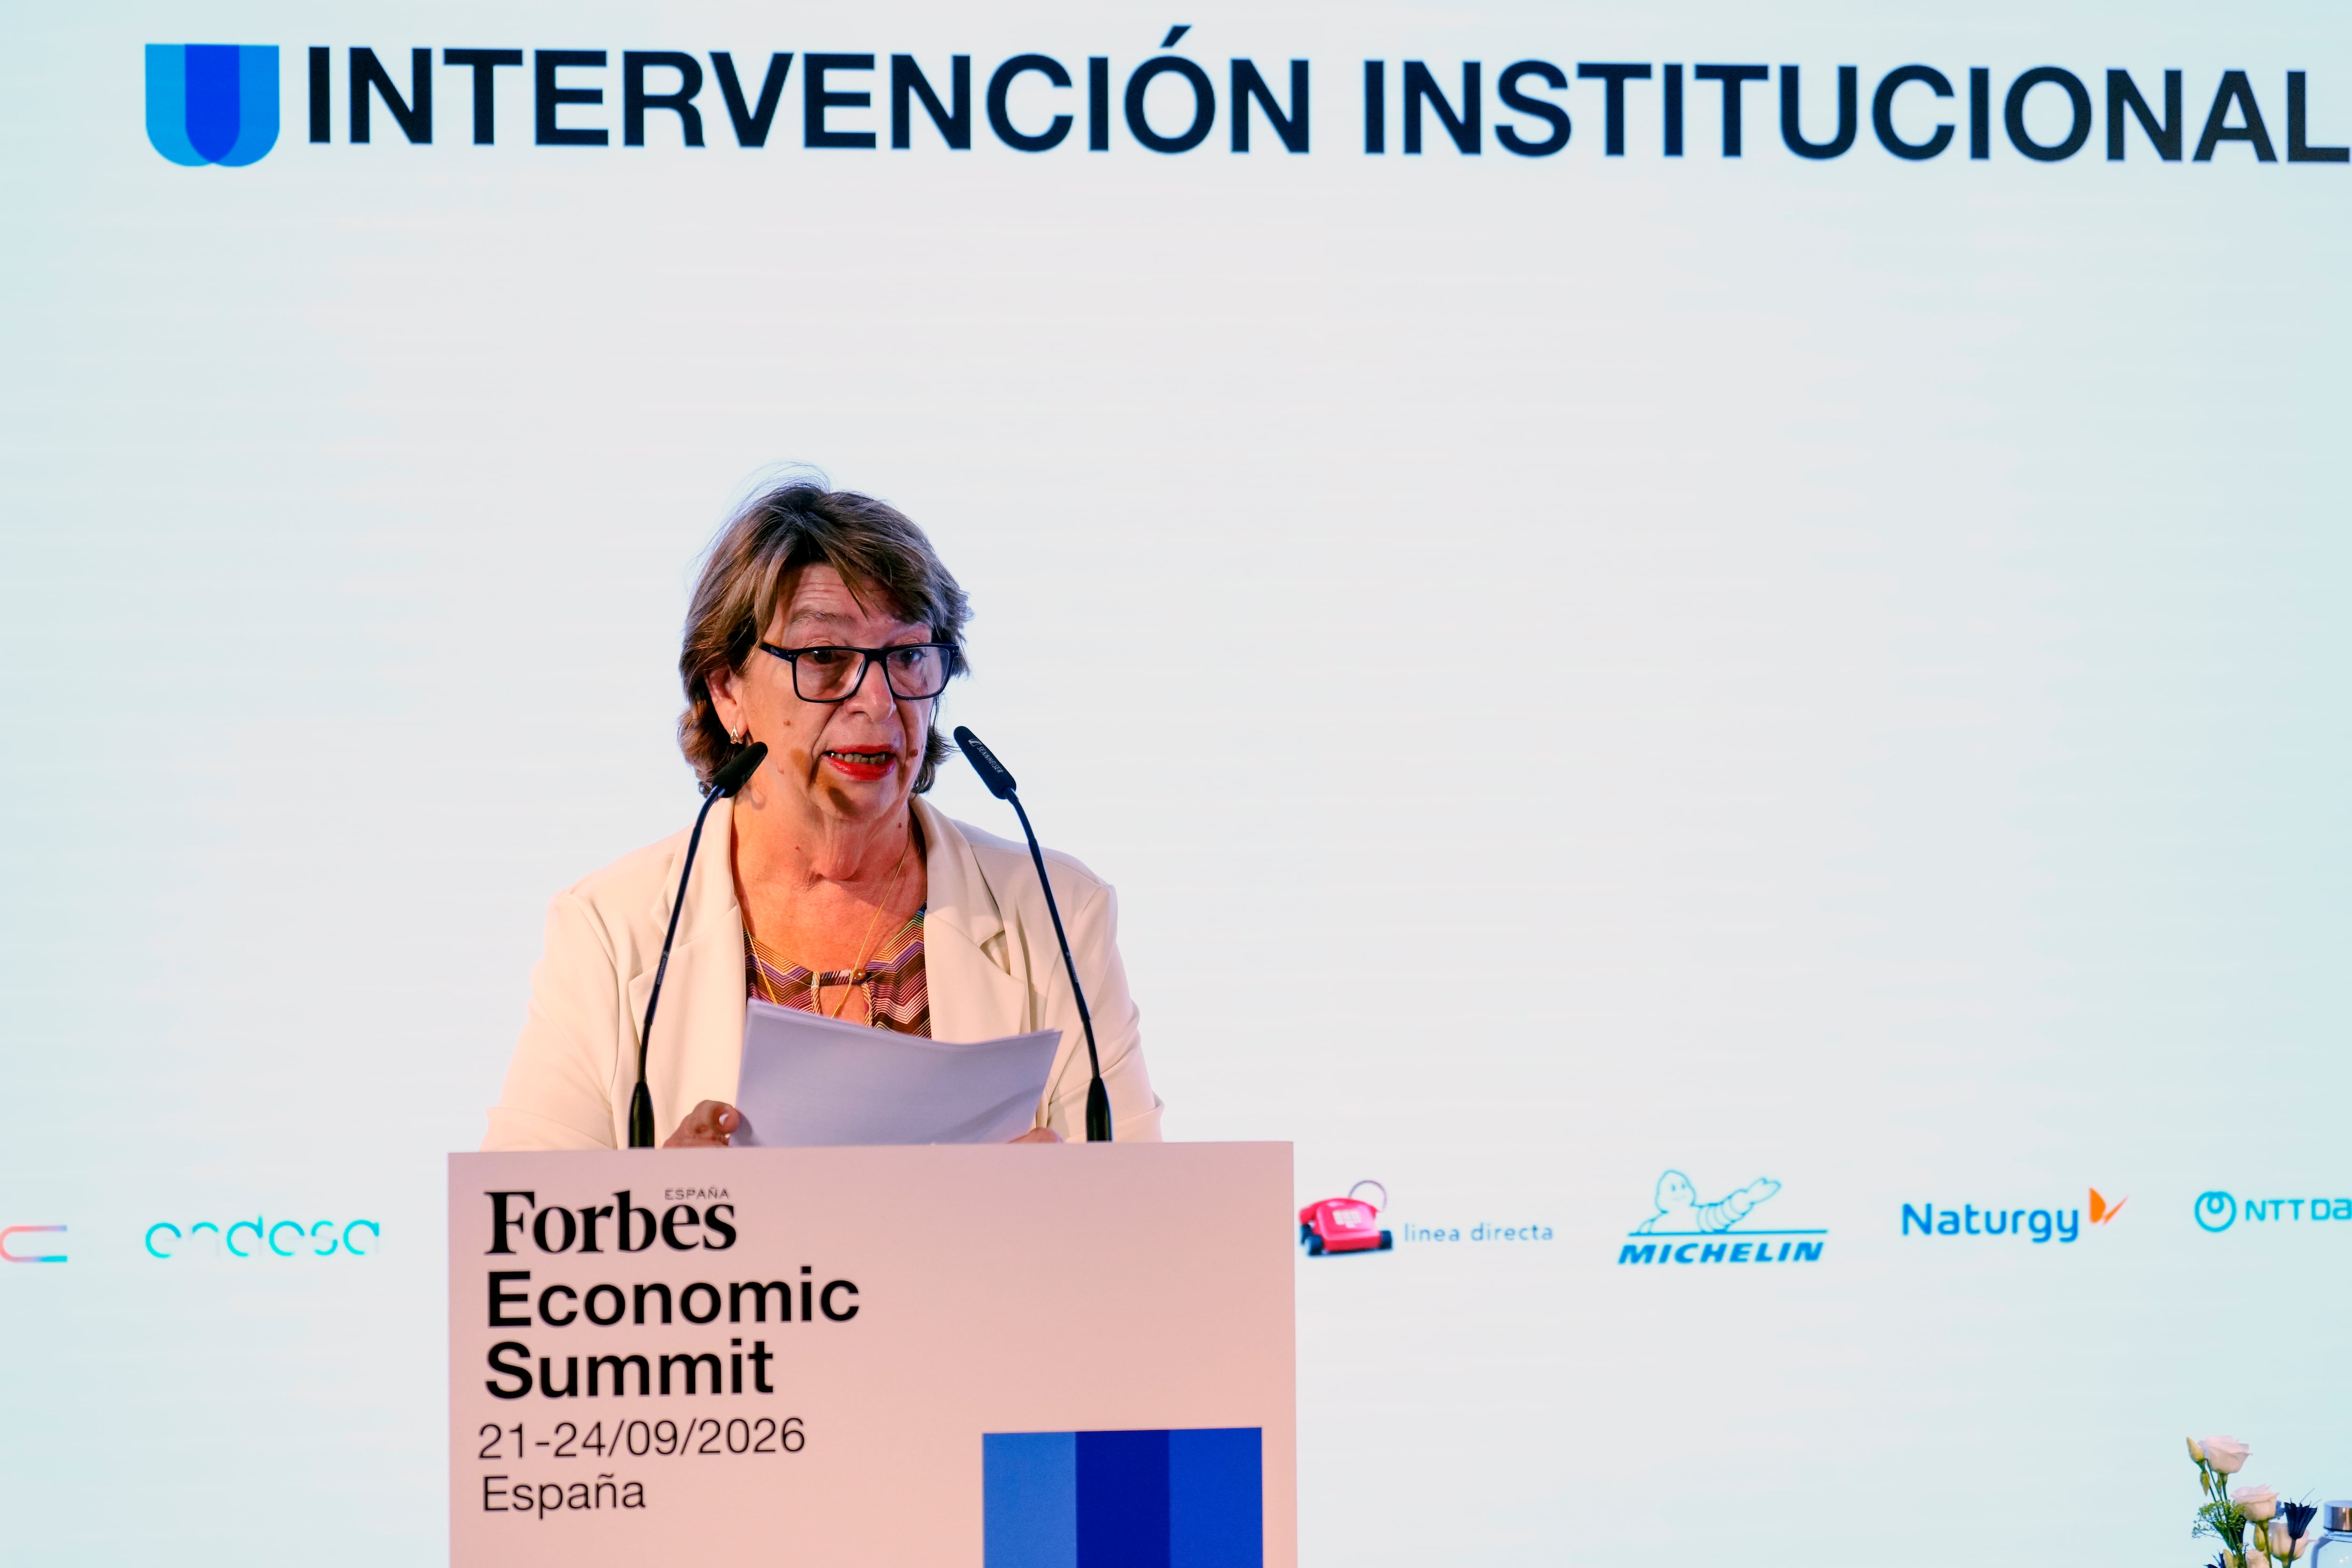
Madrid, 23 sep (EFE).- El Banco de España ha estimado que para 2028 podría haber un déficit de más de un millón de viviendas, que dificultaría el acceso especialmente a los jóvenes y los nuevos residentes. Durante su participación en el Forbes Economic Summit, la subgobernadora del Banco de España, Soledad Núñez, ha señalado que desde 2021 se ha acumulado un saldo negativo estimado de unas 755.000 viviendas, que podría aumentar en otras 300.000 entre 2026 y 2028. Según los datos que manejan en la institución, los precios reales de la vivienda se han acelerado desde 2024 hasta situarse en niveles comparables a los de 2005, antes del estallido de la burbuja inmobiliaria. Núñez ha explicado que el esfuerzo para comprar una vivienda crece por encima de la renta de los hogares. Un dato llamativo es que la renta real disponible de los hogares se ha multiplicado por 1,8 en España desde 1980 frente al 1,6 en la Unión Monetaria Europea, pero los precios reales de la vivienda se han multiplicado por 3,5 frente al 1,8 de la zona euro. En el foro la subgobernadora ha pedido reflexionar sobre el destino del ahorro que captan los neobancos y nuevos intermediarios, con una captación "significativa" y que "crece con rapidez", porque considera que no siempre se traduce en crédito para la economía española. Además, ha reivindicado que la función esencial de la banca es canalizar el ahorro hacia la inversión productiva y financiar la economía real. "Una economía moderna necesita bancos y mercados capaces de acompañar a las familias, a los autónomos y a las empresas. Necesita financiación para crear empleo, innovar, internacionalizarse y aumentar su productividad", ha explicado. Por esta misma razón, ha pedido reflexionar el destino del ahorro captado por los neobancos y nuevas formas de intermediación, pues "no siempre se traduce en crédito para la economía española". "La innovación y la competencia son positivas, pero debemos procurar que el sistema financiero continúe cumpliendo su función económica esencial: convertir el ahorro en inversión productiva", ha añadido la número dos del Banco de España. En opinión de la subgobernadora, la situación financiera en España presenta hoy en día una imagen favorable, aunque tampoco exenta de riesgos, con niveles de endeudamiento de los hogares históricamente reducidos, 14 puntos porcentuales por debajo de la media del euro. Además, Núñez ha hecho alusión durante su intervención al crédito privado, que desempeña un papel complementario al bancario, financiando especialmente proyectos en tecnologías de la información, servicios profesionales y manufacturas. No obstante, ha señalado, una parte muy elevada del crédito privado procede de fondos de fuera del área del euro y existe una concentración significativa entre los principales prestamistas. Esta diversificación en las fuentes de financiación es, a ojos de la subgobernadora, positiva porque amplía las opciones de financiación, pero también plantea nuevos riesgos. "Debemos conocer mejor estos canales, reforzar su transparencia y evitar que los riesgos se desplacen fuera del perímetro bancario sin una supervisión adecuada". En paralelo, el sector financiero seguirá jugando un papel clave para cubrir las nuevas necesidades de financiación y debe ser capaz de distinguir entre "innovación y especulación", entre proyectos con verdadero potencial productivo y expectativas difíciles de sostener". Debe financiar la transformación tecnológica, pero hacerlo con rigor, conocimiento sectorial y una adecuada evaluación de los riesgos, ha subrayado la subgobernadora.EFE

InfobaeInfobaeNewsroom Infobaehace 3 h
I

Sánchez respalda a Hernández de Cos como futuro presidente del Banco Central Europeo

Nueva York/Madrid, 23 sep (EFE).- El presidente del Gobierno, Pedro Sánchez, ha defendido este miércoles que "sería muy positivo" contar con alguien como el expresidente del Banco de España Pablo Hernández de Cos al frente del Banco Central Europeo (BCE). En una entrevista para el canal de televisión de Bloomberg, Sánchez ha señalado que Hernández de Cos ha sido "un presidente excepcional" y que "posee el liderazgo, así como la capacidad y los conocimientos necesarios" para ocupar el puesto. El presidente ha explicado que es un asunto que "debemos tratar con el resto de los Estados miembros de la zona euro". En el caso de que Hernández de Cos fuera elegido como presidente del BCE, "sería la primera vez que España lideraría esta institución tan importante en momentos tan complejos y difíciles", ha dicho. La renovación de la presidencia del BCE, que actualmente ocupa la francesa Christine Lagarde, se deberá producir antes de octubre de 2027. Desde mayo de 2026, cuando acabó el mandato de Luis de Guindos como vicepresidente, España no cuenta con ninguna posición en el máximo órgano de gobierno de la institución. EFE

InfobaeInfobaeNewsroom Infobaehace 4 h
I

El Banco de España duda de que los neobancos canalicen siempre el ahorro hacia la economía

Madrid, 23 sep (EFE).- El Banco de España ha pedido este miércoles reflexionar sobre el destino del ahorro que captan los neobancos y nuevos intermediarios, con una captación "significativa" y que "crece con rapidez", porque considera que no siempre se traduce en crédito para la economía española. Durante su participación en el Forbes Economic Summit, la subgobernadora del Banco de España, Soledad Núñez, ha reivindicado que la función esencial de la banca es canalizar el ahorro hacia la inversión productiva y financiar la economía real. "Una economía moderna necesita bancos y mercados capaces de acompañar a las familias, a los autónomos y a las empresas. Necesita financiación para crear empleo, innovar, internacionalizarse y aumentar su productividad", ha explicado. Por esta misma razón, ha pedido reflexionar el destino del ahorro captado por los neobancos y nuevas formas de intermediación, pues "no siempre se traduce en crédito para la economía española". "La innovación y la competencia son positivas, pero debemos procurar que el sistema financiero continúe cumpliendo su función económica esencial: convertir el ahorro en inversión productiva", ha añadido la número dos del Banco de España. En opinión de la subgobernadora, la situación financiera en España presenta hoy en día una imagen favorable, aunque tampoco exenta de riesgos, con niveles de endeudamiento de los hogares históricamente reducidos, 14 puntos porcentuales por debajo de la media del euro. Aun así uno de los principales focos de atención es el mercado de la vivienda, donde los precios reales se han acelerado desde 2024 hasta situarlos en niveles comparables a los de 2005, antes del estallido de la burbuja inmobiliaria. El problema responde, en buena medida, a una oferta insuficiente, argumenta la subgobernadora, ya que desde 2021 se ha acumulado un déficit estimado de unas 755.000 viviendas, que podría aumentar en otras 300.000 entre 2026 y 2028. Esto dificulta el acceso a la vivienda, especialmente para los jóvenes y los nuevos residentes, dado que el esfuerzo para comprar una vivienda crece por encima de la renta de los hogares. Un dato llamativo es que la renta real disponible de los hogares se ha multiplicado por 1,8 en España desde 1980 frente al 1,6 en la Unión Monetaria Europea, pero los precios reales de la vivienda se han multiplicado por 3,5 frente al 1,8 de la zona euro. Además, Nuñez ha hecho alusión durante su intervención al crédito privado, que desempeña un papel complementario al bancario, financiando especialmente proyectos en tecnologías de la información, servicios profesionales y manufacturas. No obstante, ha señalado, una parte muy elevada del crédito privado procede de fondos de fuera del área del euro y existe una concentración significativa entre los principales prestamistas. Esta diversificación en las fuentes de financiación es, a ojos de la subgobernadora, positiva porque amplía las opciones de financiación, pero también plantea nuevos riesgos. "Debemos conocer mejor estos canales, reforzar su transparencia y evitar que los riesgos se desplacen fuera del perímetro bancario sin una supervisión adecuada". En paralelo, el sector financiero seguirá jugando un papel clave para cubrir las nuevas necesidades de financiación y debe ser capaz de distinguir entre "innovación y especulación", entre proyectos con verdadero potencial productivo y expectativas difíciles de sostener". Debe financiar la transformación tecnológica, pero hacerlo con rigor, conocimiento sectorial y una adecuada evaluación de los riesgos, ha subrayado la subgobernadora. EFE

InfobaeInfobaeNewsroom Infobaehace 11 h

El Observatorio de los Sistemas Europeos de Previsión y el economista Pablo Gil, premios Finanzas Para Todos

La plataforma de educación financiera de la Comisión Nacional del Mercado de Valores (CNMV), el Banco de España y el Ministerio de Economía, Comercio y Empresa, Finanzas Para Todos, ha premiado en su convocatoria de 2026 al Observatorio de los Sistemas Europeos de Previsión Social Complementaria de la Universitat de Barcelona y al economista Pablo Gil. Según ha informado la plataforma en un comunicado este martes, Gil ha sido premiado en la categoría de Mejor Iniciativa de Educación Financiera para no colaboradores, que cuenta con una dotación de 5.000 euros, mientras que el Observatorio ha sido premiado en la categoría de Colaboradores en el Desarrollo del Plan de Educación Financiera. La entrega de los galardones tendrá lugar durante el acto central del Día de la Educación Financiera, que se celebra este año el próximo día 5 de octubre. Estos premios reconocen cada año el compromiso y la excelencia de las personas, empresas y entidades que contribuyen a mejorar los conocimientos financieros de la ciudadanía y favorecen la toma de decisiones sobre dinero, ahorro e inversión informadas. Gil ha sido premiado por su proyecto Educación Financiera para la Vida Real. El proyecto combina publicaciones editoriales, cursos digitales, conferencias, seminarios, vídeos divulgativos, newsletters, recursos prácticos y contenidos gratuitos distribuidos a través de plataformas digitales. Hasta la fecha, la iniciativa ha formado a más de 250.000 alumnos y ha impartido más de 9.000 seminarios. El Observatorio de los Sistemas Europeos de Previsión Social Complementaria vinculado a la Universitat de Barcelona ha sido reconocido por la creación de un índice de desarrollo financiero personal. Esta herramienta permite medir el conocimiento financiero de las personas, su capacidad para aplicarlo, así como sus actitudes y comportamientos financieros. Las candidaturas de esta edición han sido evaluadas por un jurado integrado por representantes de la CNMV, el Banco de España y el Ministerio de Economía, Comercio y Empresa. Para seleccionar a los ganadores se han tenido en cuenta aspectos como el alcance de las propuestas, su utilidad para los destinatarios, la innovación, la calidad de los contenidos y su contribución a los objetivos del Plan de Educación Financiera.

InfobaeInfobaeNewsroom Infobae22 sept

Subrogar tu hipoteca en septiembre: fijas desde el 2,75% TIN y variables a euríbor + 0,50%

Si firmaste tu hipoteca hace unos años y el interés que pagas se ha quedado por encima de lo que ofrecen hoy los bancos, llevarla a otra entidad es una de las vías para pagar menos. Este mes hay hipotecas fijas para subrogación desde el 2,75% TIN y v ariables con un diferencial de euríbor + 0,50% , en entidades como Banco Sabadell, Openbank o Myinvestor. Antes de dar el paso, conviene tener en cuenta la situación del euríbor. Según el Banco de España, el euríbor a 12 meses cerró agosto con una media del 2,954%, una referencia útil si tu hipoteca es variable y tiene una revisión próxima. Por ello, al comparar ten en cuenta dos cosas además del tipo: lo que te pide el nuevo banco para darte el interés bonificado y lo que puede cobrarte tu banco actual por cancelar el préstamo. A continuación te mostramos siete ofertas, fijas y variables, que se diferencian sobre todo en lo primero. Banco Sabadell ( 3,58% TAE ), Openbank ( 3,42% TAE ), Myinvestor ( 3,61% TAE ) e ING ( 4,58% TAE ) son las opciones con tipo fijo para cambiar tu hipoteca de banco este mes, con plazos de 25 o 30 años. La Hipoteca Fija para subrogación de Banco Sabadell aplica un 2,75% TIN (Tipo de Interés Nominal), el tipo fijo más bajo de esta selección, que se mantiene igual durante todo el préstamo. El plazo llega hasta 30 años y la TAE (Tasa Anual Equivalente) es del 3,58%. Para conseguir ese interés necesitas domiciliar la nómina y contratar con el banco un seguro de vida, otro de hogar y uno de protección de pagos. No cobra comisión de apertura y financia hasta el 80% del menor valor entre la tasación y la compra de la vivienda. Openbank ofrece la TAE más baja de las hipotecas fijas de esta selección, un 3,42% , con un 2,86% TIN a 25 años. Su fórmula es un cambio de hipoteca: el banco cancela tu préstamo original y firmas con él una hipoteca nueva. Para el tipo bonificado te pide domiciliar una nómina o pensión de al menos 900 euros al mes (1.800 euros si sois dos titulares) y contratar un seguro de hogar y otro de vida que cubra el 100% del capital. No cobra comisión de apertura ni de amortización parcial, y financia hasta el 80% en primera vivienda y el 70% en segunda. Myinvestor no pide vinculaciones para su hipoteca fija: ni domiciliar la nómina ni contratar seguros con el banco. El tipo es del 3,40% TIN a 30 años, con una TAE del 3,61% , muy cerca del interés nominal. En subrogaciones no cobra comisiones de estudio, apertura, amortización parcial ni cambio de condiciones, y asume los gastos de notaría, registro y tasación. El importe mínimo es de 70.000 euros y financia hasta el 80% del valor en primera vivienda y el 70% en segunda. La Hipoteca Naranja Fija de ING no cobra comisión de apertura, de estudio, de novación ni de subrogación. Además, si aceptas el tasador que te propone el banco, ING asume también el coste de la tasación. El tipo es del 3,85% TIN a 25 años, con una TAE del 4,58% , y para obtenerlo necesitas domiciliar la nómina y contratar con ING un seguro de hogar y otro de vida. Financia hasta el 80% del valor en primera vivienda y hasta el 75% en segunda. Banco Sabadell ( 3,98% TAE Variable ), Openbank ( 3,88% TAE Variable ) y Myinvestor ( 3,81% TAE Variable ) son las opciones variables para subrogar este mes. Las tres aplican un interés inicial durante los 12 primeros meses y, después, el euríbor más un diferencial, todas a 30 años. Euríbor + 0,50%: es el diferencial más bajo de esta selección y el que pagarás desde el segundo año hasta el final del préstamo, a 30 años. Durante los 12 primeros meses el tipo es del 1,50% TIN y la TAE Variable queda en el 3,98%. Las bonificaciones se consiguen con los mismos productos que en su hipoteca fija: domiciliar la nómina y contratar el seguro de vida, el de hogar y el de protección de pagos. Si prefieres no cumplir esas condiciones, el préstamo arranca en un 2,50% TIN el primer año y sigue en euríbor + 1,50%. No cobra comisión de apertura. La hipoteca variable de Openbank arranca con un 2% TIN durante los 12 primeros meses y pasa después a euríbor + 0,65%, con una TAE Variable del 3,88% . Igual que en su fija, se cancela el préstamo anterior y se firma uno nuevo. Las condiciones para el tipo bonificado también coinciden: domiciliar una nómina o pensión desde 900 euros al mes y contratar los seguros de hogar y de vida. No cobra comisión de apertura ni de amortización parcial. Con un 2,75% TIN durante el primer año y euríbor + 0,79% a partir de ahí, la hipoteca variable de Myinvestor tiene la TAE Variable más baja de las variables de esta selección, un 3,81%. Mantiene las condiciones de su fija : sin vinculaciones, sin comisiones de estudio, apertura ni amortización parcial en subrogaciones, y con la notaría, el registro y la tasación a cargo del banco. El importe mínimo para subrogar es de 70.000 euros. Subrogar una hipoteca por cambio de acreedor consiste en llevar tu préstamo a otro banco, que pasa a ocupar el lugar del anterior sin que tengas que cancelar la hipoteca y firmar una nueva. Lo regula la Ley 2/1994, modificada por la Ley 5/2019. No todas las entidades lo hacen por esa vía. Algunas ofrecen un cambio de hipoteca en el que se cancela el préstamo original y se firma uno nuevo, por lo que conviene preguntar qué fórmula aplica el banco y quién asume los gastos de cada paso. Si todavía no tienes hipoteca y lo que buscas es financiar una compra, la referencia es el ranking de las mejores hipotecas del mes. Depende del tipo de interés de tu préstamo . La Ley 5/2019 fija un máximo para la compensación por reembolso anticipado: en una hipoteca a tipo fijo, hasta el 2% del capital que devuelvas durante los 10 primeros años y hasta el 1,5% a partir de entonces. En una hipoteca variable, el tope es del 0,25% durante los 3 primeros años o del 0,15% durante los 5 primeros, según lo que recoja tu contrato. Pasado ese periodo, el banco no puede cobrarte esta compensación. En una hipoteca fija pagas el mismo tipo durante todo el préstamo, por lo que la TAE es la cifra que te permite comparar ofertas entre sí, tanto en esta selección como en las mejores hipotecas fijas para comprar vivienda, ya que incorpora comisiones y el coste de los productos vinculados. En una variable, el tipo inicial solo dura los primeros meses y la cuota se revisa después sumando el diferencial al euríbor. Por ello, ten en cuenta sobre todo ese diferencial, porque es el que pagarás durante casi toda la vida de la hipoteca. Fuente hipotecas fijas: Kelisto.es con datos a 03/09/2026. Nuestros rankings de hipotecas para subrogación siempre tienen en cuenta todas las ofertas para subrogación (o cambio de hipoteca de banco mediante cancelación de la antigua y apertura de una nueva) cuyos bancos muestren información estandarizada en sus páginas web o que nos hayan facilitado información tras ser consultadas, independientemente del porcentaje sobre el valor de tasación que permitan solicitar (quedan excluidas las entidades con fórmulas de comercialización distinta a las sucursales o la venta online, como los family bankers). Quedan fuera de la clasificación, por tanto, las que no disponen de información en sus páginas web, no han contestado a nuestra solicitud de información o lo han hecho, pero han alegado no disponer de una oferta estándar (trabajan solo con ofertas personalizadas) o no disponer de opciones de subrogación. La tabla muestra las hipotecas fijas con el interés más bajo del mercado, que se adaptan al plazo medio al que se pide financiación para la compra de vivienda según los datos del Instituto Nacional de Estadística (INE). En el caso de los 10 años, es habitual que algunas entidades partan de un plazo de 15 años, por lo que esas ofertas también entran en la comparativa a 10 años. En caso de empate, se dará prioridad a las ofertas con mejores condiciones con respecto a varios criterios: 1º) Comisión de apertura; 2º) % máximo sobre el valor de tasación que permite financiar; 3º) Reembolso parcial o total. La no disponibilidad de información siempre penaliza a una oferta frente a otra para la que su entidad sí muestre datos al respecto. Si una entidad no dispusiera de oferta para el plazo elegido, se ha tenido en cuenta el siguiente tramo para el que sí tuviera oferta. Todas las hipotecas muestran el interés mínimo que se aplicaría con la máxima vinculación exigida por cada entidad. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación. Fuente hipotecas variables: Kelisto.es con datos a 03/09/2026. Los criterios para ordenar las ofertas de hipotecas son: 1º Diferencial; 2º Interés de salida; 3º Comisiones; 4º Número de productos vinculados. Este ranking solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética A) quedan excluidas. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación.

ABCABC(abc)21 sept

Jóvenes que han conseguido algo casi imposible para su generación: comprarse una casa

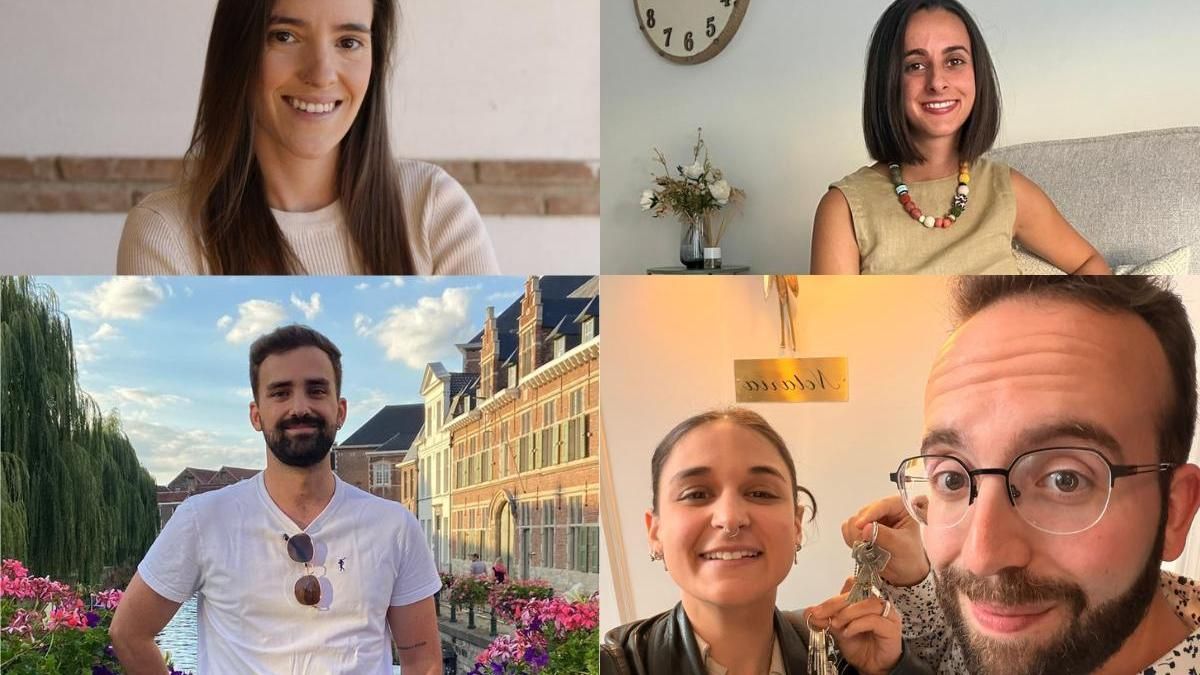
Con un mercado de la vivienda que cada vez hace más difícil acceder incluso a un alquiler, para muchas personas, especialmente jóvenes, el escenario de ser propietarios de una casa se antoja utópico. Sin embargo, algunos lo consiguen. Hemos hablado con cinco de ellos para saber cómo lo han logrado La ley de vivienda y suelo de Page pasa su primer filtro entre reproches del PP y Vox sobre su “urgencia” tras 12 años Comprarse una vivienda en España se ha convertido en un objetivo cada vez más difícil de alcanzar, y entre los jóvenes esa problemática se agudiza especialmente. Según datos del Banco de España, en 2002 dos de cada tres personas menores de 35 años eran propietarias de su vivienda; dos décadas después, en 2024, esa proporción se había hundido hasta el 36%, prácticamente la mitad. Son datos nacionales, ya que Castilla-La Mancha no cuenta con estadísticas propias de propiedad juvenil desagregadas. El indicador más cercano disponible para la región es la tasa de emancipación: solo 1 de cada 9 jóvenes de Castilla-La Mancha vive fuera del hogar familiar, según el informe Futuro eclipsado, presentado este verano por CCOO CLM . La cifra es inferior a la media nacional, que el Consejo de la Juventud de España sitúa entre el 14,5% y el 15,2% según el semestre. A esa dificultad para emanciparse contribuye en buena medida el precio de la vivienda: ninguna de las cinco provincias de Castilla-La Mancha, ni sus capitales, ha recuperado todavía el precio máximo que alcanzó durante la burbuja inmobiliaria (2007-2010), pero todas están subiendo con fuerza en los últimos años. Según datos de Idealista , el precio medio por metro cuadrado más alto de las capitales de provincia castellanomanchegas está en Guadalajara (2.144 €/m2), seguida de Toledo (2.078 €/m2) y Albacete (1.898 €/m2). En cuarta posición queda Ciudad Real (1.733€/m2), capital en la que, no obstante, ha sido donde más ha subido el precio del metro cuadrado de un año para otro: un alza del 21,8%. Por su parte, en la ciudad de Cuenca es donde se encuentran tanto el metro cuadrado más barato (1.648 euros) como el incremento más reducido (del 2,4%). Sin embargo, a pesar de todo lo indicado anteriormente, hay jóvenes que sí, que lo consiguen. Hemos hablado con cuatro treintañeros de Castilla-La Mancha que, contra la tendencia general, sí han conseguido comprarse su primera vivienda. Nos cuentan cómo han logrado acceder a un bien cada vez más difícil y cuál es su visión del mercado inmobiliario después de su experiencia. En casa de sus padres para ahorrar Cristina fue la primera de nuestras protagonistas en tener las llaves de su vivienda en la mano. También la más joven (ahora tiene 29 años). Fue el año pasado cuando ella y su pareja (24) se hipotecaron por un piso de segunda mano en la localidad toledana de Mora, el municipio donde ambos llevan residiendo toda su vida. Esta responsable de prevención de riesgos laborales empezó a trabajar hace 5 años mientras que su pareja es transportista actualmente y tiene empleo desde los 16. Cristina vive junto a su pareja en Mora (Toledo) Nunca habían vivido juntos hasta que se compraron su casa. “El hecho de vivir con mis padres me ha permitido ahorrar. Si no, es imposible ir haciendo ese colchoncito”, cuenta, y eso a pesar de que no tuvieron que aportar la entrada para acceder a la hipoteca, ya que se beneficiaron del aval ICO del Gobierno de España que permite que el préstamo concedido por la entidad bancaria sea del 100%. Cuenta que, para conseguir ese aval, se tuvo que poner “muy pesada y muy insistente”, porque las entidades bancarias la ponían trabas para acceder a esta ayuda pública. Una vez superado el escollo de la entrada, la pareja pudo destinar el dinero ahorrado al pago otros gastos, como los impuestos y una reforma. Aparte del aval del ICO, Cristina y su pareja se beneficiaron de la deducción para jóvenes en el Impuesto de Transmisiones Patrimoniales (ITP), que actualmente el Gobierno de Castilla-La Mancha ha fijado en un 3% para menores de 36 años. Entre que te incorporas tarde al mercado laboral, que los salarios no son acordes a los costes de la vida y que no hay vivienda —y la poca que hay, carísima—, es muy difícil afrontar la compra Para Cristina, la principal dificultad para que un joven acceda a una vivienda es la desinformación: “Hay muchas ayudas, pero no las conocemos, o tienes que estar peleándote con todo el mundo para que te las apliquen”. A eso se suma el precio de la vivienda, “imposible de asumir”: “En nuestro caso sí es cierto que llevábamos tiempo trabajando, teníamos un colchoncito que nos daba mayor seguridad, pero hoy en día, entre que te incorporas tarde al mercado laboral, que los salarios no son acordes a los costes de la vida y que no hay vivienda —y la poca que hay, carísima—, es muy difícil afrontar la compra”. Cristina concluye hablando de la “suerte” que ha tenido por poder comprarse una casa el año pasado, porque “de un año a otro, la cosa ha cambiado a mal muchísimo”. La dificultad de conseguir una hipoteca También en un pueblo de Toledo, pero en esta ocasión más cercano a la ciudad, se han comprado Elena (31 años, Project Manager en una agencia de comunicación) y Álvaro (31 años, enfermero). Ellos firmaron el año pasado la compra de un chalet pareado en Burguillos. Es de obra nueva porque no querían meterse en reformas, y esperan que se lo entreguen el año que viene. Como además tienen perro, la opción de tener patio se convirtió en una necesidad, por lo que tuvieron que irse a la periferia de Toledo para encontrar algo con esas características que fuera más asequible. Comenzaron su proceso de compra hace tres años. “Estuvimos mirando pisos y promociones nuevas como la nuestra. Pero no teníamos todavía los ahorros suficientes. Además, nos daba un poco de pánico lanzarnos a comprar una casa. Entonces lo paramos como un año y pico, y luego ya nos pusimos otra vez a buscar en serio. Y como ya habíamos estado mirando previamente qué cosas queríamos y qué cosas no, fuimos directamente a una constructora con la que ya habíamos contactado con ellos hace tres años”, explica Elena. La casa de Elena y Álvaro, en construcción Consideran que su situación previa a la hora de afrontar la compra de una vivienda “era bastante buena”, ya que Elena trabaja desde los 19 años en trabajos esporádicos y desde los 25 de forma estable. Por su parte, Álvaro, según acabó la carrera, ya tenía trabajo “en cualquier lado”, e incluso doblando en varios servicios. Vivieron durante cinco años de alquiler, pero, en el momento en el que firmaron la compra de su casa, se mudaron a la vivienda que un familiar tenía vacía para poder seguir ahorrando. “Al ser obra nueva, cuando nos la entreguen tenemos que hacer la cocina, poner todos los muebles, arreglar la zona exterior…”, señala Elena. Tras un proceso de compra largo, pero no especialmente complicado, sí señalan como “más tediosa” la fase de acudir a los bancos para pedir la hipoteca. “Teníamos la sensación de que intentaban estafarnos o, al menos, que no se implicaban para ofrecernos un interés lo más bajo posible”, recuerda ella. No fue hasta que un amigo les puso en contacto con la directora de una sucursal que sí que estuvo “muy pendiente de nosotros, explicándonos las cosas y estudiando las mejores opciones”. El proceso lo estoy viviendo con ilusión, pero también me está pareciendo muy tedioso, con mucho papeleo, mucha burocracia, muchos plazos que se acaban alargando y mucha desconfianza, porque no sabes si realmente te están ofreciendo la mejor opción o si, por el contrario, te están intentando estafar “El proceso lo estoy viviendo con ilusión, pero también me está pareciendo muy tedioso, con mucho papeleo, mucha burocracia, muchos plazos que se acaban alargando y mucha desconfianza, porque no sabes si realmente te están ofreciendo la mejor opción o si, por el contrario, te están intentando estafar”, resume Elena. “Creo que hoy en día es muy difícil comprarse una casa siendo joven. En nuestro caso somos dos personas con trabajos estables, pero si eres una sola persona, o tienes ayuda de tus padres o, sinceramente, me parece casi imposible. Además, el proceso me parece muy excluyente, ya que hoy en día es muy complicado encontrar un trabajo bien remunerado que te permita ahorrar lo suficiente como para dar la entrada de una vivienda. Y, cuando por fin consigues reunir ese dinero, los precios están marcados por el poder adquisitivo de personas de mayor edad, que llevan más de 20 años trabajando y que pueden permitirse comprar viviendas a precios más elevados o incluso adquirirlas como inversión. Al final, todo esto deja a muchos jóvenes sin oportunidades reales de acceder a su primera vivienda”, reflexiona Elena. De Toledo a Madrid A pesar de ser toledana, tanto Irene (30 años) como su pareja, Germán (31), trabajan en Madrid, por lo que cuando hace medio año iniciaron el proceso de búsqueda de una vivienda en propiedad, ambos tenían claro que querían residir en dicha ciudad, a pesar de los precios. Ella es bióloga y trabaja como profesora en un instituto de Madrid, con plaza en propiedad, mientras que él es ingeniero y se dedica a la logística aeroportuaria. Como vivienda han optado por un piso de segunda mano en el barrio de Usera, en el sur de la ciudad. “En nuestro caso la obra nueva nunca la planteamos como opción, porque lo que estaba en construcción en Madrid en la zona en la que nosotros queríamos comprar estaban totalmente fuera de nuestro presupuesto: 600.000, 700.000, 800.000 euros”. También tenían claro que tenía que ser un piso exterior, con ascensor y no demasiado pequeño, por lo que, por presupuesto, tuvieron que renunciar a “su ideal” de que estuviera ubicado dentro de la M30 y así llegaron hasta Usera, en un proceso de compra que duró dos meses desde que tomaron la decisión hasta que firmaron las escrituras. Del proceso de compra, Irene destaca que, con los vendedores “todo fue muy buen”. No obstante, critica la comisión que les cobró la inmobiliaria, de un 4%. “Una burrada”, critica. Con los bancos reconoce que al principio las condiciones que les ofrecían eran “muy malas”, con intereses cercanos al 3%. No obstante, a base de pedir ofertas en otros bancos y, sobre todo, el hecho de que ella es funcionaria, mejoraron las condiciones. “Nos dejaron bastante claro que era porque yo era funcionaria. A pesar de ser una pareja con ingresos medio-altos, lo que fue muy determinante era que yo tenía una plaza como funcionaria”. Irene y Germán, tras recibir en la notaría las llaves de su casa Gracias a ser funcionaria, el banco les ofreció acceder a la hipoteca aportando una entrada del 10%, por debajo del estándar, que suele ser el 20%. A pesar de ello, el 10% de un piso en el barrio de Usera es una cantidad bastante elevada incluso a pesar de contar con una situación económica por encima de la media. Por eso, esta pareja ha estado dos años viviendo en una casa familiar, ahorrándose durante ese tiempo un alquiler que sí habían tenido que afrontar los años anteriores para vivir juntos. Aun así, para reunir ese 10% de dinero necesario para la entrada, ambos fueron ayudados económicamente por sus respectivos padres. “Para mí el proceso no ha sido tan traumático como sí nos comentan algunos de nuestros amigos. Nosotros teníamos claro qué queríamos, qué no, y cuál era el máximo que nos podíamos permitir”, resume Irene. Ella aconseja ser “muy realista” durante todo el proceso de búsqueda y a que, una vez que se encuentra algo que “realmente encaje”, no se deje ir. “¿Qué cambiaría, bajo mi experiencia, para hacer más fácil el proceso de comprarse una casa? Creo que ahora mismo es muy raro que alguien se pueda comprar una vivienda solo, lo veo muy complicado, al menos dentro de la Comunidad de Madrid. Y en pareja, sin ayudas económicas, no conozco ningún caso. En mi círculo, de los que se han hipotecado en Madrid, ninguno lo ha hecho sin ayuda de sus padres. Y estamos hablando de gente con estudios superiores, perfiles cualificados, lo que generalmente diríamos que es un buen trabajo y una buena posición económica. Y no tienen acceso sin ayuda”, denuncia Irene. Con el mercado de la vivienda actual, ya no de compra, sino de alquiler, es complicado reunir esa entrada, porque la capacidad de ahorro, que es la antesala de la compra de una vivienda, está muy mermada “Con el mercado de la vivienda actual, ya no de compra, sino de alquiler, es complicado reunir esa entrada, porque la capacidad de ahorro, que es la antesala de la compra de una vivienda, está muy mermada”, concluye. Propietario en solitario Si bien hasta ahora todas las jóvenes propietarias que han aparecido en este reportaje han afrontado la compra en pareja, también los hay que acceden a su casa de forma individual. Gonzalo es ejemplo de ello. Este profesor toledano de 31 años (actualmente funcionario, pero aún era interino en el momento de la compra) adquirió un adosado de obra nueva (todavía en construcción) en Argés, una localidad ubicada a unos kilómetros al sur de Toledo. Su caso es similar al de Elena: a pesar de residir toda su vida en la capital castellanomanchega, tenía claro que quería una casa de obra nueva y, debido a los precios, eso era imposible de conseguir en la ciudad. Llevaba un año compartiendo piso con un amigo. Y en ese momento me di cuenta de que no podía tener ahorros que me permitieran, en un plazo de tiempo corto o medio, poder meterme en una hipoteca. De manera que volví a casa de mis padres para poder ahorrar “Cuando tomé la decisión de comprarme una casa, llevaba un año compartiendo piso con un amigo. Y en ese momento me di cuenta de que no podía tener ahorros que me permitieran, en un plazo de tiempo corto o medio, poder meterme en una hipoteca. De manera que volví a casa de mis padres para poder ahorrar. Y en cuestión de un año me pude meter ya a la hipoteca, a pagar una entrada”. Gonzalo ha afrontado la compra de su casa en solitario Por tanto, él asegura que lo que me ha permitido acceder a una vivienda, poder poner la entrada, “ha sido volver a casa de mis padres”, los cuales también cuenta que le han ayudado económicamente con un aporte para la entrada. Gonzalo reconoce que gracias a no tener pareja, pudo dejar el alquiler en el que estaba para volver a casa de sus padres y ahorrar para la entrada. “Pero otras personas que sí que viven en pareja y quieren vivir juntos en un piso, tienen complicado poder ahorrar para hacer un colchón de cara a meterse en una entrada”. Del proceso de compra, destaca que, a pesar de lo complicado que resulta acceder hoy en día a una vivienda, él se quedó sin la primera opción que había mirado por pensarlo durante una semana. Un proceso que considera que es “excluyente”, y no solo para jóvenes. “Cada vez gente de mayor edad, incluso 40 años, continúan viviendo en casa de sus padres porque no tienen la posibilidad de ahorrar lo suficiente. Al final los sueldos son más bajos, la vida más cara, y a no ser que estés en casa de tus padres sin pagar muchas de las cosas de los gastos diarios, es imposible tirar un colchón para meterte en una entrada. La pescadilla que se muerde a la cola, ¿no?”.

elDiario.eselDiario.esJavier Muñoz de la Torre Granados20 sept
El calor y la contaminación ya impactan en el precio de la vivienda (aunque aún no lo notes)

Varios informes avalan que el comprador de vivienda intenta evitar las zonas más contaminadas y calurosas, lo cual reduce los precios de las casas El verano extremo le cuesta más de 20.000 millones a España y pone en jaque el futuro de la economía La contaminación y el calor extremo tienen un impacto directo en los precios de la vivienda. Los compradores prefieren zonas menos golpeadas por estos fenómenos ambientales con efecto directo en la salud, de modo que ambos factores reducen los precios de las casas. Un reciente informe del Banco de España apunta a que, en Madrid, un aumento del 10% en las emisiones de NO 2 reduce el precio de la vivienda en un 0,65% (unos 1.327 euros), mientras que otra investigación reciente de la Universidad Complutense cifró en un 0,08% la caída de precios de venta por cada día adicional por encima de los 35 grados en comparación con el año anterior. La huida hacia lugares más frescos no es solo un fenómeno vacacional que ya amenaza al PIB turístico . La sensación de bienestar asociada a barrios menos contaminados o calurosos tiene su reflejo científico en las cifras de precios de la vivienda. El documento del Banco de España, realizado por Marina Gómez-García, estudia el impacto de la contaminación en los precios y da continuidad a dos informes que muestran la misma causalidad en Teherán y en diversas zonas de Estados Unidos. El análisis pone en perspectiva que en Madrid, entre los años 2019 y 2023, la contaminación del aire cayó un 23,1%, lo cual habría tenido un impacto del 1,5% en los últimos tres meses, del 2,3% si ampliamos a los últimos seis y del 2,9% contando los últimos nueve meses. Utilizando un precio medio de una vivienda en Madrid de unos 204.197 euros, la caída de la contaminación habría supuesto subidas de 3.062 euros, 4.697 y 5.922 euros, respectivamente. A la inversa sucede lo opuesto: a mayor contaminación, menores precios, con un mayor impacto cuanto más sostenida en el tiempo es la exposición a las partículas. Para hacer este cálculo en una ciudad como Madrid, con un nivel consistente de dióxido de nitrógeno y una tasa de propietarios del 70%, la investigadora elabora un complejo algoritmo a partir de los datos de 106.449 transacciones del Registro de la Propiedad entre 2014 y 2020 y de las 20 estaciones de medición de contaminación, así como datos meteorológicos y variables por barrios. Aísla también el estado de los pisos, el tamaño y otras variables con tal de pulir al máximo el impacto que pueda tener la contaminación en los precios. El estudio analiza diversas variables que demuestran que el impacto de la contaminación en los precios es mayor en los barrios con más renta, con más niños, con mayor nivel educativo y con menor población. Concretamente, si en los barrios del 25% con menor renta un aumento del 10% en la contaminación reduce los precios un 0,47%, este efecto se duplica en los barrios de renta elevada hasta el 0,91%. Algo similar ocurre con el nivel educativo, pasando de un impacto del 0,43% en los barrios con menor formación al 0,95% en los barrios con mayor nivel formativo. También la proporción de población extranjera casi sirve para duplicar el impacto: En los barrios con menor porcentaje de población extranjera no comunitaria, la contaminación penaliza con un 0,71% en los precios, mientras que allí donde hay más extracomunitarios tan solo afecta un 0,37%. Además de en los precios, el aumento de la contaminación también reduce el número de compraventas, de forma que se demuestra que la polución del aire puede espantar a los potenciales compradores. Casos concretos como el eje verde de Consell de Cent en Barcelona, donde, desde que se cerró al tráfico, los precios de los alquileres de pisos y locales comerciales se han disparado, ya apuntaban a una correlación entre estos factores, si bien en este caso concreto la amplitud del espacio público y la bajada del ruido que supone la ausencia de coches también tuvieron un papel crucial. Este estudio del Banco de España es el primero en analizar de manera científica y cuantitativa el impacto de la contaminación en los precios de la vivienda de Madrid, dando continuidad a literatura de otros países y abriendo el camino al de otras ciudades europeas o españolas. Está demostrado que la contaminación daña al sistema respiratorio, cardiovascular y nervioso mediante sus gases tóxicos y se asocia a hasta 22.000 muertes al año en España según un informe de Lancet de 2025 y a hasta 2.200 en el área metropolitana de Madrid, según otro estudio realizado por ISGlobal. Y, además, la contaminación por CO 2 está vinculada con el aumento de la temperatura del planeta y unos veranos más calurosos. A su vez, este calor también está asociado a un aumento de la mortalidad de hasta 5.000 personas este verano en España, un récord que podría ir a más. Y existen también estudios que vinculan estas altas temperaturas a los precios de la vivienda. Una investigación realizada por Adrián Fernández Pérez, profesor del University College de Dublín; Marta Gómez Puig, catedrática de la Universitat de Barcelona, y Simón Sosvilla Rivero, catedrático de la Universidad Complutense de Madrid, mostró el año pasado que las temperaturas elevadas inciden directamente en los precios de compra y de alquiler de una vivienda. El calor, un factor cada vez más relevante Más concretamente, cada día extra con respecto al año anterior por encima de los 35 grados centígrados conlleva una moderación del 0,08% en los precios de venta y del 0,15% en los alquileres. Buscar veranos frescos o al menos no tan calientes ya no es solo una preferencia que crece en vacaciones, sino también a la hora de escoger vivienda. La investigación recuerda que las temperaturas por encima de los 35 grados ponen en riesgo la salud al causar tensión cardiovascular, inflamación, problemas respiratorios y deterioro cognitivo, así como al estado de ánimo y al desempeño laboral. Y analiza los precios de la vivienda de 47 provincias entre 2009 y 2024, para concluir que las subidas de temperatura por encima de los 35 grados han afectado a la baja a los precios de la vivienda. Esto no implica que los precios hayan bajado en esas zonas, sino que hubieran subido más de no haber sido por este fenómeno climático. El pasado mes de junio, un informe de Fotocasa Research mostró a partir de una encuesta a ciudadanos que el 36% de las personas que buscan vivienda priorizan que esté lejos de las altas temperaturas. El 18% de los que se encuentran en búsqueda o ya han cambiado de vivienda lo hacen o lo han hecho como consecuencia directa de los episodios climáticos extremos, una tendencia que se da más entre los más jóvenes, por lo que promete afectar cada vez más al mercado.

elDiario.eselDiario.esGermán Aranda Millán19 sept

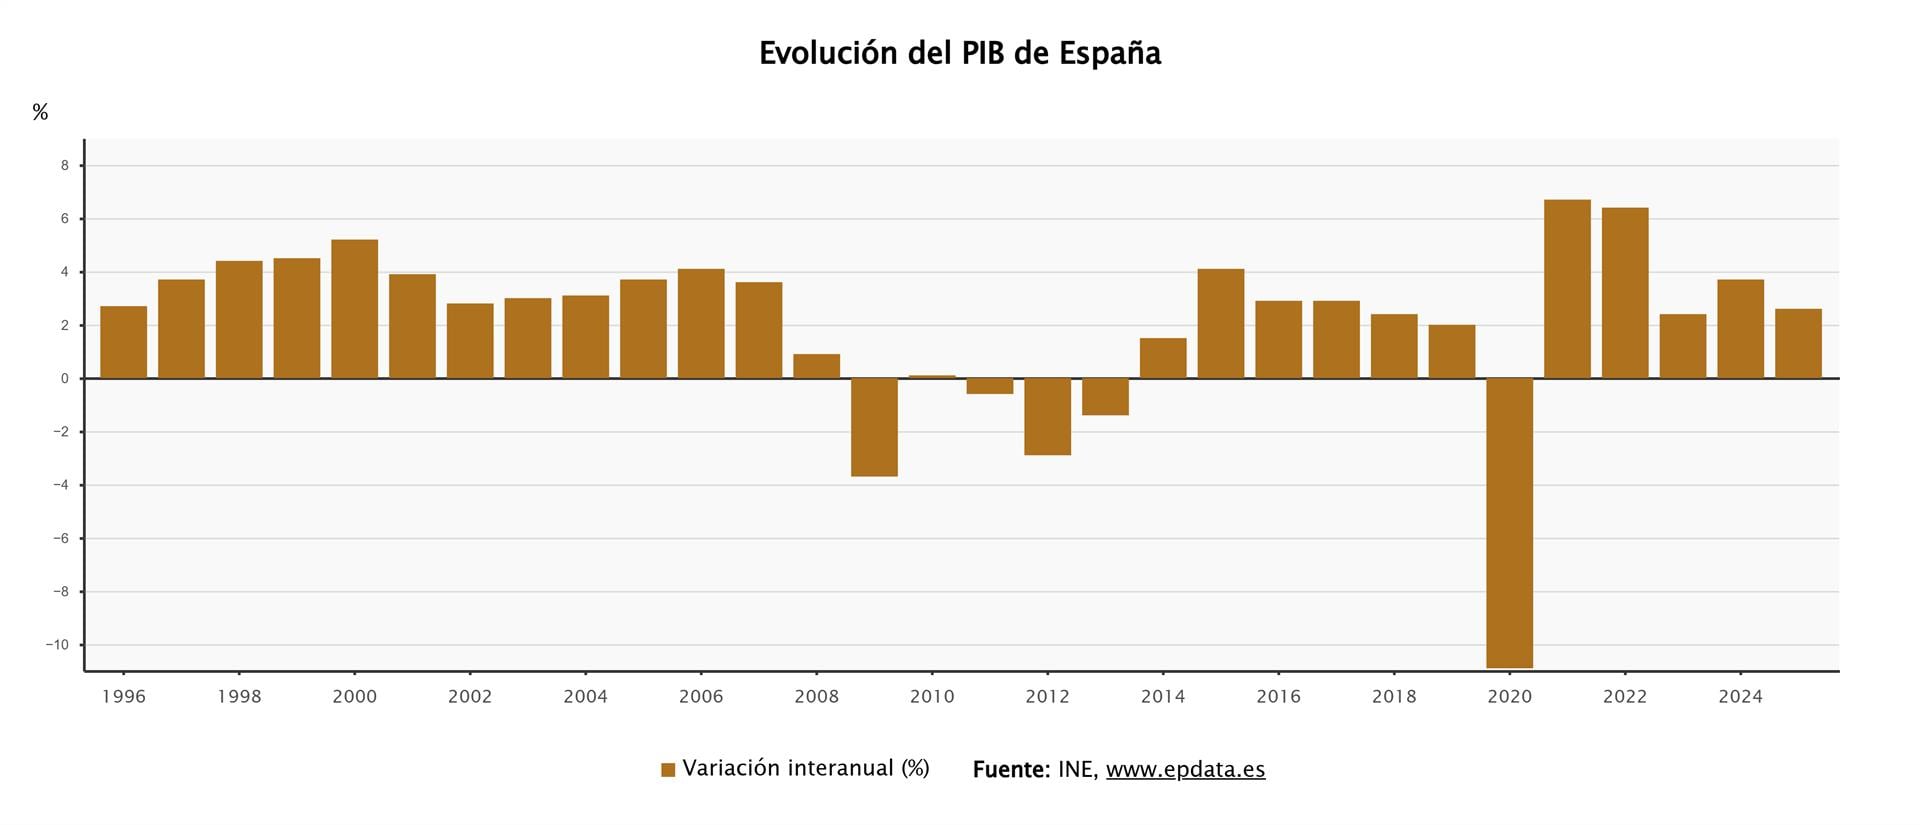
El INE recorta el crecimiento del PIB en 2025 al 2,6%, eleva el de 2024 al 3,7% y rebaja el de 2023 al 2,4%

El Instituto Nacional de Estadística (INE) ha revisado este viernes dos décimas a la baja el crecimiento del Producto Interior Bruto (PIB) español en 2025, hasta el 2,6%, al tiempo que ha elevado en otras dos décimas el de 2024, al 3,7%, y ha recortado en una décima la evolución económica del país en 2023, hasta el 2,4%, considerándose este último dato como definitivo. El organismo ha realizado estas correcciones para el periodo 2023-2025 en el marco de la revisión ordinaria de las cuentas nacionales. Tras estos ajustes, la estimación del PIB anual a precios corrientes de 2025 alcanza los 1.693.738 millones de euros, un 0,5% superior al nivel inicialmente estimado por Estadística. En esta ocasión, el INE ha llevado a cabo la revisión ordinaria para los años 2023, 2024 y 2025 con mayor detalle de la información publicada en los datos definitivos (2023) que en los provisionales (2024) o de avance (2025). Este proceso se realiza de forma coordinada con el Banco de España (en las cuentas financieras y las estadísticas de Balanza de Pagos y posición de inversión internacional) y con la Intervención General de la Administración del Estado (IGAE) (en las Cuentas de las Administraciones Públicas). 2025: MENOR CONTRIBUCIÓN DE LA DEMANDA INTERNA Y EXTERNA El PIB registró en 2025 un crecimiento en volumen del 2,6%. En cuanto a la composición del crecimiento, se ha estimado ahora menor contribución de la demanda interna (3,4%, frente al 3,5% previo) y de la externa (-0,8%, frente al -0,7%). Por lo que se refiere a la demanda nacional, la variación interanual del gasto en consumo final se ha revisado hasta el 2,9%, desde el 3,1% estimado previamente. Y el de los hogares e instituciones sin fines de lucro al servicio de los hogares se ha revisado tres décimas a la baja, hasta el 3,1%. De su lado, la tasa de variación del gasto en consumo final de las Administraciones Públicas se mantiene en el 2,4%. Por su parte, la formación bruta de capital situó su tasa en el 6%, frente al 5,8% anterior. Esto se debe, principalmente, al crecimiento del 73% en términos corrientes de la variación de existencias en 2025, en línea con los aumentos registrados en otros países europeos como Alemania, Francia, Bélgica o el conjunto de la UE-27 (109,7%). La variación de la formación bruta de capital fijo se ha estimado en el 5,4%, frente al 5,8% previo, debido a la revisión al alza del índice de precios del activo de la vivienda. En lo que respecta a la demanda externa, el incremento de las exportaciones se desaceleró al 2,6%, frente al 3,6% estimado en marzo. Por su parte, las importaciones crecieron un 5,5%, frente al 6,2% previo. El deflactor implícito del PIB se ha revisado del 2,9% de la estimación anterior al 3%. Teniendo en cuenta el efecto conjunto de las variaciones en términos de volumen y del deflactor, la variación interanual del PIB a precios corrientes se situó en el 5,7%, frente al 5,8% adelantado. Con ello, el valor del PIB a precios corrientes para 2025 fue de 1.690.012 millones de euros, 2.860 millones más que el inicialmente estimado (un 0,2% más). Teniendo en cuenta todo lo anterior y la estimación actualizada de los flujos de renta con el resto del mundo, se obtiene que la renta nacional bruta de España se situó en 1.693.738 millones de euros en 2025, un 6,2% superior a la del año 2024 y un 0,5% por encima de la estimada en marzo. En cuanto al empleo, la tasa de variación en términos de puestos de trabajo se ha mantenido en el 2,8%. Por su parte, las horas trabajadas crecieron un 2% (frente al 2,1% previo) y la remuneración de asalariados un 7,2% (misma tasa que la anteriormente estimada). La productividad --medida como el cociente entre la tasa de variación del PIB en volumen y la de las horas trabajadas-- creció un 0,6% para el total de la economía, una décima menos que la estimación adelantada. REVISIÓN AL ALZA DEL PIB DE 2024 Y REBAJA PARA 2023 La actualización del INE apunta a que el crecimiento en volumen del PIB en 2024 respecto a 2023 se cifra en el 3,7%, frente al 3,5% publicado en septiembre del año pasado. En 2024 se ha revisado la formación bruta de capital una décima a la baja, aunque con una evolución diferente entre sus componentes. En el caso de la formación bruta de capital fijo, su tasa de variación se ha revisado al 7,5%, frente al anterior 5,5% en términos corrientes, con un crecimiento de los activos de la propiedad intelectual y de los activos de la construcción del 8,9%. Como resultado, este agregado aumenta en 4.217 millones la estimación anterior. En el caso del otro componente, las existencias, en 2024 se situaron en 5.800 millones, con una revisión a la baja de 4.668 millones respecto a la estimación avance. Las ramas que más destacaron por su aportación a la revisión del PIB fueron la agricultura (con un crecimiento del 15,0%) y las actividades profesionales y científicas (8,3%) en las que la revisión de la producción también influyó en la formación bruta de capital fijo de los activos inmateriales (I+D, programas informáticos, bases de datos y resto de activos de la propiedad intelectual). Por el contrario, se ha revisado a la baja el valor añadido del comercio, transporte y hostelería (hasta el 1,8%), de las actividades inmobiliarias (al 0,9%), de las actividades artísticas y recreativas (al 0,7%) y de la construcción (al -0,9). El crecimiento nominal del PIB fue del 6,8%, frente al 6,4% previo, mientras que el deflactor implícito del PIB se revisó dos décimas a la baja, hasta el 3,1%. Así, el PIB a precios corrientes para 2024 se situó en 1.598.588 millones de euros, 4.258 millones más que la estimación anterior. En cuanto al empleo, la tasa de variación en términos de puestos de trabajo se ha revisado tres décimas al alza, hasta el 2,9%. Por su parte, las horas trabajadas crecieron un 2,8% (frente al 2,2% previo) y la remuneración de asalariados un 7,2% (frente al 7,1% anteriormente estimado). La productividad creció un 0,9% para el total de la economía, tres décimas menos que la estimación adelantada. Por último, la tasa de variación del PIB en volumen se cifra en un 2,4% para el año 2023. Esta estimación pasa a ser definitiva y rebaja una décima el dato provisional.

InfobaeInfobaeNewsroom Infobae18 sept