Bloombergpágina 4

Organización · 102 artículos
Compartir

Cobertura, página 4

página 4 de 6

Ethena (ENA) rebota un 7% este 17 de septiembre de 2026: ¿cambio de tendencia o trampa alcista?

Ethena (ENA) gana un 7,01% en las últimas 24 horas y se sitúa en USD $0,151, en un mercado de criptomonedas marcado por la aversión al riesgo tras el fracaso del Senado de EE.UU. para avanzar la Ley CLARITY. Este reporte tipo Bloomberg Terminal desglosa los catalizadores, los niveles técnicos, los escenarios proyectados y las estrategias accionables para inversores de distintos perfiles.

Diario BitcoinDiario BitcoinCanuto17 sept

Sánchez defiende una regulación "proactiva" para los centros de datos tras el lanzamiento del real decreto

El presidente del Gobierno, Pedro Sánchez, ha defendido la necesidad de establecer una regulación "proactiva" para la expansión de los centros de datos, advirtiendo de que el debate sobre su impacto ambiental, económico y social amenaza su desarrollo futuro "y con razón", tras el lanzamiento, por parte de su Ejecutivo en agosto, de una consulta pública sobre un nuevo marco regulatorio diseñado para adelantarse a ese punto de inflexión. "La experiencia económica enseña una lección sencilla: que la regulación proactiva es más eficaz que la intervención reactiva. Y ciertamente es mucho mejor que la ausencia total de intervención", ha asegurado el jefe del Ejecutivo en una columna de opinión en 'Bloomberg', donde ha subrayado que la rápida expansión de estas instalaciones "se ha convertido en una de las expresiones más tangibles de la revolución de la inteligencia artificial", pero ha advertido de que "no planificar ni regular de antemano acaba resultando más costoso y menos eficaz". El Gobierno español exigirá que los centros de datos respalden con nueva generación renovable, cada hora de funcionamiento, al menos un mínimo del 80% de su consumo energético, según el proyecto de real decreto para regular los requisitos de sostenibilidad energética, medioambiental y de resiliencia y soberanía digital aplicables a los 'data centers'. Sánchez ha señalado que, aunque la economía digital se percibe como algo inmaterial, depende de una "infraestructura física masiva que ocupa terreno, consume energía, utiliza agua y requiere inversiones cada vez mayores". En este sentido, ha advertido de que la experiencia internacional demuestra que "surgen tensiones", mencionando los casos de Irlanda y Estados Unidos, y ha recordado que las evidencias apuntan a efectos locales indeseados como "un aumento en los precios de la vivienda cercana" o el denominado "efecto de isla de calor de datos", mediante el cual se pueden elevar las temperaturas en las zonas circundantes. Dadas estas realidades, Sánchez ha aseverado que la cuestión "no es si los centros de datos son necesarios --que lo son--, sino cómo se desarrollan", preguntándose qué tipo de instalaciones se necesitan y quién gobernará su expansión. SITUACIÓN DE ESPAÑA Y ACCESO A LA RED ELÉCTRICA Sánchez ha afirmado que "España aún está lejos de afrontar ese tipo de presión", aunque ha reconocido que la economía sana y la capacidad renovable del país han despertado "un enorme interés inversor" cuyas solicitudes y permisos concedidos superan varias veces el objetivo de 4 gigavatios (GW) para 2030. "Debemos actuar para mantenernos por delante", ha asegurado. A este respecto, ha explicado que la propuesta del Gobierno parte del principio de que "el acceso a la red eléctrica es un activo estratégico escaso y no debe verse frenado por proyectos que carezcan de credibilidad, viabilidad o de una contribución significativa a la economía y a la sociedad". ESTÁNDARES AMBIENTALES Y SOBERANÍA EUROPEA Asimismo, el jefe del Ejecutivo ha detallado que el marco normativo introducirá "estándares de eficiencia energética e hídrica" y exigirá divulgar indicadores clave para "desincentivar el derroche". Además, ha sostenido que cualquier aumento en la demanda eléctrica "debe ir acompañado también de capacidad renovable adicional" mediante proyectos de energía limpia de nueva construcción para no competir con la demanda existente ni impulsar la dependencia de los combustibles fósiles. Finalmente, Sánchez ha enfatizado que la regulación reconoce a los centros de datos como un "activo estratégico" para expandir el sector tecnológico europeo y "fortalecer la soberanía del continente". "Nuestro objetivo debe ser comerciar con bytes, no con vatios", ha resuelto, concluyendo que la meta del Ejecutivo no es frenar el crecimiento ni restringir la innovación, sino "garantizar que sigan siendo económicamente sostenibles y ambiental y socialmente justos".

InfobaeInfobaeNewsroom Infobae17 sept

Pedro Sánchez defiende la propuesta de regulación para los centros de datos: “La lógica es económica y medioambiental”

El presidente del Gobierno publica un artículo en Bloomberg para defender el borrador: "El reto consiste en asegurar que la infraestructura se expanda en consonancia con la capacidad del sistema eléctrico" El Gobierno defiende su borrador para los centros de datos y la patronal asegura que amenaza 9.000 millones en inversiones El presidente del Gobierno, Pedro Sánchez, ha defendido este jueves la conveniencia de la propuesta de regulación de los centros de datos que el Ejecutivo sacó a consulta en agosto y que ha provocado fuerte rechazo del sector tecnológico y eléctrico . “La lógica es económica y medioambiental”, señala en un artículo de opinión para la agencia Bloomberg publicado bajo el título de “Cómo evitar que los centros de datos consuman demasiada energía”. Sánchez recuerda que, según la propuesta elaborada por tres ministerios , cuyo plazo de alegaciones se amplió ante la polémica generada , “cualquier aumento en la demanda de electricidad debe ir acompañado de capacidad adicional de energías renovables. El marco normativo incluye requisitos para garantizar que una parte significativa del consumo de los centros de datos provenga de proyectos de energía limpia de nueva construcción. La lógica es económica y ambiental”. “La propuesta parte de un principio sencillo: el acceso a la red eléctrica es un recurso estratégico escaso y no debe verse obstaculizado por proyectos que carecen de credibilidad, viabilidad o una contribución significativa a la economía y la sociedad”. “Los grandes nuevos consumidores de energía no deberían competir con la demanda existente ni fomentar una mayor dependencia de los combustibles fósiles; deberían contribuir a catalizar la inversión en la transición energética”. Sánchez añade que, “los centros de datos son un activo estratégico” y en un mundo “donde Europa todavía depende en gran medida de capacidades digitales no europeas”, el borrador “combina salvaguardias sobre cómo se controlan los datos —y cómo se gestiona la infraestructura— con incentivos diseñados para expandir el sector tecnológico europeo y fortalecer la soberanía del continente”. “Nuestro objetivo debe ser comerciar en bytes, no en vatios. España quiere aprovechar al máximo las oportunidades que ofrecen los centros de datos y la IA. Sin embargo, el reto consiste en asegurar que la infraestructura se expanda en consonancia con la capacidad del sistema eléctrico, que los valiosos recursos energéticos se destinen a proyectos útiles y que todo ello contribuya a reducir la dependencia tecnológica de Europa”. “El objetivo no es frenar el crecimiento ni limitar la innovación. Todo lo contrario: se trata de garantizar que sigan siendo económicamente sostenibles y social y ambientalmente justas. Los países que comprendan esto serán los mejor posicionados para liderar la próxima fase de la economía digital”. “¿Qué tipo de centros de datos necesitamos? ¿Y quién controlará su expansión?”, se pregunta Sánchez, que subraya que “la regulación proactiva es más eficaz que la intervención reactiva” y “sin duda, es mucho mejor que la inacción. Contar con normas claras desde el principio permite distinguir los proyectos responsables de los insostenibles, alinear los incentivos privados con el interés público y garantizar que la inversión y el crecimiento vayan de la mano con la protección de los recursos y las comunidades esenciales”. Casos de Irlanda y EEUU El presidente recuerda que Irlanda, donde los centros de datos representaron el 21% del consumo eléctrico en 2023 y podrían alcanzar el 32% este año, ya ha endurecido los requisitos y en Estados Unidos, donde se prevé que su peso pase del 4% en 2023 a un 12% en 2028, “no es de extrañar” que “sea motivo de creciente preocupación política y pública”. Cita una encuesta de Gallup que reveló que el 71% de los estadounidenses se opone a la construcción de centros de datos en su comunidad. Y, “más allá de la preocupación por el consumo de energía y agua”, hay indicios de “otros efectos locales indeseables”, como el efecto isla de calor que provocan o su impacto en los precios de la vivienda. Recuerda que el estado de Nueva York adoptó una moratoria temporal, “y un número creciente de proyectos se han visto afectados por retrasos o cancelaciones a medida que se intensificaba la resistencia local. La lección es clara: no planificar ni regular con antelación resulta más costoso y menos eficaz”. “España aún está lejos de enfrentarse a ese tipo de presión. Sin embargo, nuestra sólida economía y nuestra capacidad en energías renovables han despertado un enorme interés entre los inversores por la construcción de centros de datos, lo que significa que sus necesidades energéticas superarán con creces las expectativas”. Recuerda que las estimaciones actuales de la demanda de electricidad para la computación alcanzan los 4 gigavatios en 2030, “pero las solicitudes y los permisos concedidos para este tipo de instalaciones superan con creces ese objetivo”. “Si bien es improbable que muchos de estos proyectos se materialicen, la rápida tendencia al alza es evidente. Nos acercamos a un punto de inflexión y debemos actuar para mantenernos a la vanguardia”. Sánchez señala que la rápida expansión de los centros de datos “se ha convertido en una de las expresiones más tangibles de la revolución de la inteligencia artificial”, pero “el debate sobre su impacto ambiental, económico y social amenaza su desarrollo futuro. Y con razón”. “Cada servicio en la nube y cada aplicación de IA dependen de una infraestructura física masiva que ocupa terreno, consume energía, utiliza agua y requiere una inversión cada vez mayor”.

elDiario.eselDiario.esEconomía17 sept
I

Sánchez defiende regular los centros de datos y ligar su construcción a nuevas renovables

Madrid, 17 sep (EFE).- El presidente del Gobierno, Pedro Sánchez, ha defendido este jueves la necesidad de anticiparse a la expansión de los centros de datos con una regulación que establezca requisitos de eficiencia energética e hídrica y vincule el aumento de su demanda eléctrica a capacidad renovable adicional. “Nuestro objetivo debe ser comerciar con bytes, no con vatios”, afirma Sánchez en un artículo de opinión publicado este jueves por Bloomberg, en el que aboga por que estas infraestructuras crezcan en consonancia con la capacidad del sistema eléctrico. El jefe del Ejecutivo se refiere así al proyecto de real decreto que regulará los requisitos de sostenibilidad energética, medioambiental, de resiliencia y de soberanía digital aplicables a estas instalaciones. El Ministerio para la Transición Ecológica y el Reto Demográfico abrió el trámite de audiencia e información pública el 27 de agosto por la vía de urgencia. El plazo de alegaciones concluyó el 10 de septiembre y la tramitación se encuentra ahora en la fase de análisis de los comentarios y elaboración de los informes normativos, antes de su aprobación en Consejo de Ministros. El borrador afecta a los centros con una potencia de acceso igual o superior a un megavatio, incluidos los nuevos desarrollos y aquellos que cuentan con permisos pero aún no se han conectado a la red. Exige cubrir el 80 % de su consumo energético total con nueva generación renovable, mediante autoconsumo o contratos de compraventa de energía a largo plazo. En su artículo, Sánchez explica que la propuesta parte del principio de que el acceso a la red es "un activo estratégico escaso" y no debería quedar bloqueado por iniciativas sin credibilidad, viabilidad o una contribución significativa a la economía y la sociedad. El marco introduce normas de eficiencia energética e hídrica y obligará a los centros de datos a divulgar indicadores clave de rendimiento para evaluar y comparar su uso de recursos y desalentar el desperdicio. “Cualquier aumento de la demanda eléctrica debe ir acompañado también de capacidad renovable adicional”, señala. Los nuevos grandes consumidores, en su opinión, no deberían competir con la demanda existente ni propiciar una mayor dependencia de los combustibles fósiles, sino ayudar a impulsar la inversión en la transición energética. Según explica en su artículo, la regulación también combina salvaguardias sobre el control de los datos y la gestión de las infraestructuras con incentivos para ampliar el sector tecnológico europeo y reforzar la soberanía del continente. Sobre España, Sánchez sostiene que aún está lejos de afrontar las presiones que experimentan otros países, aunque la situación económica y la capacidad renovable españolas han despertado un elevado interés inversor que hará que las necesidades energéticas de estas instalaciones superen las expectativas. Las estimaciones actuales de demanda eléctrica para capacidad de computación llegan hasta los 4 gigavatios para 2030, pero las solicitudes y los permisos concedidos superan varias veces esa cifra, según el responsable del Ejecutivo español. Aunque muchos proyectos probablemente no se materialicen, el presidente advierte: “Nos estamos acercando a un punto de inflexión y debemos actuar para anticiparnos”. Así, argumenta que regular de forma preventiva resulta más eficaz que intervenir como reacción a los problemas. Como ejemplo, cita que los centros de datos supusieron el 21 % del consumo eléctrico de Irlanda en 2023 y podrían alcanzar el 32 % este año. También menciona estudios que relacionan estas infraestructuras con aumentos de temperatura en su entorno y del precio de las viviendas cercanas. “El objetivo no es ralentizar el crecimiento ni limitar la innovación”, concluye, sino garantizar que ambos sean económicamente sostenibles y justos desde el punto de vista ambiental y social. EFECOM

InfobaeInfobaeNewsroom Infobae17 sept

PAXG retrocede un 0,64% y su volumen se dispara un 46%: qué señales envía el oro tokenizado

PAXG, el token respaldado por oro físico de Paxos, se negociaba en torno a USD $4.295,06 tras caer un 0,64% en 24 horas, con un volumen diario un 46% superior a su promedio mensual y una estructura técnica bajista en el corto plazo, aunque aún por encima de su soporte estructural de medio plazo. Este reporte estilo Bloomberg Terminal analiza los niveles clave, las causas del enfriamiento y las estrategias accionables para inversores de distintos perfiles.

Diario BitcoinDiario BitcoinCanuto17 sept

La paradoja de la “democratización” en el ecosistema cripto: ¿Una forma de repartir el poder o de invisibilizarlo?

Las criptomonedas prometían repartir el poder; pero los datos muestran que solo lo ha cambiado de manos. Tal y como acaba concluyendo este artículo, descentralizar no siempre implica democratizar, también puede volver el poder más invisible Cuando alguien afirma que la tokenización de activos y, en particular, las criptomonedas, favorecen la “democratización” de las finanzas, está usando el término en un sentido muy concreto: lo equipara a la falta de un control centralizado, y a la imposibilidad de que nadie excluya o censure. Identifica, así, la democracia con la ausencia de poder coercitivo. Pero cuando el mismo término se emplea para describir la organización de una sociedad dotada de mecanismos de representación, se apunta casi siempre a algo muy diferente: a que sea el conjunto de los individuos quien decida colectivamente, según la voluntad de la mayoría. Y el Estado, en las sociedades democráticas contemporáneas, aparece como la institución que canaliza esa voluntad colectiva, bajo mecanismos de rendición de cuentas. Sin embargo, parte de la narrativa construida alrededor de las finanzas descentralizadas lo presenta como una amenaza para la libertad. ¿Se trata de un mero juego de palabras o subyace una contradicción de fondo? Probablemente, existe un equívoco semántico deliberado, pero detrás de él se esconde una tensión muy antigua: la que enfrenta la libertad del individuo con la soberanía de la comunidad. Esta tensión no la ha creado la tecnología: sólo le ha proporcionado un nuevo vestuario. Tras el entusiasmo cripto hacia las ventajas de los mercados descentralizados existe una sólida tradición intelectual, cuyo autor de referencia es probablemente Friedrich Hayek. En “The Use of Knowledge in Society” (1945), el pensador austríaco sostiene que el conocimiento económico relevante no está al alcande de un individuo o un reducido número de personas, sino disperso entre millones de ellas, y que los mecanismos de fijación de precios son capaces de agregar y gestionar esos enormes volúmenes de información heterogénea y diseminada mejor que una autoridad central. De acuerdo con esta lectura, el mercado, por su carácter descentralizado, es preferible como procesador de datos. La conexión con el relato cripto es inmediata: el conocimiento disperso se puede coordinar mejor en un sistema monetario descentralizado que en uno gestionado por un banco central. A Hayek se sumaron otros destacados intelectuales, como Ludwig von Mises, Robert Nozick y otros, que insistieron, desde perspectivas diferentes, en la idea de que sólo un Estado mínimo, limitado a proteger a la ciudadanía frente a la fuerza, el robo o el fraude, puede puede justificar la violación de los derechos individuales. Mucho antes de que se escribiera la primera línea de código de Bitcoin, ya existía la arquitectura conceptual que le daría soporte. De hecho, Milton Friedman ya especulaba a finales de los noventa con un dinero electrónico ajeno a la voluntad de quienes gestionan la oferta monetaria. El nacimiento de las criptomonedas se benefició también de un catalizador cultural, cuyo origen analizó Fred Turner en “From Counterculture to Cyberculture” (2006), situándolo en la fusión entre el comunalismo de la bahía de San Francisco y la cultura informática. De esa coincidencia surgió una mezcla de antiautoritarismo, individualismo radical y utopismo tecnológico, donde la emancipación personal se presentaba como alternativa a las instituciones tradicionales. En 1988, Timothy May ya había alumbrado un incipiente “ciberlibertarismo” en su “Crypto Anarchist Manifesto”, secundado por James Dale Davidson y William Rees-Mogg en “The Sovereign Individual” (1997), donde se profetizaba el debilitamiento del Estado del bienestar ante una cibermoneda capaz de sustraer a los gobiernos el control sobre el dinero. Cuando Bitcoin fue presentado en 2008, recogió implícitamente esta herencia intelectual: Wei Dai, cuyo ensayo sobre el “b-money” aparece citado al comienzo del whitepaper de Satoshi Nakamoto (el anónimo desarrollador de la criptomoneda), había declarado su fascinación por la criptoanarquía de May. La fecha de su aparición resulta significativa: el “bloque génesis” de Bitcoin fue minado tras el colapso de Lehman Brothers, y en medio de la polémica sobre el coste de los rescates bancarios (en su código está incrustado el titular de la portada de The Times del 3 de enero de 2009: “Chancellor on brink of second bailout for banks”). El mensaje subyacente era muy claro: Bitcoin nacía para refundar la confianza monetaria, sin la mediación de ninguna institución. Conviene, con todo, introducir aquí una nota crítica, porque, como señaló David Golumbia en “The Politics of Bitcoin” (2016), esta genealogía no es intelectualmente neutral. A su juicio, tales ideas arrastran, a menudo sin que sus divulgadores lo perciban, premisas coincidentes con los planteamientos de algunos grupos extremistas de la política estadounidense: la inflación como un expolio premeditado, orquestado por las élites políticas; la caracterización de la Reserva Federal como una institución manipuladora; o la asimilación de cualquier tipo de impuesto a un atraco. Estas opiniones han generado intensas polémicas: por ejemplo, William J. Luther, de la Universidad de Florida, acusó a Golumbia de simplificar excesivamente lo que no es más que teoría monetaria convencional (aunque también ha señalado que los defensores de las criptomonedas pecan de lo mismo). En cualquier caso, la controversia evidencia que la afirmación de que la descentralización es “democrática” no cae del cielo, hunde sus raíces en una tradición intelectual que lleva décadas asociando la autonomía individual con la reducción del poder estatal. Frente a esa tradición, se han alzado las ideas de quienes han defendido que no se debe confundir libertad con ausencia de poder, como Jean-Jacques Rousseau, para quien la libertad exige que cada individuo cumpla la ley que, como parte del cuerpo soberano, se ha dado a sí mismo (configurando la llamada “voluntad general”). Pero Rousseau llevó esta idea hasta el extremo de afirmar —en “El contrato social” (1762)— que quien se niegue a obedecer la voluntad general debe ser obligado a ello por todos, “lo que no significa otra cosa sino que se le forzará a ser libre”. En esa frase late ya la tensión que el discurso cripto aprovecha: ¿qué ocurre con el individuo cuya voluntad particular discrepa de la colectiva? ¿Dónde termina la autodeterminación democrática y empieza la coacción estatal? John Stuart Mill ofreció en “On Liberty” (1859) una respuesta liberal a Rousseau, apoyándose en la preocupación por la “tiranía de la mayoría”, que había adquirido especial relevancia en el pensamiento de Alexis de Tocqueville. Mill defiende que el poder solo puede ejercerse legítimamente sobre un miembro de una comunidad civilizada, contra su voluntad, para evitar que dañe a otro. Locke, antes que ambos, había fundado la legitimidad del gobierno en el consentimiento y la protección de los derechos naturales, asentando la idea de que el poder político es un fideicomiso revocable, no un dominio irreversible. El discurso cripto no inventa esta tensión: se adentra en una disputa centenaria, apostando por la descentralización como una “forma superior de democracia”. Sus promesas llegaron a concretarse en metas muy concretas: facilitar el acceso al sistema financiero, proporcionando servicios bancarios a los 1.400 millones de adultos que, según el Banco Mundial, carecen de los mismos; eliminar a los intermediarios que se limitan a cobrar un margen; y colocar el poder de decisión manos de los usuarios. Al menos, en lo que se refiere al reparto del poder, la evidencia acumulada no es muy favorable. El estudio de referencia sobre la concentración de la propiedad en Bitcoin es el desarrollado por los economistas Igor Makarov y Antoinette Schoar para el National Bureau of Economic Research en 2021, aplicando algoritmos de agrupación de datos ( clustering ) sobre la totalidad del registro de transacciones para aislar las cuentas individuales. Sus hallazgos revelaron que, al cierre de 2020, la propiedad se encontraba altamente concentrada: los mil mayores inversores individuales disponían de aproximadamente 3 millones de bitcoins (BTC), mientras que los diez mil principales controlaban cerca de 5 millones. Asimismo, los intermediarios acumulaban unos 5,5 millones de BTC, equivalentes a un tercio del circulante de la época. Los autores concluyeron que el ecosistema operaba bajo una dinámica asimétrica donde los grandes mineros, los principales tenedores ( whales ) y las plataformas de intercambio ( exchanges ) absorbían la mayor parte de los flujos de la red, acumulando los retornos de la adopción en una franja minoritaria de participantes. Este diagnóstico exige una actualización, impulsada por la maduración institucional y el viraje del activo hacia las finanzas tradicionales. El análisis de los datos suministrados por las firmas de análisis on-chain , como Glassnode, muestran que la concentración continúa siendo elevada, aunque su composición ha cambiado. La preeminencia de los grandes exchanges minoristas ha sido mitigada por la irrupción de grandes vehículos institucionales (como, por ejemplo, los ETF de Bitcoin al contado). Este fenómeno matiza, pero no invalida, la tesis implícita en el estudio del NBER: la concentración en la custodia ya no equivale a una acumulación de la riqueza patrimonial en unos pocos individuos criptonativos, sino a una delegación institucional donde millones de inversores minoristas provenientes de las finanzas tradicionales acceden de forma indirecta a los rendimientos de la red a través de instrumentos convencionales. En 2021, una dirección con 50.000 BTC podía representar a una sola “ballena” o a un “exchange”; en 2026 puede pertenecer a un custodio de ETF tras el que pueden estar cientos de miles de minoristas. La conclusión no es que la concentración se haya disuelto, sino que se ha institucionalizado: continúa siendo asimétrica, pero se ha fragmentado a través de vehículos colectivos. La ironía es la colonización de Bitcoin por el mismo establishment financiero que venía a combatir. En enero de 2024, la SEC aprobó los ETF de Bitcoin al contado, y el iShares Bitcoin Trust de BlackRock protagonizó lo que Bloomberg calificó como el mayor lanzamiento de la historia de los fondos cotizados: alcanzó los 50.000 millones de dólares en activos en apenas once meses, convirtiéndose en el ETF con un crecimiento más rápido hasta entonces. El dinero que iba a liberar al individuo del “cártel” de las finanzas tradicionales es ahora custodiado, empaquetado y vendido por Wall Street. La paradoja difícilmente podría ser mayor: la desintermediación prometida ha dado lugar a una nueva intermediación institucional. Las finanzas descentralizadas ofrecen un ejemplo aún más nítido de lo que el Banco Internacional de Pagos ha llamado “ilusión de descentralización”. Su análisis constató que algunas entidades de capital riesgo, como la firma Andreessen Horowitz, disponían de una capacidad de voto y de veto fáctico sobre las propuestas sometidas a votación en Uniswap, uno de los principales protocolos de intercambio descentralizado, donde la participación efectiva de los usuarios en las votaciones es muy reducida, lo que permite que los grandes poseedores de tokens ejerzan una influencia desproporcionada sobre las decisiones del protocolo. La descentralización, por tanto, no elimina el poder: puede limitar su concentración en una institución formal y, al mismo tiempo, trasladarlo hacia quienes controlan los activos que permiten ejercerlo. Uno de los reproches centrales del pensamiento criptolibertario es que el Estado no representa a todos por igual, sino que suele ser capturado por élites organizadas, y en este argumento tiene a su favor aportaciones académicas muy sólidas, como las desarrolladas a partir de los trabajos de George Stigler sobre “captura regulatoria” (1971). Desde entonces, diversos trabajos han mostrado que, incluso en las democracias avanzadas, la traducción de las preferencias mayoritarias en políticas públicas puede verse condicionada por la capacidad de influencia de las élites económicas. Ahora bien: si el problema del Estado es que puede ser capturado, la pregunta decisiva es: ¿qué ocurre en los sistemas descentralizados? Y la respuesta empírica, como se ha comprobado con Bitcoin, resulta muy clarificadora: pueden ser capturados por los mismos actores, a menudo de forma más opaca y con menos mecanismos de corrección. La diferencia crucial entre ambos casos no es técnica sino institucional: un Estado democrático capturado dispone, al menos, de mecanismos de corrección (elecciones, tribunales constitucionales, prensa libre, reglas sobre financiación de partidos, transparencia presupuestaria), mientras que un protocolo descentralizado capturado por fondos de capital riesgo o ETF carece de mecanismos de control equivalentes. La descentralización no democratiza el poder: lo vuelve invisible. La narrativa cripto descansa, por tanto, sobre un equívoco en torno a la palabra “democrático” y, una vez desmontado, se aprecia con claridad que tras ella opera fundamentalmente una respuesta individualista al problema de la decisión colectiva, no una forma superior de resolverlo. Calificar como democrático un sistema en el que una fracción reducida de los participantes concentra una parte sustancial del poder computacional, mientras grandes tenedores e inversores pueden ejercer una influencia desproporcionada sobre las votaciones de gobernanza, constituye, en el mejor de los casos, un abuso del lenguaje. Pero, al mismo tiempo, existe una paradoja real, porque bajo ese equívoco late una realidad que los defensores de los principios democráticos no han de ignorar: la desconfianza hacia el Estado no brota de la nada, sino de su captura recurrente por intereses particulares que traicionan su promesa de representación universal. El debate entre Rousseau y Mill sobre dónde termina la libertad individual y empieza la coacción colectiva sigue abierto, y la tokenización no parece capaz de cerrarlo. Ninguna tecnología puede hacerlo, porque la democracia no es una arquitectura técnica, sino un conjunto de reglas y prácticas institucionales, siempre imperfectas, que requieren un permanente proceso de mejora y mantenimiento.

elDiario.eselDiario.esJulián López Milla17 sept
I

El fundador de TikTok se convierte en el hombre más rico de Asia, según Bloomberg

Shanghái (China), 17 sep (EFE).- El fundador de la tecnológica china ByteDance -la empresa detrás de la popular red de videos cortos TikTok-, Zhang Yiming, desbancó al magnate indio Gautam Adani para convertirse por primera vez en el hombre más rico de Asia, según la lista de multimillonarios que elabora la agencia Bloomberg. A sus 43 años, el patrimonio del empresario se estima en unos 105.500 millones de dólares, ocho veces más que a principios de 2019, cuando ese medio empezó a seguir su evolución. Zhang ya era la persona más rica de China gracias no solo al éxito de TikTok y de su plataforma gemela en el país asiático, Douyin, sino también por la apuesta de ByteDance por la inteligencia artificial (IA) por medio de aplicaciones como el 'chatbot' Doubao AI o el generador de vídeo Seedance. Para Bloomberg, que Zhang haya llegado a lo más alto de la lista es un buen ejemplo del 'boom' de la IA, ya que ha superado a multimillonarios cuya fortuna procede de sectores considerados más tradicionales como Adani, cuyos negocios van desde la infraestructura a la logística; el también indio Mukesh Ambani (Reliance Industries), con intereses en energía o minorista, o el japonés Tadashi Yanai, fundador de la matriz de la popular cadena textil Uniqlo. El furor por esa tecnología en auge ha generado una oleada de nuevos millonarios en China, incluso en empresas que aún no son capaces de generar beneficios. Asimismo, la elaboradora de la lista considera que ByteDance ha logrado superar la tormenta geopolítica que casi supuso la prohibición de TikTok en Estados Unidos, donde se vio obligada a transferir parte de sus operaciones a inversores locales. "Ha jugado bien sus cartas. Se mantuvo firme y siguió doblando su apuesta por la inversión en IA", explica Lian Jye Su, analista jefe de la consultora Omdia. La prensa oficial se ha subido al carro de Zhang: el rotativo nacionalista Global Times publicó anoche un artículo en el que ensalza no solo al directivo por resistir las "constantes presiones políticas en EE.UU." sino también al sector tecnológico chino en general. "El 'boom' de la IA crea nuevos multimillonarios no solo entre fundadores de plataformas digitales sino también en los sectores de los chips, los modelos (de IA), la robótica o la manufactura avanzada. Los analistas chinos lo ven como prueba de una reevaluación integral de las cadenas de suministro tecnológicas", apunta ese medio. EFE

InfobaeInfobaeNewsroom Infobae17 sept

SKY se hunde 11,18% y roza la sobreventa el 16 de septiembre de 2026 tras el bloqueo de la Clarity Act

El token de gobernanza SKY se desplomó 11,18% en las últimas 24 horas hasta USD $0,0566023, en un movimiento que coincide con el bloqueo de la Clarity Act en el Senado de EE. UU. y un amplio risk-off del mercado cripto que dejó cerca de USD $680 millones en liquidaciones. Este reporte estilo Bloomberg Terminal desglosa la acción de precios, los indicadores técnicos, los niveles críticos y los escenarios para inversores.

Diario BitcoinDiario BitcoinCanuto16 sept

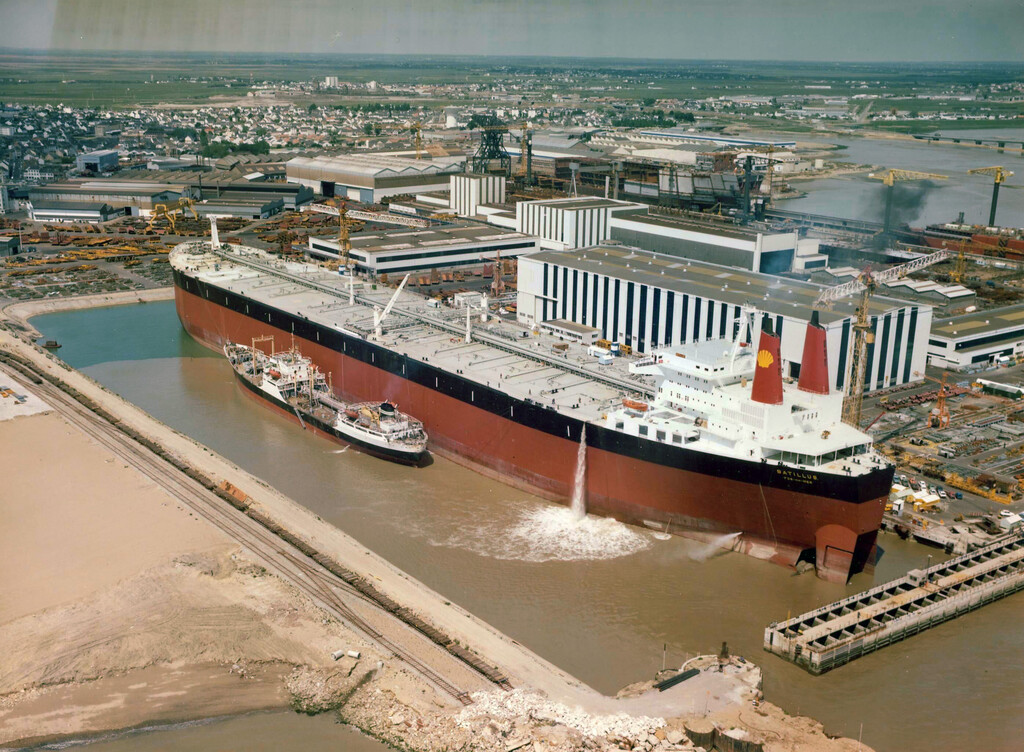
Hay tan pocos barcos dispuestos a cruzar Ormuz que usar un petrolero ya vale más de un millón de dólares al día. Y lo vamos a notar en la gasolinera

Alquilar un petrolero nunca ha sido tan caro, y eso tiene un impacto directo en el precio del petróleo que, indiscutiblemente, vamos a asumir. Y es que en la ruta más vigilada del sector, el coste diario de fletar un buque acaba de superar la marca del millón de dólares por primera vez en la historia, según datos de la Baltic Exchange difundidos por Bloomberg. El motivo no es más que la guerra en torno a Irán , la cual ha dejado muy pocos barcos dispuestos a navegar por el estrecho de Ormuz, y los que lo hacen están cobrando en consecuencia. Cadena de precios . Las tarifas de los petroleros repercuten directamente en el precio del combustible que llega a las gasolineras y fábricas de todo el mundo. Así que cuando cuesta tal cantidad al día solo para transportar crudo, ese coste adicional termina apareciendo en algún otro lugar de la cadena, por lo general, en la factura del consumidor. En detalle. Los buques que transportan crudo desde el interior del golfo Pérsico hacia China se están fletando ahora a 1,035 millones de dólares al día, según cuentan desde Bloomberg. De hecho, esa ruta de referencia se ha vuelto menos representativa del mercado real durante la guerra, porque la mayor parte del petróleo del Golfo ya no sale por esa vía. En su lugar, los exportadores han pasado a trasladar barriles a través de Ormuz en trayectos cortos para que los recojan petroleros que esperan justo a las afueras del estrecho, lo que evita el tramo más arriesgado. Ni siquiera esta opción es más barata, ya que transportar crudo a China desde el golfo de Omán, esquivando el estrecho por completo, sigue costando alrededor de 644.000 dólares al día, señalan desde Bloomberg. Es una cifra que, si la comparamos con otras etapas de la recesión, ni siquiera habría cubierto los costes operativos de un barco. En Xataka Los insurgentes de Yemen no sabían hacer cohetes guiados con alcances de 2.000 kilómetros. Hasta que abrieron Claude Rompecabezas . Tres fuerzas están haciendo que las tarifas estén más altas que nunca. En primer lugar, los márgenes de refinado se han disparado porque las guerras tanto en Irán como en Ucrania han reducido la capacidad mundial para transformar el crudo en combustible utilizable, según Bloomberg. Eso está impulsando a las refinerías a seguir comprando y transportando petróleo dondequiera que puedan conseguirlo, ya que procesarlo en diésel y gasolina sigue siendo rentable incluso con los costes de flete actuales. En segundo lugar, el desvío a través de Ormuz añade un tiempo de navegación adicional a cada viaje, inmovilizando buques que de otro modo estarían disponibles para nuevos cargamentos. En tercer lugar, los ataques de los rebeldes hutíes de Yemen han cortado otras rutas de exportación, obligando a algunos petroleros a emprender un viaje alrededor de África que añade aproximadamente 30 días extra en el mar, según cuentan desde Bloomberg. Esta escasez de buques está agravando una crisis de suministro que se lleva gestando desde hace meses. Y es que tal y como contábamos recientemente, Arabia Saudí, el mayor exportador de petróleo del mundo, se ha visto obligada ahora a cerrar su principal oleoducto alternativo a Ormuz tras un ataque con drones contra una estación de bombeo. Ese oleoducto transporta habitualmente unos 4 millones de barriles al día, alrededor del 4 % del suministro mundial, hacia el puerto del mar Rojo de Yanbu, esquivando el estrecho por completo. Con esta infraestructura fuera, el ritmo de 22 millones de barriles al día caen a entre 6 y 9 millones, según cuentan desde Reuters, y la propia producción de Arabia Saudí ha descendido de los 10,9 millones de barriles diarios en febrero a unos 6,2 millones en agosto. Con perspectiva. Esta crisis ha llevado a que muchos la comparen con la que hubo en la década de 1970. Fatih Birol, director de la Agencia Internacional de la Energía, ya en marzo declaraba al Financial Times que este año se ha perdido más suministro de petróleo que durante las crisis de 1973 o 1979, advirtiendo de que nos encontrábamos con la mayor amenaza para la seguridad energética de la historia. Y ahora qué . Nadie fija un plazo definitivo sobre cuándo volverá a estar totalmente operativo el oleoducto al que han atacado en Arabia Saudí. Fuentes de Reuters han señalado entre cinco y seis semanas para las reparaciones, aunque el bombeo parcial podría reanudarse antes. Hasta entonces es probable que las tarifas sigan altas mientras los barcos escaseen y las travesías continúen alargándose. Así que todo pinta a que el precio del combustible en las gasolineras no nos va a dar ningún respiro. Al revés. Imagen de portada | Jacques Girard ( Wikipedia ) En Xataka | El mapa energético está cambiando: ya no gana quien tiene más gas, sino quien puede sacarlo al mercado - La noticia Hay tan pocos barcos dispuestos a cruzar Ormuz que usar un petrolero ya vale más de un millón de dólares al día. Y lo vamos a notar en la gasolinera fue publicada originalmente en Xataka por Antonio Vallejo .

XatakaXatakaAntonio Vallejo16 sept

Pieverse (PIEVERSE) resiste el 16 de septiembre de 2026 mientras el mercado sufre un golpe regulatorio

Pieverse (PIEVERSE) se negocia en USD $1,18 tras ganar un 1,94% en la jornada, en un día marcado por el rechazo del Senado estadounidense a la CLARITY Act y más de USD $500 millones en liquidaciones en el mercado cripto. El token acumula un avance del 29,36% en 30 días, pero el MACD giró a territorio bajista y el volumen no acompaña. Este reporte tipo Bloomberg Terminal analiza precios, técnicos, fundamentales, escenarios y señales de trading con recomendaciones accionables para cada perfil de inversor.

Diario BitcoinDiario BitcoinCanuto16 sept

OpenAI tantea una nueva ronda de financiación que valoraría a la firma en más de 1,2 billones de dólares

OpenAI se encuentra en conversaciones preliminares con inversores para cerrar una ronda de financiación con la que la firma especializada en inteligencia artificial alcanzaría una valoración superior a los 1,2 billones de dólares (1,04 billones de euros) antes de su salida a Bolsa, después de que el CEO de la compañía, Sam Altman, anunciara que retrasaría este debut bursátil ante el debate generado en el sector para frenar el desarrollo de la IA. Según han adelantado varios medios como el 'Financial Times' y 'Bloomberg' citando a fuentes familiarizadas con el asunto, OpenAI ha mantenido reuniones con importantes inversores para esta nueva ronda de financiación, aunque las conversaciones todavía se encuentran en fase inicial y las cifras podrían modificarse. OpenAI captó en marzo 122.000 millones de dólares (unos 105.000 millones de euros) en su última ronda de financiación, liderada por Amazon, Nvidia y SoftBank, que otorgó a la 'startup' una valoración de 852.000 millones de dólares (unos 740.000 millones de euros). La firma de IA sopesará cuando concluir esta nueva ronda en el momento en que decida salir a Bolsa, con lo que todavía no cerrará la financiación ante la negativa de Altman a dar el paso de cotizar en los mercados bursátiles. "Teniendo en cuenta todo lo que está ocurriendo en materia de seguridad, ahora mismo sería un momento poco prudente para salir a bolsa. No sentimos presión para hacerlo", explicó el consejero delegado de la tecnológica creadora de ChatGPT en una entrevista con la revista 'Fortune'. OpenAI inició en junio los trámites para convertirse en una empresa cotizada con el registro confidencial ante la Comisión de Mercado y Valores (SEC) de una solicitud para saltar al parqué, sin embargo, los recientes acontecimientos en el sector, con las principales firmas de IA haciendo un llamamiento a frenar el desarrollo de los modelos por los potenciales riesgos, demorarán su estreno bursátil. SpaceX, compañía del magnate Elon Musk que se fusionó con la 'startup' de IA xAI, comenzó a cotizar en la Bolsa de Nueva York en junio con la mayor oferta pública inicial de la historia y Anthropic tiene previsto dar el paso en las próximas semanas.

InfobaeInfobaeNewsroom Infobae16 sept

Cardano (ADA) cae un 5,75 % bajo presión regulatoria: análisis del 16 de septiembre de 2026

Cardano (ADA) cayó un 5,75 % en las últimas 24 horas hasta USD $0,195, arrastrado por la presión regulatoria previa a la votación de la ley CLARITY y por un contexto general de aversión al riesgo. Este reporte tipo Bloomberg Terminal desglosa los catalizadores, la estructura técnica, los niveles clave y las estrategias accionables para inversores de corto, mediano y largo plazo.

Diario BitcoinDiario BitcoinCanuto16 sept