CaixaBank venderá más riesgo para blindar el dividendo pese al alza del crédito
El banco asegura que las condiciones de precio y liquidez son buenas. El objetivo es ceder al mercado los activos que generen menos rentabilidad. Leer
El banco asegura que las condiciones de precio y liquidez son buenas. El objetivo es ceder al mercado los activos que generen menos rentabilidad. Leer
El fallo de la cuadragésima segunda edición de los 'Premios Literarios Jaén' se ha hecho público este martes, 15 de septiembre, en una convocatoria marcada por el significativo crecimiento de la participación. Un total de 1.059 manuscritos inéditos han concurrido este año a las tres modalidades del certamen. Este hecho refuerza la trayectoria de unos premios que, tras más de cuatro décadas, continúan impulsando la creación literaria en los ámbitos de la Novela, la Poesía y la Narrativa Juvenil . CajaGranada Fundación, CaixaBank y Fundación Cajasol organizan esta 42.ª edición, cuya entrega de premios se celebrará en Jaén, convertida para la ocasión en punto de encuentro de autores, lectores y profesionales del ámbito literario andaluz. La entrega de los cuadragésimos segundos 'Premios Literarios Jaén' tendrá lugar el viernes, 27 de noviembre, en el Parador de Jaén y contará con la intervención de la escritora Luz Gabás , quien impartirá la ya tradicional conferencia anual del certamen. En la modalidad de Novela , premio dotado con 16.000 euros y al que han concurrido 203 manuscritos, el jurado, después de examinar las obras que quedaron finalistas, ha reconocido por unanimidad a Diego Doncel Manzano por la obra 'Largo das almas' . El jurado ha premiado la novela por plasmar un lírico y detectivesco recorrido a través de la Lisboa de la transición a la democracia, componiendo una oda a esta ciudad y a su autor más emblemático, Pessoa, mediante un lenguaje de gran riqueza y altura intelectual. Diego Doncel Manzano (Malpartida, Cáceres, 1964) es poeta, novelista, articulista y crítico literario. Como narrador ha publicado 'El ángulo de los secretos femeninos', 'Mujeres que dicen adiós con la mano' y 'Amantes en el tiempo de la infamia'. En poesía obtuvo el Premio Adonais en 1990 con 'El único umbral' y ha desarrollado desde entonces una amplia trayectoria reconocida por la crítica. Entre sus títulos figuran 'Una sombra que pasa', 'En ningún paraíso', 'Porno ficción' y 'El fin del mundo en las televisiones'. En 2020 obtuvo el Premio Loewe con 'La fragilidad', obra que recibió también el Premio de la Crítica de la Comunidad de Madrid y el Premio de los Editores de Poesía al mejor libro del año . Ha trabajado además como periodista, guionista y gestor cultural, y ha dirigido colecciones de poesía y ensayo. Por el conjunto de su trayectoria literaria recibió en 2015 el Premio Diálogo de Culturas. El jurado de Poesía , en sucesivas deliberaciones, fue seleccionando los mejores manuscritos hasta que eligió, por unanimidad, la obra titulada 'Esto es todo' de Juan Cobos Wilkins . Esta modalidad está dotada con 10.000 euros y a la misma han concurrido 256 originales. Sobre la obra ganadora, el jurado ha subrayado la enorme originalidad del texto que imbrica elementos de la cultura pop con conceptos poéticos clásicos. Aborda temas de gran pertinencia en el mundo actual con una brillante poesía confesional que evoca sentimientos humanos, como la relación con los padres, los afectos o la sexualidad, pasando de la alegría de los recuerdos felices a una profunda y veraz tristeza. La sorpresa, el ingenio y los hallazgos sobrevuelan toda la lectura del libro. Juan Cobos Wilkins (Riotinto, Huelva, 1955) es poeta, narrador y crítico literario. Ha sido director de la Fundación Juan Ramón Jiménez y de la colección poética que lleva el nombre del Premio Nobel, y codirigió el Aula de Poesía de la Facultad de Ciencias de la Información de Madrid. Entre sus libros de poesía figuran 'Llama de clausura', 'Para qué la poesía', 'Biografía impura', 'El mundo se derrumba y tú escribes poemas' y 'Matar poetas'. Es también autor de novelas como 'El corazón de la Tierra', llevada al cine, 'Mientras tuvimos alas' y 'El mar invisible', además de relatos y de una biografía de Federico García Lorca. Ha desarrollado asimismo una amplia labor como crítico literario en medios como El País y la revista Mercurio. Su trayectoria ha sido reconocida con numerosos galardones, entre ellos el Premio Andalucía de la Crítica, el Premio Internacional Emilio Castelar y la Medalla de las Letras de Huelva. En la categoría de Narrativa Juvenil , dotada con 10.000 euros y a la que se presentaron 600 obras, después de examinar las finalistas, el jurado ha acordado por unanimidad proclamar ganadora la obra titulad a 'El verano de los deseos' de María Peláez García . El jurado ha valorado la obra por ser actual, emocional e intergeneracional, lo que permite viajar con el libro. El texto conecta puentes entre el pasado que conocemos y el presente que estamos viviendo. María Peláez García (Madrid, 2001) es escritora y graduada en Humanidades por la Universidad de Alcalá. Ha continuado su formación en el ámbito de los estudios literarios y culturales hispánicos, compaginándola con la escritura. Ha participado en distintas publicaciones colectivas y antologías, entre ellas 'El Último Hotel' y su continuación, 'El Último Hospital'. También forma parte de 'Diferetelling', una antología de reinterpretaciones literarias publicada en 2024. Ese mismo año publicó 'Doce meses', un relato centrado en el proceso de recuperación de su protagonista y la importancia del acompañamiento. Su trayectoria literaria se ha desarrollado especialmente en los ámbitos de la narrativa contemporánea, el romance y la fantasía. Los jurados de las tres modalidades han tenido que realizar una ardua labor en esta edición, ya que se han presentado un total de 1.059 manuscritos. El jurado de la modalidad de Novela ha estado integrado por Antonio Gárate Oronoz, Jesús García Calero, Javier Ortega Posadillo y Francisco Morales Lomas , quien actuó como presidente del mismo. Jesús Munárriz Peralta ha presidido el jurado de Poesía. Junto a él han formado parte Manuel García García, María Zaragoza Hidalgo, Inmaculada Lergo Martín y Antonio Molina Flores. En la modalidad de Narrativa Juvenil, ha presidido el jurado Alexia Buj Requena . Junto a ella han estado Susanna Herrero Rodríguez, María Sierra Morales y Carla Martí García.
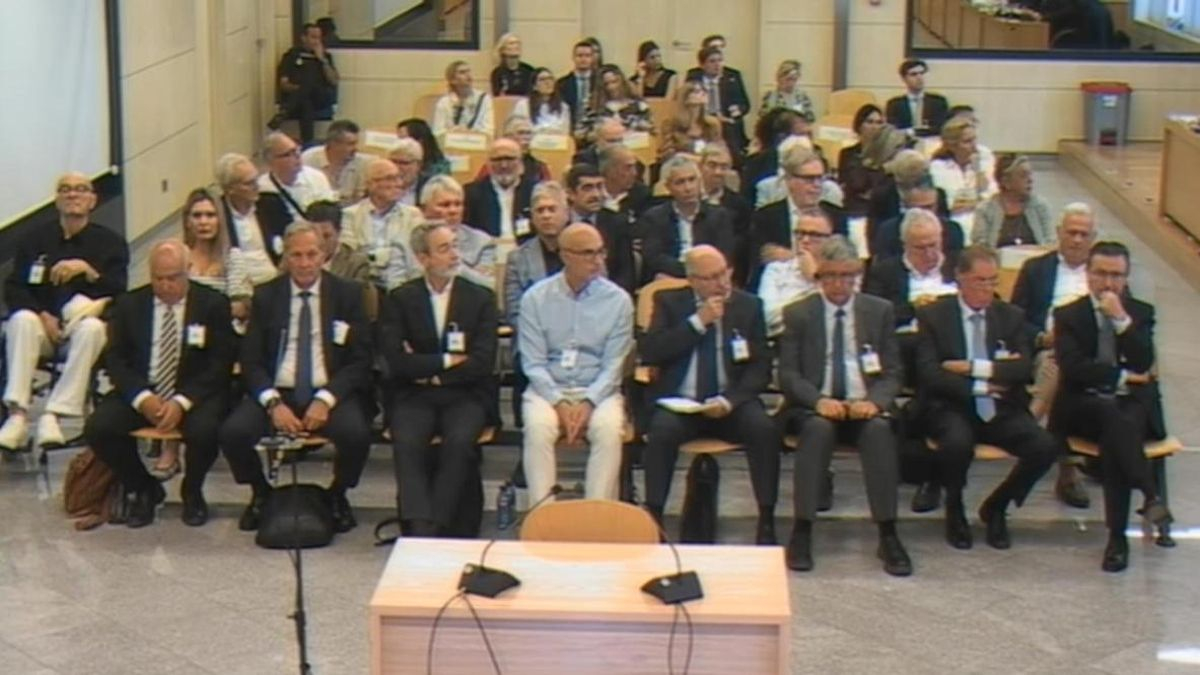
Aurelio Izquierdo, expresidente y exconsejero delegado, tras alcanzar un pacto de conformidad con el Ministerio Público, declara que los consejeros no ejecutivos desconocían los detalles de las operaciones El juicio por Grand Coral de Banco de Valencia comienza con conformidad de varios acusados La Fiscalía ha retirado la acusación contra José María Cataluña, extesorero del PSPV-PSOE, en el juicio de la Audiencia Nacional relativo a los préstamos de Banco de Valencia, entidad de la que era consejero no ejecutivo. El Ministerio Fiscal también ha retirado la acusación contra otros 15 consejeros no ejecutivos tras el reconocimiento de los hechos por parte de Aurelio Izquierdo, exconsejero delegado y expresidente de Banco de Valencia, la entidad arruinada y vendida por un euro a Caixabank. Se trata, además de José María Cataluña, de los consejeros Josefa Martí Puig, Eduardo Montesinos Chilet, Vicente Montesinos Vernetta, Ángel Abilio Álvarez Martín, Manuel Escámez, Rafael Ferrando Giner, Francisco V. Gregori Gea, Ana Llanos Herce Collado, María Teresa Montañana Latorre, Remigio Pellicer, María del Rocío Peramo, Juan Antonio Pérez Eslava, Ana María Torres Valero, Isaïes Fallos Molla, Héctor Ferrás Guarch y Carmen Hernández Lara (esta última consejera por el PSPV). Por el contrario, pese a haber sido también consejeros no ejecutivos, la fiscal mantiene la acusación para Antonio José Tirado Jiménez, exalcalde socialista de Castelló y ex vicepresidente de Bancaja, y para Ángel D. Villanueva Pareja, expresidente de Bancaja Hábitat. El abogado del Estado, por su parte, sí que ha retirado la acusación contra Tirado y Villanueva. Aurelio Izquierdo ha alcanzado un pacto de conformidad con el Ministerio Público que se ha materializado este martes con un interrogatorio por parte de la fiscal en la que el exconsejero delegado de Banco de Valencia ha asegurado que los consejeros a los que finalmente se les ha retirado la acusación desconocían los detalles de las operaciones en México aprobadas por los consejos de administración de la entidad. Los consejeros no ejecutivos, según ha declarado Izquierdo en un breve interrogatorio, apenas contaban con el conocimiento sobre el riesgo de las operaciones que aportaba el ponente del consejo, “igual que en todas las operaciones de financiación”, ha afirmado. El principal acusado ha reconocido los hechos, asumiendo una pena menor. Sin embargo, ni Izquierdo ni los otros acusados que han pactado con la Fiscalía (el exconsejero delegado Domingo Parra y los empresarios Juan Vicente Ferri y José Salvador Baldó Llorens) han alcanzado una conformidad sobre la responsabilidad civil, por el tribunal tras el juicio oral. Todos los acusados a los que se les ha retirado la acusación se han marchado de la sala. El presidente del tribunal ha avanzado que se dictará respecto de los aludidos una sentencia absolutoria. Por otro lado, tanto el banquero Joan Pau Miquel Prats como Alfonso Carlos Monferrer Daudí, exdirector de participaciones inmobiliarias de Bancaja y primer presidente de la Federación de Pádel de la Comunitat Valenciana, han alcanzado en la segunda sesión del juicio un pacto de conformidad con el Ministerio Público. A Carlos Beamonte Nicolás, directivo de AndBank, se le ha retirado la acusación por prescripción.
 elDiario.es•Lucas Marco15 sept
La operación de deuda servirá para impulsar el negocio del operador digital especializado en transporte de mercancías por carretera de carga completa. Leer
Si eres funcionario y estás pensando en comprar casa, septiembre llega con hipotecas a tipos ajustados en los tres formatos. Las fijas parten del 2,55% TIN de Ibercaja, las mixtas del 1,80% TIN de Banco Sabadell durante sus 3 primeros años y las variables de euríbor + 0,49% en Kutxabank. Eso sí, son tipos bonificados, con condiciones que conviene leer antes de firmar. El euríbor cerró agosto con una media del 2,954%, según el Banco de España. Por ello, en una hipoteca variable o mixta conviene mirar, junto al tipo de salida, el diferencial que se suma a ese índice en cada revisión. Ten en cuenta también que una nómina estable cubre solo una parte de las condiciones. La mayoría de estas ofertas exige contratar seguros u otros productos del banco, y ese coste lo recoge la TAE , no el TIN. Entre las mejores hipotecas fijas de septiembre están las de Ibercaja ( 3,49% TAE ), Banca March ( 3,01% TAE ), Banco Sabadell ( 3,58% TAE ), Cajamar ( 3,44% TAE ) y Caixabank ( 4,26% TAE ), todas con el mismo interés de la primera a la última cuota. Ibercaja aplica en su Hipoteca Vamos Fija un 2,55% TIN (Tipo de Interés Nominal) a 25 años, con una TAE (Tasa Anual Equivalente) del 3,49% . Financia hasta el 80% del valor de tasación o de compraventa y no cobra comisión de apertura. Para llegar a ese tipo tendrás que domiciliar la nómina y al menos 3 recibos , hacer 12 operaciones con tarjeta cada semestre y contratar los seguros de hogar y vida. La Hipoteca Avantio fija de Banca March tiene la TAE más baja de las fijas de esta selección, un 3,01% , con un 2,65% TIN a 30 años. Para conseguirla tendrás que acreditar unos ingresos recurrentes de al menos 2.000 euros al mes y contratar un seguro de vida y otro de hogar. Financia hasta el 80% de la vivienda habitual y no cobra comisión de apertura. Si amortizas antes de tiempo, la compensación es del 2% durante los 10 primeros años y del 1,5% a partir de entonces. En Banco Sabadell el tipo fijo se sitúa en el 2,75% TIN, con una TAE del 3,58% y un plazo de hasta 30 años. Las bonificaciones se consiguen domiciliando la nómina y contratando los seguros de vida, hogar y protección de pagos. Eso sí, si dejas de cumplir alguna de ellas, el interés pasa al tipo sin bonificar en la siguiente revisión semestral. No cobra comisión de apertura y financia hasta el 80% del valor de tasación. La bonificación de la HipotecON a tipo fijo de Cajamar puede llegar a 0,80 puntos si contratas productos de la entidad, y deja el préstamo en un 2,85% TIN a 30 años, con una TAE del 3,44%. Pide unos ingresos de la unidad familiar de al menos 4.000 euros al mes y un endeudamiento de hasta el 30%. Financia hasta el 80% sin comisión de apertura. Con el mismo 2,85% TIN que Cajamar, la Hipoteca CasaFácil Fijo de Caixabank tiene una TAE del 4,26% a 30 años y no cobra comisión de apertura. Para el mejor tipo tendrás que domiciliar la nómina, contratar los seguros y una alarma y abrir una cuenta asociada. Las mixtas combinan unos años de tipo fijo con un interés ligado al euríbor para el resto del plazo. Este mes destacan las de Banco Sabadell ( 3,65% TAE Variable ), Pibank ( 3,34% TAE Variable ), Ibercaja ( 3,80% TAE Variable ), ABANCA ( 5,15% TAE Variable ) y de nuevo Ibercaja, con 10 años de tramo fijo ( 3,47% TAE Variable ). La Hipoteca Mixta de Banco Sabadell aplica un 1,80% TIN durante los 3 primeros años y, a partir de entonces, euríbor + 0,70%, con una TAE Variable del 3,65% a 30 años. Las bonificaciones son las mismas que en su hipoteca fija, sin comisión de apertura y con financiación de hasta el 80% del valor de tasación. Pibank no pide nómina ni seguros propios: solo exige abrir la Cuenta Pibank para domiciliar la cuota y contratar el seguro de daños obligatorio con la aseguradora que prefieras. Tampoco cobra comisiones de apertura, estudio, amortización ni cancelación. Su 1,99% TIN se mantiene durante 4 años y después pasa a euríbor + 0,68% , con la TAE Variable más baja de las mixtas: un 3,34% . Admite plazos de hasta 35 años, con un importe mínimo de 80.000 euros, y financia hasta el 90% del valor de compra. Con 5 años de tipo fijo al 2% TIN, la Hipoteca Vamos Mixta de Ibercaja pasa después a euríbor + 0,60%, con una TAE Variable del 3,80% a 25 años. Sin comisión de apertura ni gastos de notaría, registro o gestoría, la Hipoteca Mixta Mari Carmen de ABANCA aplica un 2,05% TIN durante 5 años y euríbor + 0,60% después, con una TAE Variable del 5,15% a 30 años. Financia hasta el 80% del valor de la vivienda. La segunda versión de la Hipoteca Vamos Mixta de Ibercaja alarga el tramo fijo hasta 10 años, al 2,10% TIN. Después pasa a euríbor + 0,60% , con una TAE Variable del 3,47% a 25 años. Kutxabank ( 3,72% TAE Variable ), Banco Sabadell ( 3,98% TAE Variable ), COINC ( 3,34% TAE Variable ), Bankinter ( 3,69% TAE Variable ) y Unicaja ( 4,25% TAE Variable ) completan la selección con hipotecas cuya cuota se revisa según el euríbor más un diferencial. Euríbor + 0,49% es el diferencial más bajo de esta selección, y lo aplica la Hipoteca Variable de Kutxabank a 30 años. El primer año se paga un 2% TIN, con una TAE Variable del 3,72%. A cambio, pide domiciliar una nómina de al menos 3.000 euros al mes, aportar un mínimo de 2.000 euros al año a un plan de pensiones y contratar el seguro de hogar. Sin esas condiciones, el interés sube cerca de 1 punto. Banco Sabadell repite en las variables con un 1,50% TIN durante los 12 primeros meses y, después, euríbor + 0,50% , con una TAE Variable del 3,98% a 30 años . Pide las mismas bonificaciones que en su fija y su mixta, también sin comisión de apertura. La única condición que pide COINC en su Hipoteca Variable es tener una cuenta en la entidad, y no cobra comisión de apertura ni por amortización anticipada. El primer año aplica un 2,30% TIN y el resto del plazo, euríbor + 0,50% , con una TAE Variable del 3,34% a 30 años. Bankinter mantiene su 2,30% TIN durante 36 meses y después pasa a euríbor + 0,50%, con una TAE Variable del 3,69% a 30 años. Sus bonificaciones son opcionales: domiciliar la nómina, contratar los seguros de hogar y vida y hacer aportaciones a un plan de pensiones. Según el banco, no condicionan la concesión del préstamo, solo el precio. Ten en cuenta que cobra una comisión de apertura de 500 euros. Financia hasta el 80% de la vivienda habitual. Pensada para nóminas a partir de 2.000 euros, la Hipoteca Variable de Unicaja aplica un 1,90% TIN el primer año y euríbor + 0,55% después, con una TAE Variable del 4,25% a 30 años. Para el tipo bonificado pide domiciliar la nómina, usar la tarjeta y domiciliar recibos. Cobra una comisión de apertura del 0,15% y otra del 0,25% si amortizas en los 3 primeros años, y financia hasta el 80% del valor. Algunas de estas hipotecas fijan un mínimo de ingresos, que va desde 2.000 euros al mes hasta 4.000 euros en el caso de los ingresos familiares, por lo que conviene comparar el tuyo con el de cada oferta antes de elegir. Además, ten en cuenta qué ocurre si dejas de cumplir alguna condición con los años: en algunas ofertas el interés sube al tipo sin bonificar en la siguiente revisión, y en otras las bonificaciones son opcionales y solo afectan al precio. El Banco Central Europeo subió el 10 de septiembre sus tres tipos oficiales 25 puntos básicos, con efecto desde el 16 de septiembre, debido al repunte de la inflación de la eurozona hasta el 3,3%. La media provisional del euríbor en septiembre ronda el 3,08%-3,10%, por encima de la de agosto. Si esa tendencia se mantiene, las próximas revisiones de las hipotecas variables , y del tramo variable de las mixtas cuando llegue, se calcularán sobre un índice más alto. En una hipoteca fija, en cambio, la cuota que firmes no cambiará aunque el euríbor siga subiendo. Fuente hipotecas fijas: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). La tabla muestra las hipotecas fijas con el interés más bajo a un plazo de hasta 25 años. Se toma como referencia este plazo porque es el que mejor se adapta al plazo medio al que se firman las hipotecas en España, según los últimos datos disponibles del INE. En caso de empate, se dará prioridad a las ofertas con mejores condiciones con respecto a varios criterios: la comisión de apertura; el porcentaje máximo sobre el valor de tasación que permite financiar; la comisión por amortización anticipada parcial y/o total; el número de productos/servicios que hace falta contratar para conseguir la máxima bonificación; la diferencia entre el interés bonificado y el interés sin bonificar (cuanto menor sea la diferencia, mejor). La no disponibilidad de información siempre penaliza a una oferta frente a otra para la que su entidad sí muestre datos al respecto. Si una entidad no dispusiera de oferta para el plazo elegido, se ha tenido en cuenta el siguiente tramo para el que sí tuviera oferta. Este ranking solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética A) quedan excluidas. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación. Fuente hipotecas mixtas: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). Las ofertas están ordenadas por los siguientes criterios: 1) Interés fijo más bajo; 2) Interés variable más bajo; 3) Menor comisión de apertura; 4) El mayor porcentaje del precio de la vivienda que permite obtener; 5) Menor coste por comisión anticipada; 6) Productos exigidos para obtener la máxima bonificación. Este ranking: 1) solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética «A») quedan excluidas y 2) solo muestra las ofertas de entidades con presencia en más de la mitad de las CC.AA o que permiten la contratación de sus productos por Internet. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación. Fuente hipotecas variables: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). Los criterios para ordenar las ofertas de hipotecas son: 1º Diferencial; 2º Interés de salida; 3º Comisiones; 4º Número de productos vinculados. Este ranking solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética A) quedan excluidas. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación.
Fundación 'La Caixa' repite como empresa con mejor responsabilidad social empresarial (RSE) y mayor compromiso social en el último Estudio de Éxito Empresarial, Responsabilidad Social Empresarial (RSE), ESG y Sostenibilidad de otoño de 2026, elaborado por Advice Strategic Consultants. El Corte Inglés y CaixaBank ocupan el segundo y tercer puesto del ranking, seguidos por Inditex, Banco Santander, Mercadona, Telefónica, Cellnex Telecom, Meliá Hotels International e Iberdrola, que completan el 'top 10' de compañías españolas más reconocidas por su impacto social, ambiental y de gobernanza. El informe, que cumple veinte años desde su lanzamiento en 2006, destaca que las grandes empresas españolas han dado un giro a sus políticas de RSE, ESG y sostenibilidad, orientándolas hacia actuaciones más concretas, tangibles, visibles y medibles, en respuesta a la demanda de la sociedad, expertos y líderes de opinión. "Nunca, en la historia de la RSE, ESG y sostenibilidad, las grandes empresas españolas habían llevado a cabo tantas acciones sociales concretas como en 2026", ha explicado Jorge Díaz-Cardiel, socio director de Advice Strategic Consultants. FUNDACIÓN 'LA CAIXA', LÍDER POR VIGÉSIMO AÑO CONSECUTIVO Fundación 'La Caixa' se mantiene en el primer puesto del ranking desde la creación del estudio, al ser reconocida por la sociedad española, los expertos, el tejido empresarial y el tercer sector como la entidad con mayor compromiso social. Según el informe, el 90% de la población mayor de 18 años identifica la marca 'La Caixa' como reconocible, familiar y cercana, mientras que el 88% considera que su actividad se centra en ayudar a la sociedad y a las personas más necesitadas. La fundación destina en 2026 un presupuesto récord de 710 millones de euros a su Obra Social, dentro de un Plan Estratégico 2025-2030 que prevé movilizar 4.000 millones de euros hasta 2030 para transformación social. El 60% de este presupuesto (415 millones) se dirige a acción social, a través de programas como CaixaProinfancia, Incorpora/Reincorpora, atención a personas con enfermedades avanzadas y el programa de Personas Mayores. El Corte Inglés ocupa la segunda posición gracias a su Plan Director de Sostenibilidad 2025-2030, que integra la sostenibilidad de forma transversal en su oferta comercial, proveedores y marcas propias. CaixaBank, en tercer puesto, destaca por haber movilizado 34.928 millones de euros en financiación sostenible, destinados a proyectos verdes (16.770 millones), sociales (6.501 millones) y de transición/sostenibilidad (5.888 millones). Inditex ostenta la cuarta posición por sus avances en la transformación de la cadena de suministro, la reducción del consumo de agua y el impulso de materiales de menor impacto ambiental. En 2025 destinó 175 millones de euros a 1.200 proyectos sociales, beneficiando a 4 millones de personas. En quinto lugar, Banco Santander resalta por haber movilizado 14.000 millones de euros en financiación verde durante el primer semestre de 2026, incluyendo apoyo a proyectos de energía limpia, eólica y almacenamiento.
Firmar a tipo fijo desde el 2,55% TIN con Ibercaja, o partir de un 1,50% TIN durante los doce primeros meses con Banco Sabadell si prefieres la variable , es posible este mes. Banca March y Kutxabank son otras de las entidades destacadas de septiembre. Eso sí, debes tener en cuenta que esos son intereses bonificados: los que aplica cada entidad a quien acepta contratar el paquete de productos que pide a cambio. El euríbor a 12 meses , el índice con el que se revisan las hipotecas variables en España, cerró agosto en el 2,954%, según la resolución del Banco de España publicada en el BOE del 2 de septiembre. Son más de ocho décimas por encima del 2,112% de agosto de 2025, por lo que las mejores hipotecas de este mes llegan con la referencia variable más cara que hace un año. Por ello, ten en cuenta que entre el interés que anuncia el banco y la TAE está el coste de todo lo que hay que contratar para conseguirlo. Y en las variables ese tipo inicial caduca a los 12 o 36 meses, por lo que el diferencial que se suma al euríbor manda durante el resto del plazo. Ibercaja ( TAE desde el 3,49% ), Banca March ( 3,01% ), Banco Sabadell ( 3,58% ), Cajamar ( 3,44% ) y Caixabank ( 4,26% ) son las mejores hipotecas fijas que puedes contratar este mes. Todas se firman a un plazo de hasta 30 años, salvo la de Ibercaja, que llega hasta 25. La Hipoteca Vamos Fija aplica un 2,55% TIN (Tipo de Interés Nominal) durante los 12 primeros meses y mantiene ese mismo 2,55% el resto de los años, a un plazo de hasta 25. Su TAE (Tasa Anual Equivalente) parte del 3,49% , y en esa distancia de casi un punto está el coste del paquete de vinculación. Para conseguir el tipo bonificado tienes que domiciliar una nómina de 2.500 euros al mes o más, realizar 12 operaciones semestrales con sus tarjetas, domiciliar tres recibos, contratar los seguros de hogar y de vida de Ibercaja y aportar 75 euros mensuales a un fondo de inversión. No cobra comisión de apertura, financia hasta el 80% del valor de tasación (hasta el 95% si eres menor de 35 años) y revisa cada semestre si sigues cumpliendo. La Avantio fija firma la TAE más baja de este bloque, un 3,01% , con un 2,65% TIN que se mantiene durante los 30 años de plazo. Entre el TIN y la TAE hay poco más de tres décimas, la distancia más corta de las cinco ofertas a tipo fijo. Su bonificación máxima es de 0,70 puntos: 0,20 por domiciliar la nómina o unos ingresos de 2.000 euros al mes, 0,30 por contratar el seguro de vida y 0,20 por el de hogar, siempre con la entidad. Financia hasta el 80% en primera vivienda y hasta el 70% en segunda. La Hipoteca Fija de Banco Sabadell mantiene un 2,75% TIN durante los 30 años del plazo, sin un tramo inicial distinto: el interés de la primera cuota es el mismo que el de la última. Su TAE parte del 3,58%. HipotecON a tipo fijo aplica un 2,85% TIN durante los 30 años de plazo, con una TAE desde el 3,44% . Antes de firmarla debes hacerte socio de la cooperativa, con una aportación mínima de 61 euros. Su bonificación acumula hasta 0,80 puntos : domiciliar la nómina o la pensión desde 700 euros al mes con tres recibos (0,20), contratar el seguro de vida por el 100% del capital (0,30) y el de hogar (0,10), gastar más de 3.000 euros anuales con las tarjetas (0,10) y mantener un saldo medio de 15.000 euros en cuenta o 10.000 en fondos (0,10). No cobra comisión de apertura , aunque sí hasta un 0,15% del capital por amortizar antes de tiempo durante los cinco primeros años, y financia hasta el 80% de la tasación desde 60.000 euros. La CasaFácil Fijo repite el 2,85% TIN de la anterior y lo mantiene durante los 30 años de plazo, con una TAE desde el 4,26%. Kutxabank ( TAE variable desde el 3,72% ), Banco Sabadell ( 3,98% ), COINC ( 3,34% ), Bankinter ( 3,69% ) y Unicaja ( 4,25% ) firman las hipotecas variables más competitivas de septiembre, todas a un plazo de hasta 30 años. En las cinco, el interés del primer tramo es fijo y después pasa a revisarse con el euríbor más un diferencial que va del 0,49% al 0,55%. La Hipoteca Variable de Kutxabank arranca con un 2,00% TIN durante los 12 primeros meses y después se revisa con el euríbor más un diferencial del 0,49%, el más bajo de esta selección. Su TAE variable parte del 3,72% a 30 años , y es ese diferencial el que decide la cuota a partir del segundo año. El tipo de salida más bajo de las cinco variables es el de Banco Sabadell: un 1,50% TIN durante los 12 primeros meses. Pasado ese año se revisa con el euríbor más un 0,50% y su TAE variable parte del 3,98% a 30 años . Ten en cuenta ese dato, y no el 1,50% del primer ejercicio, cuando la compares con las demás. COINC aplica un 2,30% TIN durante los 12 primeros meses y comparte con la anterior el diferencial de 0,50% sobre el euríbor, con plazos de hasta 30 años. Su TAE variable, en cambio, parte del 3,34%, la más baja de estas cinco ofertas. Bankinter mantiene su 2,30% TIN durante 36 meses, tres veces más que el resto de variables de esta selección, que lo aplican solo el primer año. Después se revisa con el euríbor más un 0,50%, con una TAE variable desde el 3,69% a un plazo de hasta 30 años. La variable de Unicaja parte de un 1,90% TIN durante los 12 primeros meses y se revisa después con el euríbor más un 0,55%, a un plazo de hasta 30 años. Su TAE variable arranca en el 4,25%. Para aplicar ese tipo tienes que domiciliar una nómina de 2.000 euros netos al mes o más, contratar un seguro (de hogar, de vida, de incapacidad temporal o desempleo, de salud o de auto) y hacer una aportación a un plan de pensiones o a un fondo de inversión. Cobra una comisión de apertura del 0,15% y financia hasta el 80% en primera vivienda y hasta el 70% en segunda. Los intereses que se anuncian son los bonificados, así que conviene revisar cuatro puntos antes de firmar: - El tipo sin bonificar. Pregunta a cuánto sube el interés si dejas de cumplir alguno de los requisitos, porque esa es la cifra que se aplica cuando el paquete se cae. - La revisión del cumplimiento. Unas entidades comprueban cada semestre y otras cada año si mantienes la nómina, los seguros o las aportaciones. Si un periodo falla algo, el tipo puede subir en la siguiente revisión. - El coste de los productos vinculados. Las primas de los seguros y las aportaciones a fondos o planes no aparecen en el TIN, pero sí pesan en la TAE. Por ello, compara siempre TAE con TAE. - Las comisiones y la financiación. Comprueba si hay comisión de apertura, qué se paga por amortizar antes de tiempo y qué parte de la tasación cubre el préstamo, porque el resto sale de tu ahorro. En una hipoteca variable conviven dos intereses. El primero es el tipo de salida , un fijo que dura entre 12 y 36 meses según la oferta. El segundo se aplica durante el resto del plazo y resulta de sumar un diferencial al euríbor vigente en cada revisión, que suele ser anual o semestral. En un préstamo a 30 años, ese tramo inicial cubre como mucho tres ejercicios. Por eso un tipo de salida bajo resulta atractivo al comparar, pero es el diferencial el que determina lo que pagas durante las décadas siguientes. El euríbor no lo fija tu banco: es el tipo medio al que las entidades europeas se prestan dinero entre ellas y se publica a diario. Cuando sube, la cuota de una hipoteca variable sube en la siguiente revisión, y cuando baja ocurre lo contrario. Debido a ello, la TAE variable que ves hoy es una estimación calculada con el índice actual y no una cifra cerrada para todo el préstamo. Fuente hipotecas fijas: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). La tabla muestra las hipotecas fijas con el interés más bajo a un plazo de hasta 25 años. Se toma como referencia este plazo porque es el que mejor se adapta al plazo medio al que se firman las hipotecas en España, según los últimos datos disponibles del INE. En caso de empate, se dará prioridad a las ofertas con mejores condiciones con respecto a varios criterios: la comisión de apertura; el porcentaje máximo sobre el valor de tasación que permite financiar.; la comisión por amortización anticipada parcial y/o total; el número de productos/servicios que hace falta contratar para conseguir la máxima bonificación; la diferencia entre el interés bonificado y el interés sin bonificar (cuanto menor sea la diferencia, mejor). La no disponibilidad de información siempre penaliza a una oferta frente a otra para la que su entidad sí muestre datos al respecto. Si una entidad no dispusiera de oferta para el plazo elegido, se ha tenido en cuenta el siguiente tramo para el que sí tuviera oferta. Este ranking solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética A) quedan excluidas. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación. Fuente hipotecas variables: Kelisto.es con datos de las páginas web de las entidades financieras (análisis elaborado el 01/09/2026). Los criterios para ordenar las ofertas de hipotecas son: 1º Diferencial; 2º Interés de salida; 3º Comisiones; 4º Número de productos vinculados. Este ranking solo incluye información de hipotecas para cualquier tipo de vivienda, por lo que las llamadas «hipotecas verdes» (que premian con un interés más bajo las ofertas de viviendas con calificación energética A) quedan excluidas. Las hipotecas que se muestran en este artículo se corresponden con las que ofrece el banco a clientes que acepten cumplir con los requisitos para obtener la máxima bonificación.
CaixaBank, Santander y BBVA concentran el 70% del mercado de gestión discrecional. Leer
Los empleados de Endesa y CaixaBank acumulan la mayor hucha en jubilaciones privadas de empresa entre los diez mayores fondos de pensiones de empleo. Leer
La entidad financiera sube en Bolsa en el año un 27% impulsada por la buena marcha de la economía española
CaixaBank y Sabadell son los más generosos con los accionistas. El M&A se llevará la mitad de las ganancias de Santander este año, según UBS. Leer

Los clientes han visto trastocada la operativa durante esta mañana
 La Vanguardia•Redacción La Vanguardia7 sept

El timo incluye la descarga de una app, aparentemente legítima, que simula evitar cargos fraudulentos y se basa en la lectura de la tarjeta del usuario
La Vanguardia•Francisco Bracero Osuna24 abr