SECpágina 3

Organización · 54 artículos
Compartir

Cobertura, página 3

página 3 de 3

La paradoja de la “democratización” en el ecosistema cripto: ¿Una forma de repartir el poder o de invisibilizarlo?

Las criptomonedas prometían repartir el poder; pero los datos muestran que solo lo ha cambiado de manos. Tal y como acaba concluyendo este artículo, descentralizar no siempre implica democratizar, también puede volver el poder más invisible Cuando alguien afirma que la tokenización de activos y, en particular, las criptomonedas, favorecen la “democratización” de las finanzas, está usando el término en un sentido muy concreto: lo equipara a la falta de un control centralizado, y a la imposibilidad de que nadie excluya o censure. Identifica, así, la democracia con la ausencia de poder coercitivo. Pero cuando el mismo término se emplea para describir la organización de una sociedad dotada de mecanismos de representación, se apunta casi siempre a algo muy diferente: a que sea el conjunto de los individuos quien decida colectivamente, según la voluntad de la mayoría. Y el Estado, en las sociedades democráticas contemporáneas, aparece como la institución que canaliza esa voluntad colectiva, bajo mecanismos de rendición de cuentas. Sin embargo, parte de la narrativa construida alrededor de las finanzas descentralizadas lo presenta como una amenaza para la libertad. ¿Se trata de un mero juego de palabras o subyace una contradicción de fondo? Probablemente, existe un equívoco semántico deliberado, pero detrás de él se esconde una tensión muy antigua: la que enfrenta la libertad del individuo con la soberanía de la comunidad. Esta tensión no la ha creado la tecnología: sólo le ha proporcionado un nuevo vestuario. Tras el entusiasmo cripto hacia las ventajas de los mercados descentralizados existe una sólida tradición intelectual, cuyo autor de referencia es probablemente Friedrich Hayek. En “The Use of Knowledge in Society” (1945), el pensador austríaco sostiene que el conocimiento económico relevante no está al alcande de un individuo o un reducido número de personas, sino disperso entre millones de ellas, y que los mecanismos de fijación de precios son capaces de agregar y gestionar esos enormes volúmenes de información heterogénea y diseminada mejor que una autoridad central. De acuerdo con esta lectura, el mercado, por su carácter descentralizado, es preferible como procesador de datos. La conexión con el relato cripto es inmediata: el conocimiento disperso se puede coordinar mejor en un sistema monetario descentralizado que en uno gestionado por un banco central. A Hayek se sumaron otros destacados intelectuales, como Ludwig von Mises, Robert Nozick y otros, que insistieron, desde perspectivas diferentes, en la idea de que sólo un Estado mínimo, limitado a proteger a la ciudadanía frente a la fuerza, el robo o el fraude, puede puede justificar la violación de los derechos individuales. Mucho antes de que se escribiera la primera línea de código de Bitcoin, ya existía la arquitectura conceptual que le daría soporte. De hecho, Milton Friedman ya especulaba a finales de los noventa con un dinero electrónico ajeno a la voluntad de quienes gestionan la oferta monetaria. El nacimiento de las criptomonedas se benefició también de un catalizador cultural, cuyo origen analizó Fred Turner en “From Counterculture to Cyberculture” (2006), situándolo en la fusión entre el comunalismo de la bahía de San Francisco y la cultura informática. De esa coincidencia surgió una mezcla de antiautoritarismo, individualismo radical y utopismo tecnológico, donde la emancipación personal se presentaba como alternativa a las instituciones tradicionales. En 1988, Timothy May ya había alumbrado un incipiente “ciberlibertarismo” en su “Crypto Anarchist Manifesto”, secundado por James Dale Davidson y William Rees-Mogg en “The Sovereign Individual” (1997), donde se profetizaba el debilitamiento del Estado del bienestar ante una cibermoneda capaz de sustraer a los gobiernos el control sobre el dinero. Cuando Bitcoin fue presentado en 2008, recogió implícitamente esta herencia intelectual: Wei Dai, cuyo ensayo sobre el “b-money” aparece citado al comienzo del whitepaper de Satoshi Nakamoto (el anónimo desarrollador de la criptomoneda), había declarado su fascinación por la criptoanarquía de May. La fecha de su aparición resulta significativa: el “bloque génesis” de Bitcoin fue minado tras el colapso de Lehman Brothers, y en medio de la polémica sobre el coste de los rescates bancarios (en su código está incrustado el titular de la portada de The Times del 3 de enero de 2009: “Chancellor on brink of second bailout for banks”). El mensaje subyacente era muy claro: Bitcoin nacía para refundar la confianza monetaria, sin la mediación de ninguna institución. Conviene, con todo, introducir aquí una nota crítica, porque, como señaló David Golumbia en “The Politics of Bitcoin” (2016), esta genealogía no es intelectualmente neutral. A su juicio, tales ideas arrastran, a menudo sin que sus divulgadores lo perciban, premisas coincidentes con los planteamientos de algunos grupos extremistas de la política estadounidense: la inflación como un expolio premeditado, orquestado por las élites políticas; la caracterización de la Reserva Federal como una institución manipuladora; o la asimilación de cualquier tipo de impuesto a un atraco. Estas opiniones han generado intensas polémicas: por ejemplo, William J. Luther, de la Universidad de Florida, acusó a Golumbia de simplificar excesivamente lo que no es más que teoría monetaria convencional (aunque también ha señalado que los defensores de las criptomonedas pecan de lo mismo). En cualquier caso, la controversia evidencia que la afirmación de que la descentralización es “democrática” no cae del cielo, hunde sus raíces en una tradición intelectual que lleva décadas asociando la autonomía individual con la reducción del poder estatal. Frente a esa tradición, se han alzado las ideas de quienes han defendido que no se debe confundir libertad con ausencia de poder, como Jean-Jacques Rousseau, para quien la libertad exige que cada individuo cumpla la ley que, como parte del cuerpo soberano, se ha dado a sí mismo (configurando la llamada “voluntad general”). Pero Rousseau llevó esta idea hasta el extremo de afirmar —en “El contrato social” (1762)— que quien se niegue a obedecer la voluntad general debe ser obligado a ello por todos, “lo que no significa otra cosa sino que se le forzará a ser libre”. En esa frase late ya la tensión que el discurso cripto aprovecha: ¿qué ocurre con el individuo cuya voluntad particular discrepa de la colectiva? ¿Dónde termina la autodeterminación democrática y empieza la coacción estatal? John Stuart Mill ofreció en “On Liberty” (1859) una respuesta liberal a Rousseau, apoyándose en la preocupación por la “tiranía de la mayoría”, que había adquirido especial relevancia en el pensamiento de Alexis de Tocqueville. Mill defiende que el poder solo puede ejercerse legítimamente sobre un miembro de una comunidad civilizada, contra su voluntad, para evitar que dañe a otro. Locke, antes que ambos, había fundado la legitimidad del gobierno en el consentimiento y la protección de los derechos naturales, asentando la idea de que el poder político es un fideicomiso revocable, no un dominio irreversible. El discurso cripto no inventa esta tensión: se adentra en una disputa centenaria, apostando por la descentralización como una “forma superior de democracia”. Sus promesas llegaron a concretarse en metas muy concretas: facilitar el acceso al sistema financiero, proporcionando servicios bancarios a los 1.400 millones de adultos que, según el Banco Mundial, carecen de los mismos; eliminar a los intermediarios que se limitan a cobrar un margen; y colocar el poder de decisión manos de los usuarios. Al menos, en lo que se refiere al reparto del poder, la evidencia acumulada no es muy favorable. El estudio de referencia sobre la concentración de la propiedad en Bitcoin es el desarrollado por los economistas Igor Makarov y Antoinette Schoar para el National Bureau of Economic Research en 2021, aplicando algoritmos de agrupación de datos ( clustering ) sobre la totalidad del registro de transacciones para aislar las cuentas individuales. Sus hallazgos revelaron que, al cierre de 2020, la propiedad se encontraba altamente concentrada: los mil mayores inversores individuales disponían de aproximadamente 3 millones de bitcoins (BTC), mientras que los diez mil principales controlaban cerca de 5 millones. Asimismo, los intermediarios acumulaban unos 5,5 millones de BTC, equivalentes a un tercio del circulante de la época. Los autores concluyeron que el ecosistema operaba bajo una dinámica asimétrica donde los grandes mineros, los principales tenedores ( whales ) y las plataformas de intercambio ( exchanges ) absorbían la mayor parte de los flujos de la red, acumulando los retornos de la adopción en una franja minoritaria de participantes. Este diagnóstico exige una actualización, impulsada por la maduración institucional y el viraje del activo hacia las finanzas tradicionales. El análisis de los datos suministrados por las firmas de análisis on-chain , como Glassnode, muestran que la concentración continúa siendo elevada, aunque su composición ha cambiado. La preeminencia de los grandes exchanges minoristas ha sido mitigada por la irrupción de grandes vehículos institucionales (como, por ejemplo, los ETF de Bitcoin al contado). Este fenómeno matiza, pero no invalida, la tesis implícita en el estudio del NBER: la concentración en la custodia ya no equivale a una acumulación de la riqueza patrimonial en unos pocos individuos criptonativos, sino a una delegación institucional donde millones de inversores minoristas provenientes de las finanzas tradicionales acceden de forma indirecta a los rendimientos de la red a través de instrumentos convencionales. En 2021, una dirección con 50.000 BTC podía representar a una sola “ballena” o a un “exchange”; en 2026 puede pertenecer a un custodio de ETF tras el que pueden estar cientos de miles de minoristas. La conclusión no es que la concentración se haya disuelto, sino que se ha institucionalizado: continúa siendo asimétrica, pero se ha fragmentado a través de vehículos colectivos. La ironía es la colonización de Bitcoin por el mismo establishment financiero que venía a combatir. En enero de 2024, la SEC aprobó los ETF de Bitcoin al contado, y el iShares Bitcoin Trust de BlackRock protagonizó lo que Bloomberg calificó como el mayor lanzamiento de la historia de los fondos cotizados: alcanzó los 50.000 millones de dólares en activos en apenas once meses, convirtiéndose en el ETF con un crecimiento más rápido hasta entonces. El dinero que iba a liberar al individuo del “cártel” de las finanzas tradicionales es ahora custodiado, empaquetado y vendido por Wall Street. La paradoja difícilmente podría ser mayor: la desintermediación prometida ha dado lugar a una nueva intermediación institucional. Las finanzas descentralizadas ofrecen un ejemplo aún más nítido de lo que el Banco Internacional de Pagos ha llamado “ilusión de descentralización”. Su análisis constató que algunas entidades de capital riesgo, como la firma Andreessen Horowitz, disponían de una capacidad de voto y de veto fáctico sobre las propuestas sometidas a votación en Uniswap, uno de los principales protocolos de intercambio descentralizado, donde la participación efectiva de los usuarios en las votaciones es muy reducida, lo que permite que los grandes poseedores de tokens ejerzan una influencia desproporcionada sobre las decisiones del protocolo. La descentralización, por tanto, no elimina el poder: puede limitar su concentración en una institución formal y, al mismo tiempo, trasladarlo hacia quienes controlan los activos que permiten ejercerlo. Uno de los reproches centrales del pensamiento criptolibertario es que el Estado no representa a todos por igual, sino que suele ser capturado por élites organizadas, y en este argumento tiene a su favor aportaciones académicas muy sólidas, como las desarrolladas a partir de los trabajos de George Stigler sobre “captura regulatoria” (1971). Desde entonces, diversos trabajos han mostrado que, incluso en las democracias avanzadas, la traducción de las preferencias mayoritarias en políticas públicas puede verse condicionada por la capacidad de influencia de las élites económicas. Ahora bien: si el problema del Estado es que puede ser capturado, la pregunta decisiva es: ¿qué ocurre en los sistemas descentralizados? Y la respuesta empírica, como se ha comprobado con Bitcoin, resulta muy clarificadora: pueden ser capturados por los mismos actores, a menudo de forma más opaca y con menos mecanismos de corrección. La diferencia crucial entre ambos casos no es técnica sino institucional: un Estado democrático capturado dispone, al menos, de mecanismos de corrección (elecciones, tribunales constitucionales, prensa libre, reglas sobre financiación de partidos, transparencia presupuestaria), mientras que un protocolo descentralizado capturado por fondos de capital riesgo o ETF carece de mecanismos de control equivalentes. La descentralización no democratiza el poder: lo vuelve invisible. La narrativa cripto descansa, por tanto, sobre un equívoco en torno a la palabra “democrático” y, una vez desmontado, se aprecia con claridad que tras ella opera fundamentalmente una respuesta individualista al problema de la decisión colectiva, no una forma superior de resolverlo. Calificar como democrático un sistema en el que una fracción reducida de los participantes concentra una parte sustancial del poder computacional, mientras grandes tenedores e inversores pueden ejercer una influencia desproporcionada sobre las votaciones de gobernanza, constituye, en el mejor de los casos, un abuso del lenguaje. Pero, al mismo tiempo, existe una paradoja real, porque bajo ese equívoco late una realidad que los defensores de los principios democráticos no han de ignorar: la desconfianza hacia el Estado no brota de la nada, sino de su captura recurrente por intereses particulares que traicionan su promesa de representación universal. El debate entre Rousseau y Mill sobre dónde termina la libertad individual y empieza la coacción colectiva sigue abierto, y la tokenización no parece capaz de cerrarlo. Ninguna tecnología puede hacerlo, porque la democracia no es una arquitectura técnica, sino un conjunto de reglas y prácticas institucionales, siempre imperfectas, que requieren un permanente proceso de mejora y mantenimiento.

elDiario.eselDiario.esJulián López Milla17 sept

AID (Banco Mundial) coloca su primer paquete de 2.600 millones en bonos de carácter exento

La Asociación Internacional de Fomento (AID, por sus siglas en inglés), organismo del grupo Banco Mundial, ha colocado su primer bono global en dólares por valor de 3.000 millones de dólares (unos 2.600 millones de euros) de carácter exento, sin obligación de registrar el paquete ante la Comisión de Bolsa y Valores de Estados Unidos (SEC). De esta manera, el organismo ejecuta la primera emisión de este tipo tras la aprobación legislativa estadounidense que reconoce a los títulos de la AID como "valores exentos" bajo la legislación federal de valores de Estados Unidos. La operación, a cinco años y con vencimiento el 25 de septiembre de 2031, ha alcanzado 125 órdenes de compra y estuvo 2,6 veces sobresuscrita, con una demanda que rozó los 8.000 millones de dólares (7.000 millones de euros), de la que más del 30% procedió de inversores estadounidenses. Gracias a esta exención, la AID puede emitir y vender sus valores sin restricciones en todo el país sin necesidad de seguir el proceso ordinario de registro ante la SEC, lo que le permite ahorrar costes legales y administrativos. La medida equipara el tratamiento regulatorio de la AID al que ya tenían otras instituciones del Grupo del Banco Mundial. El bono paga un cupón semestral del 4,875% anual y una rentabilidad semestral del 4,884%, además se ha fijado con un diferencial de 7,1 puntos básicos sobre el bono del Tesoro estadounidense con vencimiento en agosto de 2031. Las entidades colocadoras han sido Bank of America, BMO Capital Markets, Citi y JP Morgan. "Desde su creación, la AID ha ayudado a los países a invertir en personas e infraestructura, mejorando la vida y creando empleos para millones de personas en todo el mundo. Este primer bono exento de registro ante la SEC marca un hito importante en la evolución de la AID como emisor en los mercados de capitales, ampliando el acceso a nuevos inversores y fortaleciendo nuestra capacidad para conectar el capital privado con el desarrollo a gran escala", ha indicado la directora gerente y directora financiera del Grupo Banco Mundial. "Esta transacción vincula el capital con el impacto en el desarrollo, movilizando recursos adicionales para apoyar el desarrollo económico en los países de menores ingresos del mundo. Bank of America se complace en haber participado en esta transacción histórica", ha destacado el director de Mercados de Capitales de EMEA y codirector de Mercados de Capitales de Deuda con Grado de Inversión Global de Bank of America, Jon Klein.

InfobaeInfobaeNewsroom Infobae16 sept
I

Las grandes tecnológicas enfrían su salto a bolsa ante el debate sobre regular la IA

Jesús Centeno Nueva York, 16 sep (EFE).- Las esperadas salidas a bolsa de las grandes empresas de inteligencia artificial (IA) afrontan nuevas dudas después de que OpenAI descartara salir al mercado este año, en un contexto marcado por los llamados a regular la tecnología y el escrutinio sobre las elevadas valoraciones y costes del sector. El próximo gran examen para Wall Street será Anthropic, rival de OpenAI y creadora del modelo Claude, que presentó confidencialmente en junio ante la Comisión de Bolsa y Valores de Estados Unidos (SEC) la documentación para una eventual salida a bolsa. La compañía espera lanzar la oferta a mediados de octubre como pronto, después de retrasar la publicación de su folleto hasta finales de septiembre, en una operación que busca captar hasta 100.000 millones de dólares con una valoración total de unos 2 billones, según dijo en agosto el Wall Street Journal (WSJ). De acuerdo con el medio Axios, Anthropic prevé cotizar en el Nasdaq, con una posible salida en octubre. De materializarse, esta operación pondrá a prueba hasta qué punto los inversores están dispuestos a trasladar al mercado las enormes valoraciones que las compañías de IA han alcanzado en privado, destacan los expertos. "La pregunta ahora no es si estamos ante una burbuja, sino cuánto valor será capaz de crear la IA", señala Kim Posnett, de Goldman Sachs, quien define el momento como un "superciclo de inversión" con posibles "excesos especulativos". Mientras, el profesor de Finanzas de la Universidad de Nueva York Aswath Damodaran considera que "es muy difícil poner un valor a un mercado que todavía no existe" y cuestiona estimaciones tan elevadas como las que cita el WSJ. Además, al seguir siendo privadas, estas compañías no están sujetas al mismo nivel de transparencia financiera que las empresas cotizadas, lo que dificulta aún más evaluar sus cuentas actuales y sus perspectivas. Por su parte, OpenAI ha descartado salir a bolsa este año, avanzó el pasado sábado su consejero delegado, Sam Altman, que ha vinculado el aplazamiento a las recientes preocupaciones sobre la seguridad de la IA, apuntando a 2027 como posible nuevo horizonte. Altman ha respaldado además la petición de reducir el ritmo de desarrollo de los modelos más avanzados, formulada por Dario Amodei, confundador y consejero delegado de Anthropic, que ha reclamado que la industria dé tiempo a que las medidas de seguridad alcancen el ritmo de avance de la tecnología. Más allá de las preocupaciones sobre las capacidades que puedan alcanzar los modelos más punteros, su desarrollo plantea una cuestión financiera, ya que exige inversiones millonarias en centros de datos, chips y electricidad y aumenta las dudas sobre si ese enorme gasto acabará generando beneficios. Joachim Klement, analista de Panmure Liberum, señala que las caídas registradas esta semana por Nvidia, uno de los grandes protagonistas de la acelerada expansión de la IA, y otros fabricantes son "una pequeña muestra" de lo que sucedería si terminara el actual ciclo del gasto en IA. Por su parte, Lisa Shalett, de Morgan Stanley, asegura en un informe que "los mercados quieren más pruebas de que el enorme gasto de capital en IA dará sus frutos" en lugar de "limitarse a recibir titulares sobre nuevas inversiones". A todo esto se suma la incertidumbre regulatoria, según Libby Cantrill, responsable de Políticas Públicas de la gestora de fondos PIMCO, quien considera poco probable una regulación federal estadounidense a corto plazo, pero sí una mayor intervención de los estados, especialmente sobre los centros de datos. Según su análisis, ciudades de 32 estados de EE.UU. han avanzado hacia moratorias y hasta 26 estados estudian restricciones, medidas que pueden elevar en 2027 los costes de construcción y causar retrasos en proyectos de infraestructura de IA, encareciendo el capital necesario para las compañías que aspiren a salir a bolsa. Con todo, el apetito por las empresas relacionadas con la IA ha sido elevado en los mercados durante los últimos meses, aunque con volatilidad. Cerebras, fabricante de chips especializados en IA, recaudó 5.550 millones de dólares en su salida a bolsa del pasado mayo a 185 dólares por acción, llegó a abrir a 350 dólares y superó los 385, aunque ahora cotiza de nuevo en torno a los 185 dólares. Algo similar ocurrió con SpaceX, que debutó en junio a 135 dólares por acción, llegó a superar los 225 dólares y posteriormente cayó hasta los 104,83 dólares, antes de recuperar el nivel de salida. EFE

InfobaeInfobaeNewsroom Infobae16 sept
I

Demócratas del Senado frenan la ley de cripto por las inversiones de Trump en el sector

Washington, 15 sep (EFE).- Los senadores demócratas, con el apoyo de cuatro republicanos, frenaron este martes el avance de una ley que favorecería las normativas para la industria de las criptomonedas en Estados Unidos, bajo el argumento de que el presidente, Donald Trump, mantiene inversiones personales en este sector y se vería favorecido por la nueva legislación. El Senado votó 49 a favor y 50 en contra de avanzar con la llamada Ley de Claridad, que busca establecer un marco federal para regular los activos digitales y delimitar las competencias de organismos como la Comisión de Bolsa y Valores (SEC) y la Comisión de Comercio de Futuros de Materias Primas (CFTC). La iniciativa necesitaba 60 votos para superar esta fase. Los demócratas reclamaron mayores garantías para impedir que funcionarios públicos puedan beneficiarse de sus inversiones en criptomonedas. Su principal preocupación se centró en Trump, cuyos negocios relacionados con activos digitales generaron unos 1.400 millones de dólares en ingresos durante 2025, según datos citados durante el debate. La senadora Elizabeth Warren sostuvo que el proyecto, en su versión actual, no impediría que el presidente continuara obteniendo beneficios de sus negocios de criptomonedas. Los republicanos introdujeron antes de la votación nuevas disposiciones sobre ética, entre ellas una que permitiría a los fiscales generales estatales emprender acciones contra funcionarios federales que incumplieran las restricciones sobre la creación o promoción de activos digitales. El texto incorporó además más de un centenar de cambios planteados durante las negociaciones con los demócratas, pero estos consideraron insuficientes las salvaguardas para evitar posibles conflictos de interés. La votación supone un revés para una industria que ha convertido la aprobación de un marco regulatorio federal en una de sus principales prioridades políticas. El proyecto fue respaldado por Trump y por buena parte de los republicanos, pero cuatro senadores de ese partido también votaron en contra, mientras que todos los demócratas se opusieron. Con el receso del Congreso y las elecciones legislativas de noviembre cada vez más cerca, la iniciativa afronta ahora un camino incierto para ser aprobada este año. EFE

InfobaeInfobaeNewsroom Infobae15 sept

Salir a bolsa significa publicar pérdidas, deudas y compromisos cada trimestre. OpenAI ha decidido que este no es un buen momento

Sam Altman ha confirmado a Fortune que OpenAI no saldrá a bolsa en 2026 . Según él, "con todo lo que está pasando con la seguridad", ahora sería un momento desaconsejable. Prefiere dedicar el año al alineamiento. Por qué es importante . Salir a bolsa no es solo vender acciones y recaudar. Es un paso que obliga a publicar un informe con pérdidas, compromisos y riesgos, y a repetirlo cada trimestre. OpenAI presentó su S-1 de forma confidencial en junio . Esa vía permite a la SEC (el regulador estadounidense) revisar las cuentas sin que sean públicas hasta poco antes del debut. Mientras siga sin cotizar en bolsa, lo que sabemos de sus números llega por filtraciones que pueden permitirse fallar, no por imperativo legal donde solo cabe la verdad. En cifras : 852.000 millones de dólares de valoración tras una ronda de 122.000 millones cerrada en febrero. 5.700 millones de ingresos y 3.700 millones de caja quemada en el primer trimestre, según documentos para accionistas que publicó The Information . 665.000 millones de quema de caja acumulada prevista hasta 2030, 111.000 millones más que en su previsión anterior . 750.000 millones de gasto en cómputo previsto hasta 2030, según el WSJ , frente a los 600.000 que calculaba en febrero. 2030 es el primer año en que espera ser rentable, según el propio WSJ . En Xataka Las big tech de la IA dicen que hay que frenar para salvar a la humanidad. Lo que no quieren decir es que necesitan oxígeno Entre líneas . No es la primera vez que Altman usa este argumento. En 2023 ya dijo que OpenAI no podía cotizar porque la superinteligencia "exigiría decisiones que el mercado vería muy extrañas ". La diferencia es que entonces OpenAI no necesitaba pasar por la bolsa. Ahora sí la necesita. Su directora financiera, Sarah Friar, lo resumió hace unos meses explicando que los mercados públicos son mucho más grandes que los privados . Dicho de otro modo: hay mucho dinero que ganar sacando la empresa a bolsa que manteniéndola como está ahora. Hay además un problema de relato. Un informe de salida a bolsa tendría que incluir entre los riesgos que la propia empresa pide frenar el desarrollo de su producto. Es un párrafo previsiblemente complicado de escribir para una empresa que promete crecer al ritmo que promete OpenAI. Y que sobre esa promesa ha acumulado inversiones descomunales. El contraste . Anthropic también ha pedido frenar, pero sus cuentas son otras. Según el Financial Times , ha dicho a sus inversores que conseguirá beneficio operativo ajustado por segundo trimestre consecutivo. Y sigue dando pasos hacia su propia salida a bolsa . El discurso de la seguridad es el mismo en las dos empresas, pero la urgencia por no enseñar las cuentas no es la misma. En Xataka OpenAI y Anthropic están intentando hacer con la IA lo que Rockefeller hizo con el petróleo Sí, pero . Nada de esto demuestra que la seguridad sea una excusa. El riesgo de desalineamiento es real, y la dimisión de Jacob Coxon y las advertencias de Amodei hacen creíble ese argumento. Además, OpenAI tiene otros frentes que complican el debut: El enfrentamiento judicial con Apple que ha arrancado este año. Y una estructura empresarial que el propio Altman describe como "increíblemente complicada". Y ahora qué . La salida a bolsa no llegará antes de 2027. Hasta entonces, OpenAI seguirá financiándose en privado y sin tener que hacer públicas sus cuentas. Si la seguridad sigue sin resolverse en 2027, el argumento servirá igual de bien. Si las cuentas mejoran, quizá ya no haga falta. Imagen destacada | Xataka con Magnific En Xataka | Todos quieren frenar la carrera de la IA. Hay un problema: nadie se fía lo suficiente del otro como para ser el primero - La noticia Salir a bolsa significa publicar pérdidas, deudas y compromisos cada trimestre. OpenAI ha decidido que este no es un buen momento fue publicada originalmente en Xataka por Javier Lacort .

XatakaXatakaJavier Lacort15 sept

HBAR resiste en USD $0,077 mientras el mercado espera la votación de la CLARITY Act

Hedera (HBAR) opera este 15 de septiembre con una leve ganancia de 1,41% hasta USD $0,077, en una jornada marcada por la expectativa de la votación clave de la CLARITY Act en el Senado de Estados Unidos, norma que llega tras la guía conjunta de la SEC y la CFTC que en marzo identificó a HBAR como commodity digital. Sin embargo, la señal bajista del MACD y un volumen en descenso sugieren que la moneda sigue atrapada en una fase de consolidación indecisa.

Diario BitcoinDiario BitcoinCanuto15 sept

Mujeres luchan por autonomía económica

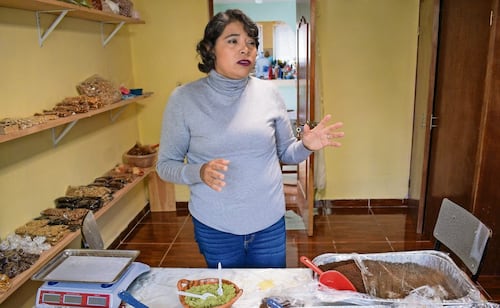
Al ser madre cuidadora de un niño con discapacidad motriz, obtener un empleo formal que le dé sustento a su familia es “muy difícil” para Karla Yazmín Moya, de 40 años. Por eso, emprender su propio negocio en la alcaldía Tláhuac le ha dado la posibilidad de generar ingresos sin descuidar la atención de su pequeño de nueve años, ni de su otra hija de tres. “Aquí vendemos moles, dulces, chiles. Todo es artesanal , con pequeños amigos productores que sabemos que son de buena calidad y a un precio accesible”, comenta a EL UNIVERSAL desde su local de elaboración y venta de mole, que abrió con el apoyo de Capital Semilla, que forma parte del Programa de Autonomía Económica de las Mujeres, impulsado por la administración capitalina. La estrategia, que arrancó apenas en mayo pasado, consiste en otorgar apoyos económicos no reembolsables de 25 mil pesos, para que mujeres puedan iniciar sus negocios en la Ciudad y así obtener independencia económica. “La dependencia económica es uno de los principales factores por el cual una mujer no puede irse de un hogar violentador”, advierte en entrevista con este diario María Elena Esparza Guevara, coordinadora general de Autonomía Económica, de la Secretaría de las Mujeres de la Ciudad de México . “Sabemos que 80% de las violencias contra las mujeres están concentradas en el espacio privado del hogar. Depender económicamente de tu agresor es una forma de estar atada y de perder la libertad”, señala la funcionaria. Mezcal que empodera “Me pude salir de ese lugar de violencia, no quiero volver a ver al agresor y tengo la forma de mantener a mis hijos. Se ve muy difícil salir adelante, pero gracias al programa lo pude lograr”, asegura Karina Miranda, quien forma parte de Las Pócimas de la Bruja , un proyecto biocultural integrado por 15 mujeres que elaboran y distribuyen mezcal artesanal de sabores frutales, endulzado con miel; a la par, realizan actividades culturales. La mujer de 45 años explica que llegó a la Secretaría de las Mujeres por una situación de violencia sexual por parte de su expareja. Ahí, tuvo conocimiento del Programa de Autonomía Económica , lo que le permitió hacer mancuerna con una cooperativa de mezcal ubicada en Guerrero. Ahora quiere distribuir la bebida no sólo en la Ciudad sino en otras entidades de la República Mexicana. “Yo no tenía la forma de cómo separarme, a pesar de que lo había intentado muchas veces. Muchas veces tenía que regresar porque no tenía, primero, dónde vivir; segundo, cómo mantener a mis hijos; tercero, uno de mis hijos tiene discapacidad de lenguaje y es neurodivergente, entonces tengo que asistir a sesiones sicólogicas y rehabilitación. Entrar a un trabajo de ocho horas, de lunes a viernes, no podía prestarle la atención que tengo que prestarle a mi hijo. Además, soy cuidadora de mi madre que tiene cáncer , entre quimios es muy difícil”, dice. El nombre de Pócimas de la Bruja se debe a que “son sabores que encantan y tradiciones que perduran, porque la idea no sólo es vender el mezcal, sino darle su importancia de que es biocultural , pero además con tradiciones afrodescendientes que son estos turbantes, la danza afro y todo lo que existe como nuestra tercera raíz en México”, explica. El próximo paso del emprendimiento es formalizarlo como una cooperativa, señala Karina, quien se encarga de curar el mezcal, mientras otras mujeres lo destilan y mamás ayudan a repartir la bebida a bordo de motocicletas. Capacitación El 80% de las beneficiarias de Capital Semilla son jefas únicas de familia, y más de la mitad tienen responsabilidades de cuidado que hasta antes del programa les impedían capitalizar o emprender. El mayor volumen de mujeres que accede al programa está entre los 18 y 29 años; 12% son adultas mayores , la más grande de ellas es de 83 años, detalla la funcionaria. En lo que va del año suman 2 mil 830 mujeres beneficiadas con Capital Semilla y la meta será llegar a 4 mil. Este apoyo es uno de cuatro componentes del Programa de Autonomía Económica de las Mujeres de la capital , impulsado por la Secretaría de las Mujeres, detalló la titular de la dependencia, Daptnhe Cuevas. “Capital Semilla implica que entrevistamos mujeres que quieren poner un negocio, que saben hacer algo, o que ya estuvieron trabajando mucho tiempo para alguien y podrían independizarse y ser las dueñas de ese negocio, pero que no tienen herramientas o cómo invertir. Ahí nosotras entramos y les damos un aporte de 25 mil pesos ”, detalla. Antes de recibir el apoyo económico, la dependencia brinda capacitaciones a las beneficiarias, para que tengan conocimiento de cómo invertir su dinero y echar a andar su emprendimiento. El segundo componente del programa es el acceso a créditos para ayudar a que los negocios que se abrieron puedan “prosperar”; por ejemplo, darlos de alta ante el SAT o tener trabajadores. El tercer componente del Programa de Autonomía Económica está enfocado en mujeres que no buscan emprender un negocio, sino que quieren un empleo que les permita tener un salario justo y seguridad social . El cuarto es el de Escuela de Autonomía Económica con formación en asuntos financieros, administrativos y manejo de los recursos propios, explica la secretaria. Apoyo cultural Marbella Raquel Palomino, de 57 años, se inscribió este año al programa para continuar con la difusión de Camila, una figura articulada de una bailarina que sirve para enseñar los movimientos básicos de esta disciplina. Al “adoptar” una de estas piezas, se fomenta la donación para apoyar a un artista. “El Capital Semilla recibido no sólo representa un apoyo financiero inicial, sino una verdadera palanca para transformar ideas en proyectos sostenibles . Gracias a esta inversión pude fortalecer mi emprendimiento, la capacitación me acompañó y el programa me brindó herramientas”, dice. Hace 17 años nació como un proyecto autogestivo para apoyar a niños y jóvenes en diversas disciplinas artísticas. En ese entonces, explica, el artista plástico José Luis Rosas Landa creó a Camila y Camilo para promover la cultura de la donación para obtener recursos para vestuarios, concursos y becas para jóvenes en formación. Ahora, el objetivo de Marbella es llevar una exposición itinerante de Camila y el ballet por las Utopías de la capital. Te puede interesar: Pan de dulce, Patrimonio Cultural Inmaterial Hay 5 predios afectados por explosión en Álvaro Obregón: Clara Brugada; anuncia apoyos económicos Alistan compras para dar El Grito Únete a nuestro canal ¡EL UNIVERSAL ya está en WhatsApp! Desde tu dispositivo móvil, entérate de las noticias más relevantes del día, artículos de opinión, entretenimiento, tendencias y más.

El UniversalEl UniversalFrida Sánchez13 sept