Mercedes Morán: la perturbadora serie de Netflix en la que habla con los muertos, la carrera que nunca estudió y su debut como escritora
La actriz protagoniza Mis muertos tristes, que llegará a la plataforma de streaming el 24 de septiembre
La actriz protagoniza Mis muertos tristes, que llegará a la plataforma de streaming el 24 de septiembre
La modelo y empresaria repasa su trayectoria en la alta costura; además, revela los detalles detrás de su vínculo con Eduardo Costantini y su compromiso con las causas sociales
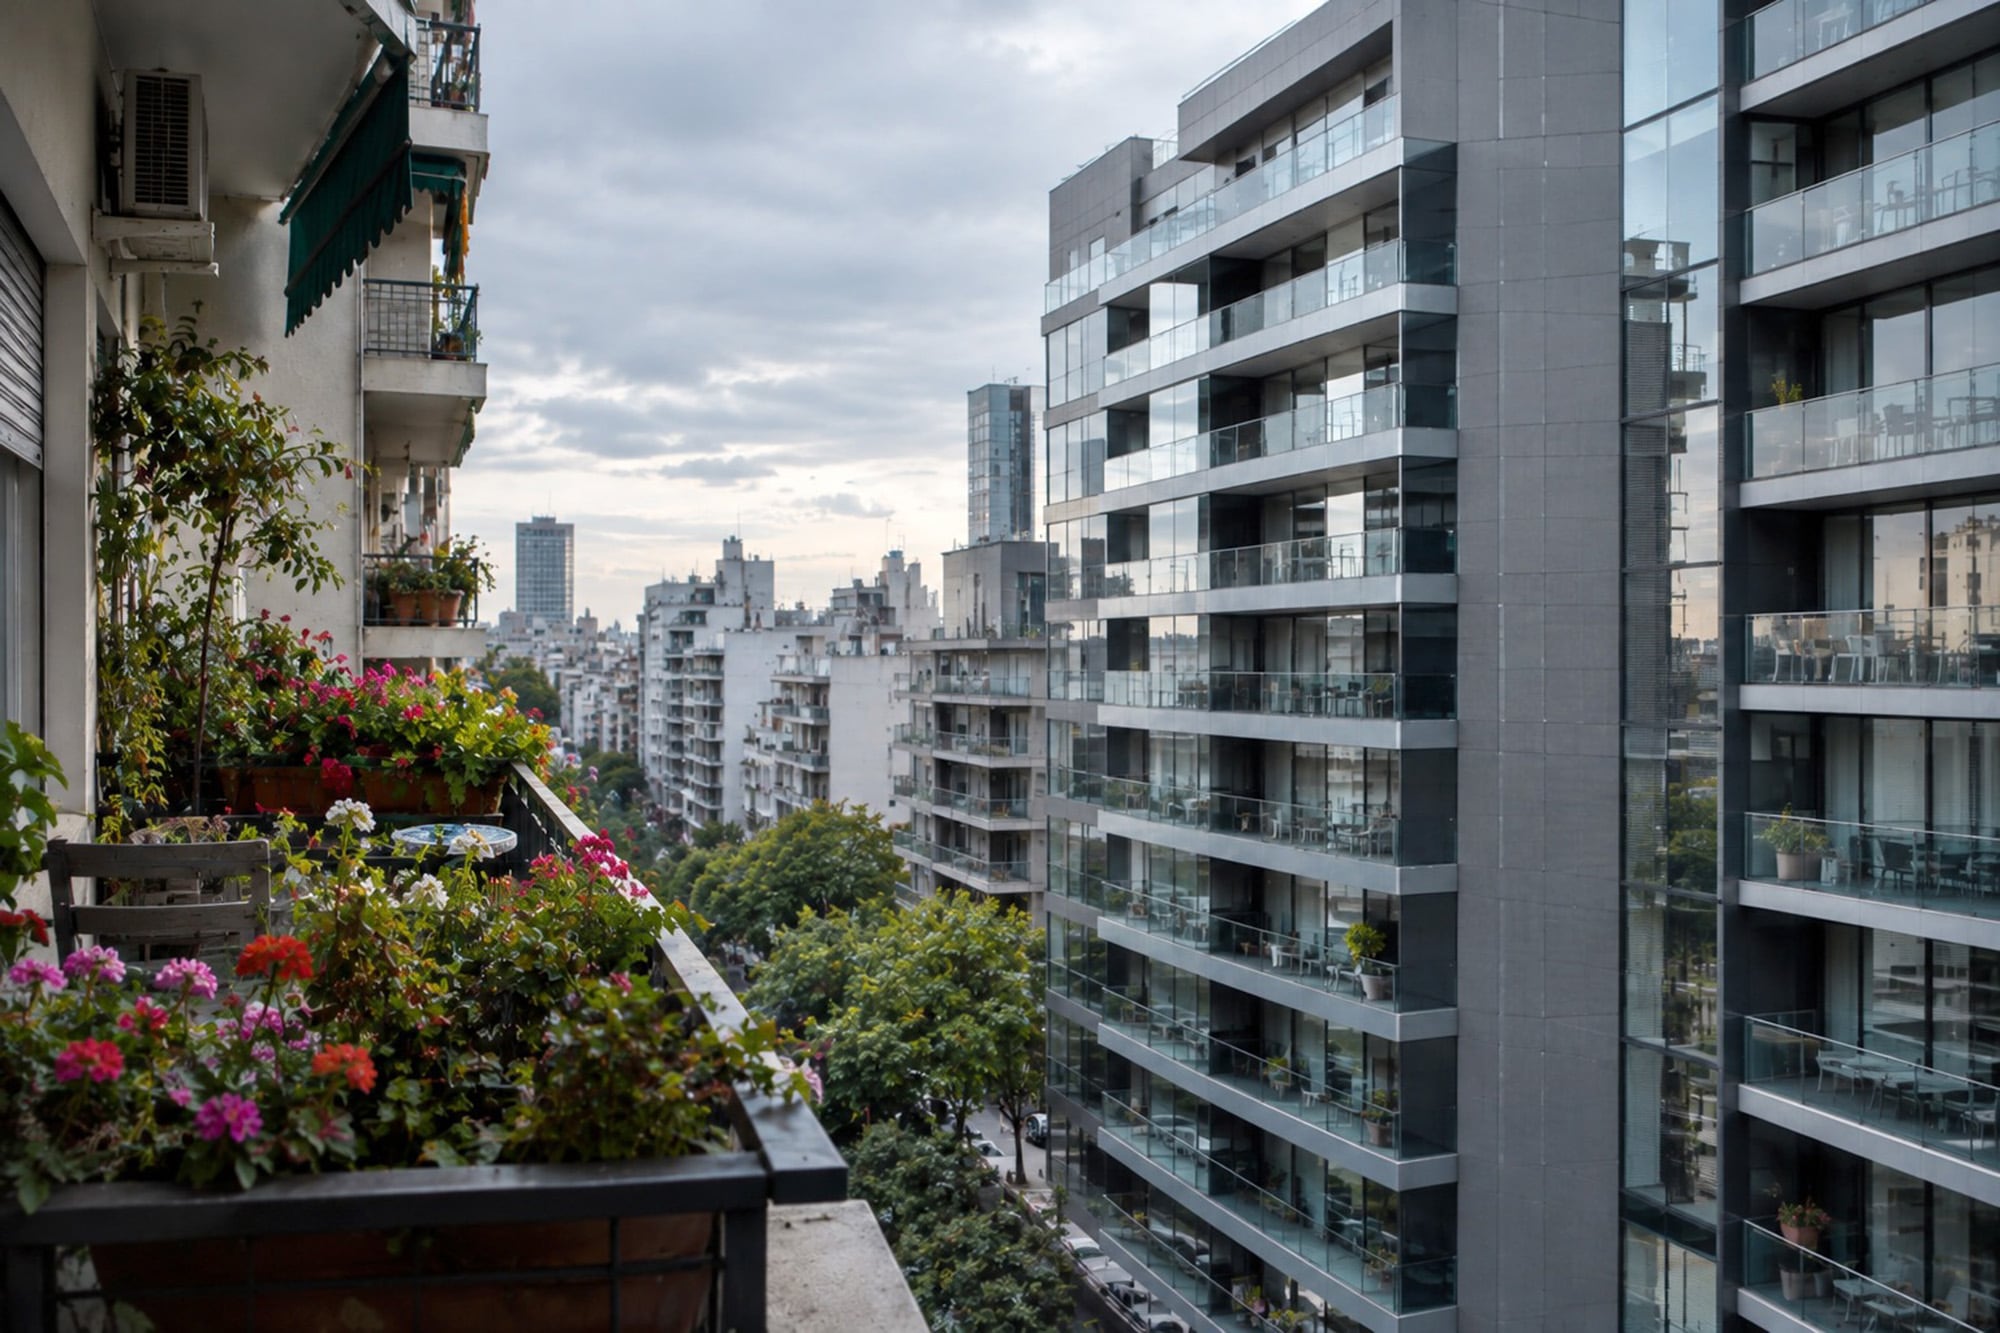
Para los meteorólogos, ya llegó la primavera. Para quienes aún extrañamos aquellos picnics por el Día del Estudiante, estamos en sus albores. Ya comenzaron a verse flores en los jardines, árboles con hojas más verdes, brotes que invitan a soñar con noches perfumadas de azahar. La naturaleza recupera los colores y, entonces, el contraste con la monocromía que se ve en las calles da tristeza. Por estos días, varias marcas de vehículos híbridos estrenaron una nueva paleta de grises, que se combinan bien con sus motores silenciosos. Lejos quedaron los motores rugientes de autos deportivos que se animaban a los rojos, los amarillos y los azules. Una mirada hacia los nuevos edificios, también muestran el aburrimiento del minimalismo. Todo es gris, todo es vidrio, todo es metal. Se esfumaron los frontispicios con molduras, escudos heráldicos o atlantes, los picaportes artísticos, los vitraux, los balcones con estilos europeos. Impresiona la profusión de redes de protección de balcón y las luces led, que ilusionan con una Nochebuena permanente. ¡Qué sería de esa gama sombría de elementos arquitectónicos sin unos geranios por ahí, unas hiedras por acá y unos jazmines del país por allá!
Vesta Software Group adquirió Zoo Logic, compañía local especializada en soluciones de gestión para comercios; prevé sumar otras cinco o seis empresas argentinas este año
Este film animado celebra un nuevo aniversario y bien vale la pena repasar la sinuosa historia que la llevó a la pantalla grande
A principios de septiembre el banco central de Holanda terminó de trasladar 85 toneladas de oro a las bóvedas del Banco de Inglaterra, 78 de ellas salidas de Nueva York, y su presidente, Olaf Sleijpen, justificó la decisión por un entorno geopolítico cada vez más volátil y por la necesidad de movilizar rápido las reservas ante una crisis. El Banco de Francia había hecho algo equivalente meses antes, cuando vendió 129 toneladas depositadas en Nueva York y las reemplazó por lingotes guardados en su propia bóveda de París. Cuando dos bancos centrales europeos deciden que su oro está mejor lejos de Estados Unidos, conviene preguntarse de qué se están cubriendo. El problema aparece cuando se mira la cuenta fiscal de Estados Unidos. La deuda federal norteamericana ronda los 40 billones de dólares y los intereses se comieron 931.000 millones en los primeros diez meses del año fiscal, un 11% más que en igual período anterior, lo que ya los convierte en la tercera partida del presupuesto detrás de la seguridad social y gastos del sistema de salud . Frente a una carga así, los analistas financieros se preparan para tres salidas posibles: ajustar, crecer por encima de la tasa de interés, o licuar la deuda con inflación y con una moneda que se deprecia despacio durante años. La tercera alternativa tiene un nombre: represión financiera (es decir, sostener las tasas por debajo de la inflación para que el valor real de la deuda se derrita solo) y es la receta que Japón viene aplicando desde hace tres décadas. Nadie la anuncia en conferencia de prensa, porque funciona como un impuesto que se cobra sin votarse.Para el ahorrista argentino, acostumbrado a que el dólar sea el techo bajo el cual se guarece de la inflación local, la posibilidad de que la moneda de refugio pierda poder adquisitivo por decisión de política económica cambia el mapa completo. A continuación analizaremos juntos cómo llegó Estados Unidos hasta acá, por qué el mercado de bonos se resiste, y qué puede hacer un inversor de a pie para anticiparse. Cómo se llegó hasta acá El punto de partida fue un intento serio de ajustar. En enero de 2025 Trump creó el Departamento de Eficiencia Gubernamental (DOGE, por sus siglas en inglés) y puso a Elon Musk al frente, con la promesa de recortar dos billones de dólares del gasto federal, cifra que él mismo bajó a un trillón meses después. La resistencia burocrática y política resultó más dura que el mandato: Musk dejó Washington a fines de mayo de ese año, los recortes verificados quedaron muy por debajo de lo prometido y para noviembre el organismo ya no funcionaba como entidad centralizada. Lo que vino después empujó en la dirección contraria, porque la entrada de Estados Unidos en la guerra con Irán aceleró el gasto militar justo cuando el déficit ya venía creciendo, y el presupuesto de abril de 2026 pidió 1,5 billones de dólares para defensa. El mercado no perdona esa secuencia. Por qué el mercado todavía no deja licuar La diferencia aparece al comparar el corto y el largo plazo, y conviene mirar los dos tramos de la curva por separado. En el corto plazo, que es el que la Reserva Federal controla de manera directa, la letra del Tesoro a tres meses rendía 3,98% al momento de escribir esta nota, contra una inflación interanual de 3,4% según el dato de julio, de modo que la tasa real quedó en apenas medio punto y bien cerca de cruzar a terreno negativo. Ahí es donde una licuación empezaría. En el largo plazo la película es distinta, porque el precio lo pone el acreedor. El bono a diez años ajustado por inflación (el TIPS, por Treasury Inflation-Protected Securities) rendía 2,42% real, un nivel altísimo para los estándares de la última década, y la brecha contra el 4,94% del bono nominal a diez años muestra que el mercado espera una inflación promedio en torno al 2,52% anual durante la próxima década . Los acreedores siguen prestando, aunque exigen cobrarse por adelantado el riesgo de que la licuación llegue. Esa firmeza tiene una explicación. Japón pudo reprimir sus tasas treinta años porque su deuda estaba en manos de sus propios bancos, aseguradoras y ahorristas, un público cautivo que no se iba a ir a ningún lado, mientras que la deuda norteamericana está repartida entre bancos centrales extranjeros y fondos globales que pueden votar con los pies.Hay, sin embargo, una diferencia entre lo que necesita la aritmética fiscal y lo que hoy acepta el mercado : la licuación es lo que la aritmética fiscal necesita, y no lo que el mercado convalida hoy. Donde sí se ve el fenómeno anticipado es en el oro, que cotizaba en torno a los 4.407 dólares la onza con una suba del 21% en doce meses , y en los bancos centrales, que compraron 289 toneladas en el segundo trimestre mientras el índice dólar apenas se movía. Seis alternativas para anticiparse a la jugada Si ese escenario todavía no ocurrió, creo conveniente evaluar la posibilidad de ir preparándose para este potencial escenario, aunque sea con un porcentaje del portafolio y de manera preventiva. La respuesta es que la cobertura se compra barata antes del evento y cara después, y por eso vamos a repasar ahora las seis alternativas más accesibles para un inversor de a pie. 1. Oro con papeles argentinos. El camino más simple es el CEDEAR del ETF SPDR Gold Trust, que cotiza en la Bolsa de Buenos Aires bajo el ticker GLD, se compra en pesos desde una cuenta comitente local y sigue de cerca el precio internacional del metal, sin cuenta en el exterior y con menos intermediarios (y por ende comisiones) en el camino. 2. Oro tokenizado para el que ya opera cripto . PAXG es un token respaldado uno a uno por onzas de oro físico custodiadas en Londres , se consigue en los exchanges (casas de cambio de criptomonedas) que operan en el país y se fracciona en porciones muy chicas, lo que permite empezar con montos que en el metal físico serían impensables. El costo de esa comodidad es el riesgo del emisor. 3. Plata, la versión con más volatilidad . El CEDEAR del iShares Silver Trust cotiza localmente bajo el ticker SLV y ofrece la misma lógica de cobertura que el oro, con una diferencia importante: carga un componente industrial que la ata al ciclo económico y se mueve bastante más en las dos direcciones. Sirve como complemento y difícilmente como reemplazo. 4. Commodities elegidos por su sensibilidad a la inflación. El Harbor Commodity All-Weather Strategy ETF (ticker HGER) replica un índice de materias primas seleccionadas por ese criterio y cobra 0,68% anual. Requiere cuenta en un broker (agente de bolsa) del exterior, así que es la opción menos accesible de la lista y a la vez la que cubre el escenario de manera más directa. 5. Bonos del Tesoro ajustados por inflación: mejor evitar duration excesiva. Los TIPS (Treasury Inflation-Protected Securities, títulos cuyo capital se ajusta por el índice de precios norteamericano) parecen la cobertura perfecta, con una advertencia central: en el tramo largo, si el rendimiento a diez años sube, el precio cae más de lo que el ajuste por inflación compensa. Por eso conviene el tramo corto, accesible a través de fondos como VTIP o STIP, donde el ajuste se cobra rápido y la sensibilidad a la tasa es baja. 6. Acciones y activos reales . A largo plazo, una cartera diversificada de acciones puede ofrecer cierta protección frente a una inflación persistente porque las empresas pueden trasladar parte de los mayores costos a sus precios y sus ingresos son nominales. Pero no es una cobertura directa: una suba de inflación acompañada por tasas reales más altas puede comprimir las valuaciones. Los CEDEARs de ETFs amplios como los que siguen al S&P 500 ofrecen una vía sencilla para incorporar esta exposición. La renta variable argentina puede cumplir otra función dentro de una cartera diversificada, pero responde a riesgos locales muy diferentes. Dos lugares donde no conviene estar 1. Los dólares en efectivo bajo el colchón . Es una de las posiciones más expuestas de todas, porque no genera renta, no ajusta por nada y pierde poder adquisitivo tanto si Estados Unidos licúa como si acá la inflación se acelera. 2. Los bonos largos en dólares a tasa fija . El instrumento que más sufre con inflación norteamericana persistente es justamente el que más gente compra buscando seguridad, que es el bono a veinte o treinta años, porque cada punto de suba en la tasa larga le pega al precio con una fuerza proporcional a la duration (la sensibilidad del precio a los cambios de tasa). Si hay renta fija en dólares, que sea corta. Conclusión Estados Unidos todavía no está licuando su deuda. El problema es que la aritmética fiscal empieza a hacer más atractivo ese camino, mientras el mercado de bonos todavía se resiste a financiarlo barato. El ahorrista argentino aprendió, a fuerza de décadas de golpes, a cubrirse de una sola cosa, que es su propia moneda. La discusión que se abre en Estados Unidos agrega una segunda capa, porque obliga a preguntarse de qué está hecho el refugio. El dólar va a seguir cumpliendo su función frente al peso; lo que puede cambiar es cuánto compra ese dólar en el mundo dentro de cinco o diez años. El movimiento defensivo, entonces, no pasa por abandonar el dólar , sino por dejar de tratarlo como el punto final de la cartera y empezar a usarlo como la moneda en la que se miden los activos que sí ajustan. Holanda y Francia ya movieron su oro del posible epicentro de la próxima crisis; el ahorrista individual puede hacer lo mismo con la denominación monetaria de sus tenencias, desde una cuenta comitente y sin necesidad de un camión blindado.La seguimos la semana que viene con más material de finanzas personales e inversiones.
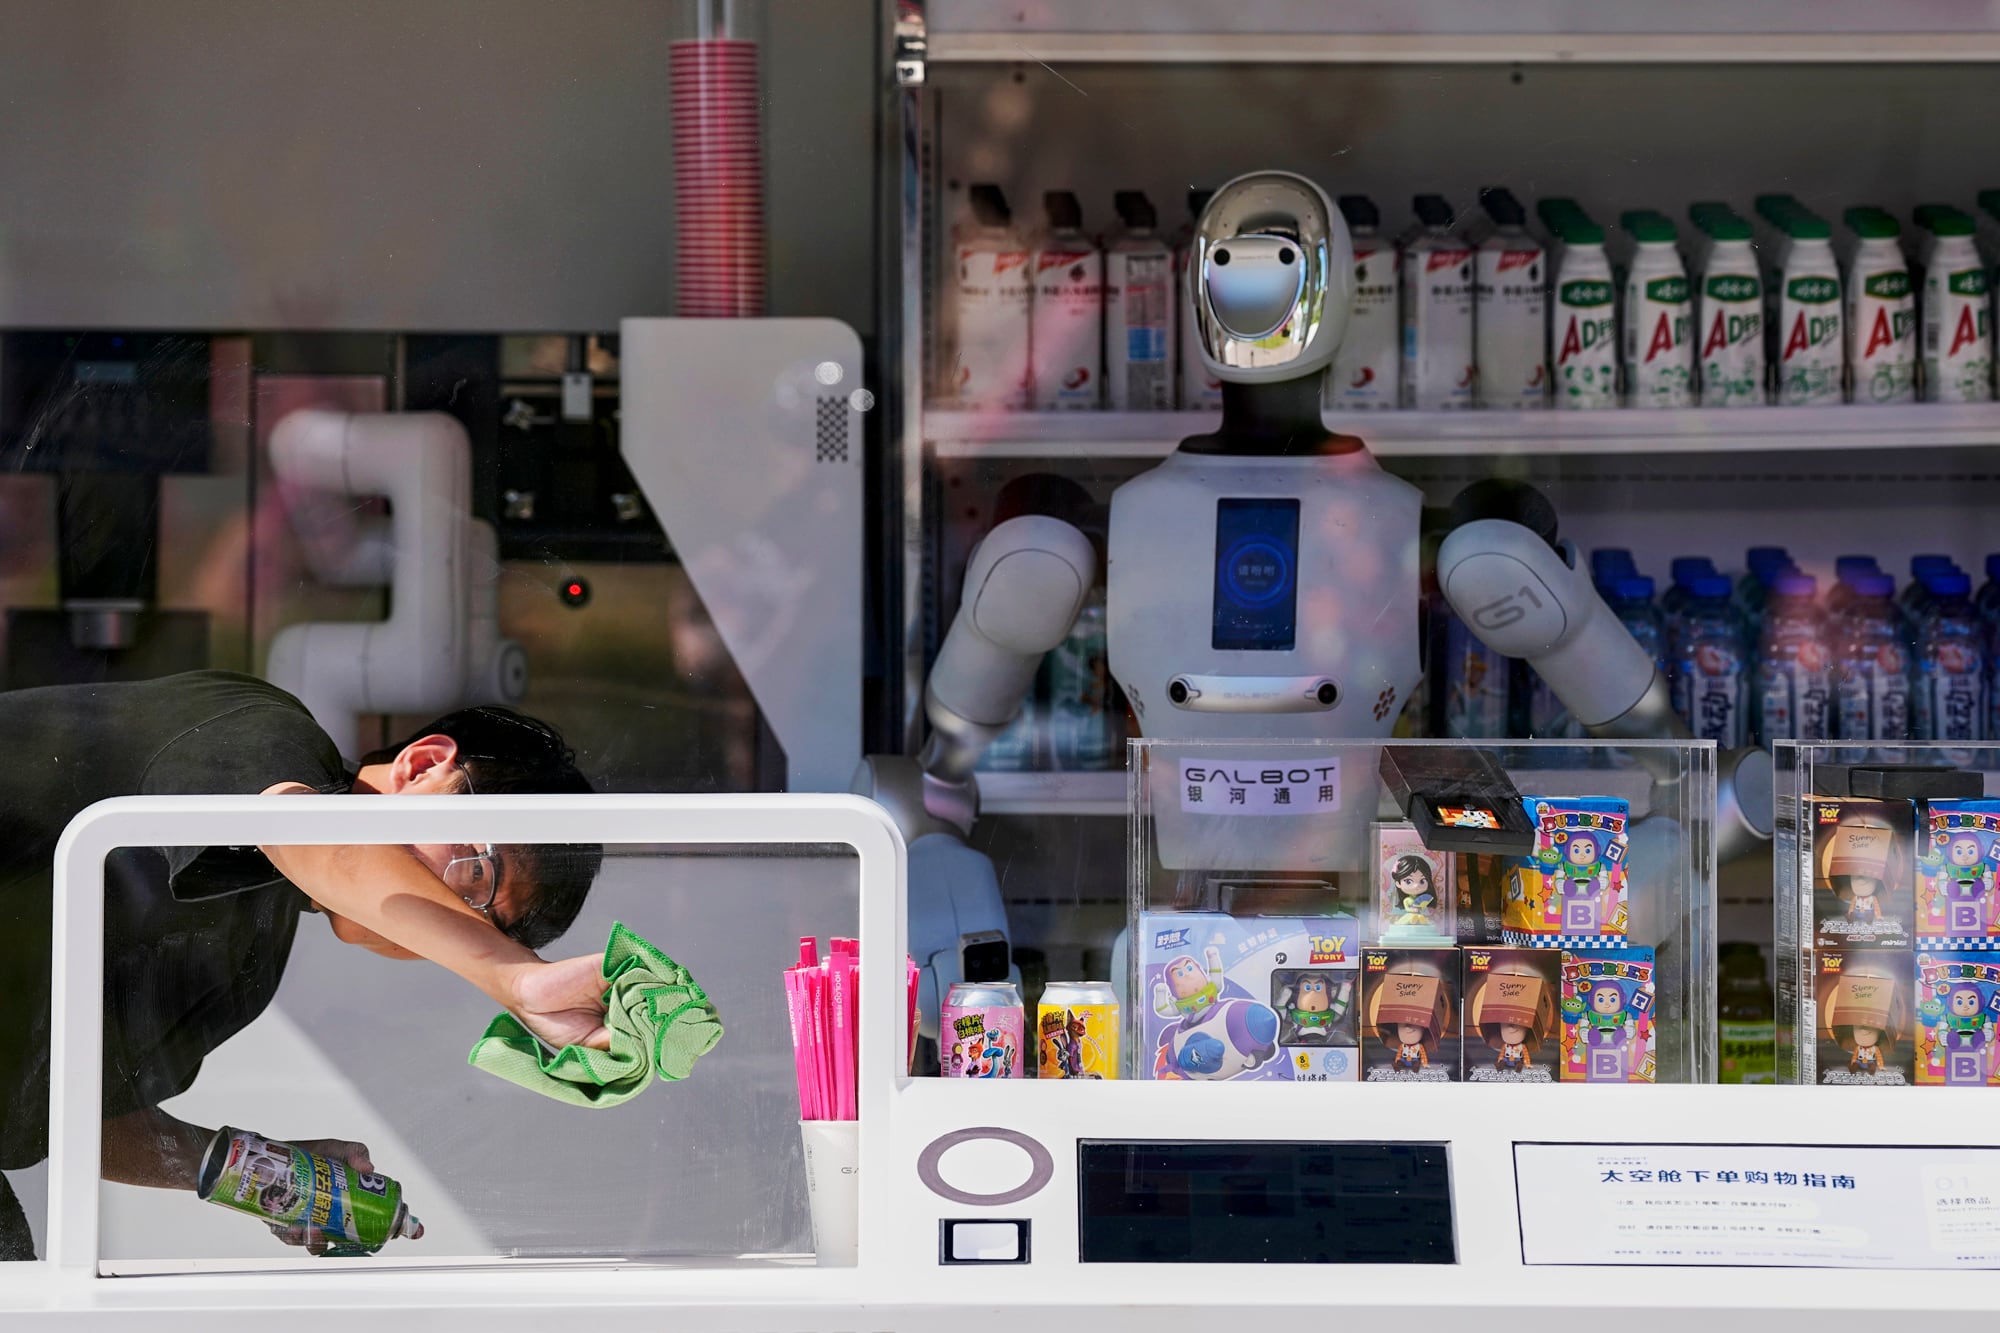
Pekín, China.- En esta tienda de bebidas muy prolijamente dispuestas en un parque de Pekín, el robot se mantiene estático. Impecable e imperturbable, su rostro metálico está mínimamente girado, como si estuviera observando lo que sucede cerca de él. Galbot, tal su nombre, es un sirviente tecnológico capacitado para realizar movimientos humanos. Sin embargo, el que limpia afanosamente el vidrio con un paño es un joven, con el cuerpo inclinado en ángulo, incómodo, con el rostro tenso por el esfuerzo físico que está realizando para que la superficie quede reluciente. Paradójicamente, mientras la máquina tiene el rol de atender al público, el ser humano está condenado a la tarea más más pesada. La diferencia radica en que el humano debe hacer el sacrificio de trabajar para vivir, en tanto que la tecnología no conoce de apremios económicos ni de la necesidad imperiosa de conservar un puesto para poder llegar a fin de mes

En agosto había 135.260 vehículos sin patentar, un 15,7% menos que en el pico de diciembre
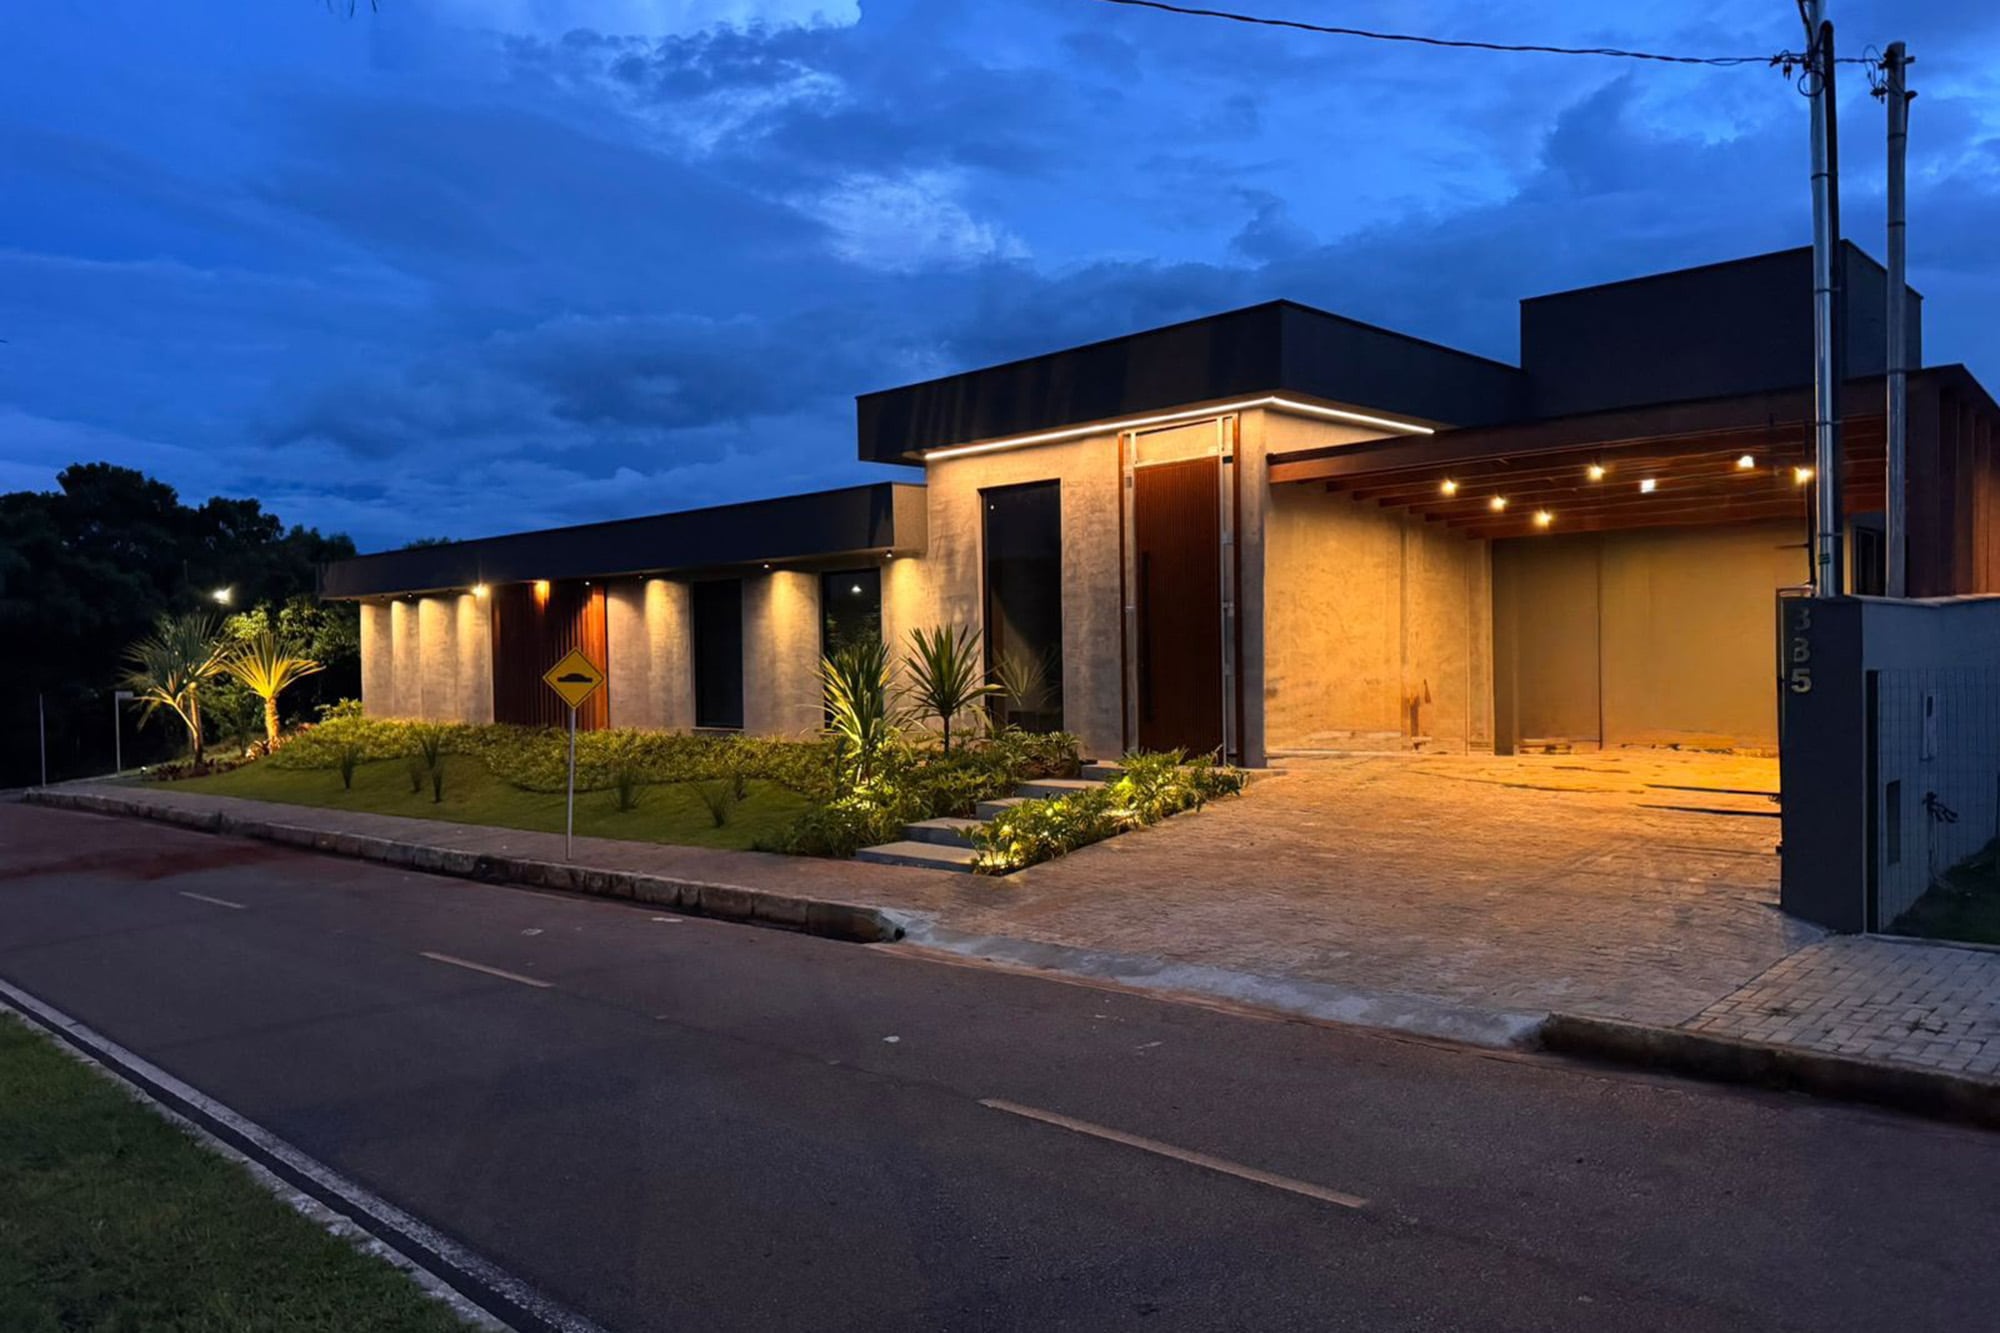
Una impresora 3D de origen español busca desembarcar en el mercado local con un sistema que fábrica la obra gris en dos días
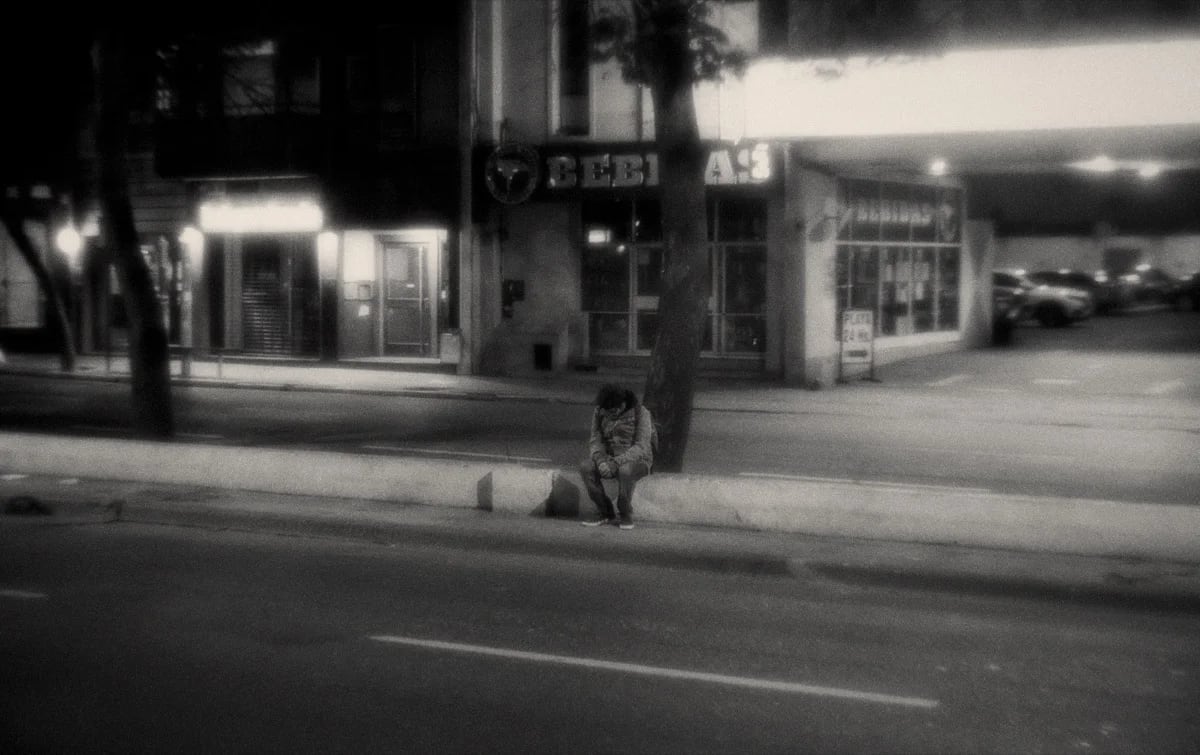
Quizás sea un efecto de haber crecido en el siglo XX, pero cuando pienso en refugio no siempre, ni necesariamente, pienso en lo familiar, lo próximo, lo privado. Más bien pienso en ciertas formas de lo público. Por caso, para la adolescente solitaria que alguna vez fui, el Teatro San Martín y el Centro Cultural San Martín constituyeron, sin saberlo, un regazo siempre dispuesto. Con poco más que el dinero para el colectivo, me iba al centro y sabía que allí podría quedarme: la galería de fotos era el conducto que me llevaba del edificio de Avenida Corrientes al de la calle Sarmiento: siempre había algo que hacer, talleres donde participar, espectáculos y muestras para observar. Durante un tiempo –hablo de los años que siguieron al retorno de la democracia–, la Sala Lugones ofrecía funciones de cine gratuitas al mediodía. Infinidad de “rateadas” escolares terminaron allí, en una sala ocupada por algún que otro cinéfilo, tres o cuatro jubilados, la estudiante áspera que venía a ser yo y –siempre, prácticamente siempre– uno o dos habitantes de la calle, personas sin techo que se acomodaban, guardando el silencio del caso, entre las butacas del fondo. Nadie interactuaba con nadie; en mi caso, recibía las películas (en general, clásicos en blanco y negro o títulos de filmografías lejanas) con la ingenuidad del que va por la existencia como una pizarra en blanco. Al final de la función, cada uno se levantaba y seguía con su vida. Durante una o dos horas, sin pedirnos nada, la sala nos había preservado, a todos esos seres anónimos, del ruido externo, del frío o la lluvia, de la propia historia y de sus carencias, preguntas, ansiedades. Vuelvo muchas veces a ese recuerdo. Porque lo que nos marca a cierta edad, supongo, nos condiciona de por vida. Y porque temo que sea la memoria de algo que, como tantas otras cosas, está en probables vías de extinción. O tal vez –quién sabe–, no. Por estos días vi La noche está marchándose ya , ópera prima de los cordobeses Ramiro Sonzini y Ezequiel Salinas, que ya se proyectó en el Centro Cultural San Martín y desde hace cuatro meses forma parte de la programación de cine del Malba. ¿De qué trata la película? De una sala de cine. Y de cómo esa sala de cine puede ser, también, zona de protección, una forma del abrazo, algo cercano al hogar. Filmada en las maravillosas instalaciones del Cineclub Municipal Hugo del Carril de la ciudad de Córdoba, La noche está marchándose ya cuenta una historia de ficción enmarcada en una crisis económica nada ficcional: los recortes presupuestarios presionan sobre el cineclub y Pelu, un joven que trabaja de proyectorista, pierde ese puesto y acepta, en compensación, convertirse en sereno del lugar. Poco después, por complicaciones con el pago de un alquiler, queda en la calle y decide –suponemos que momentáneamente– instalarse, con un colchón, en un área olvidada del edificio. En medio de la desgracia, logra un sueño: cada noche, tiene al cineclub –y sus películas– para él solo. Desde el comienzo, el blanco y negro de La noche está marchándose ya conecta con el blanco y negro de las películas que proyecta y mira Pelu: Los tallos amargos , de Fernando Ayala; La venganza del bergantín , de Edward Ludwig; Buenos días , de Yasujirō Ozu, entre otras. Los fantasmas que animan la pantalla son el sueño diurno que lo cobija frente a lo inexorable del derrumbe. La película logra una alquimia que recuerda al neorrealismo italiano: narra el deterioro económico, cultural e institucional con una ternura sobria. Desde el parco Pelu hasta la desinhibida Vero o los lavacoches que pedirán asilo, todos son entrañables buscavidas. No hay estridencias; solo el modo en que unos intentan ayudar a los otros y el silencio, cada noche, con que el que dejan que las películas les hablen.
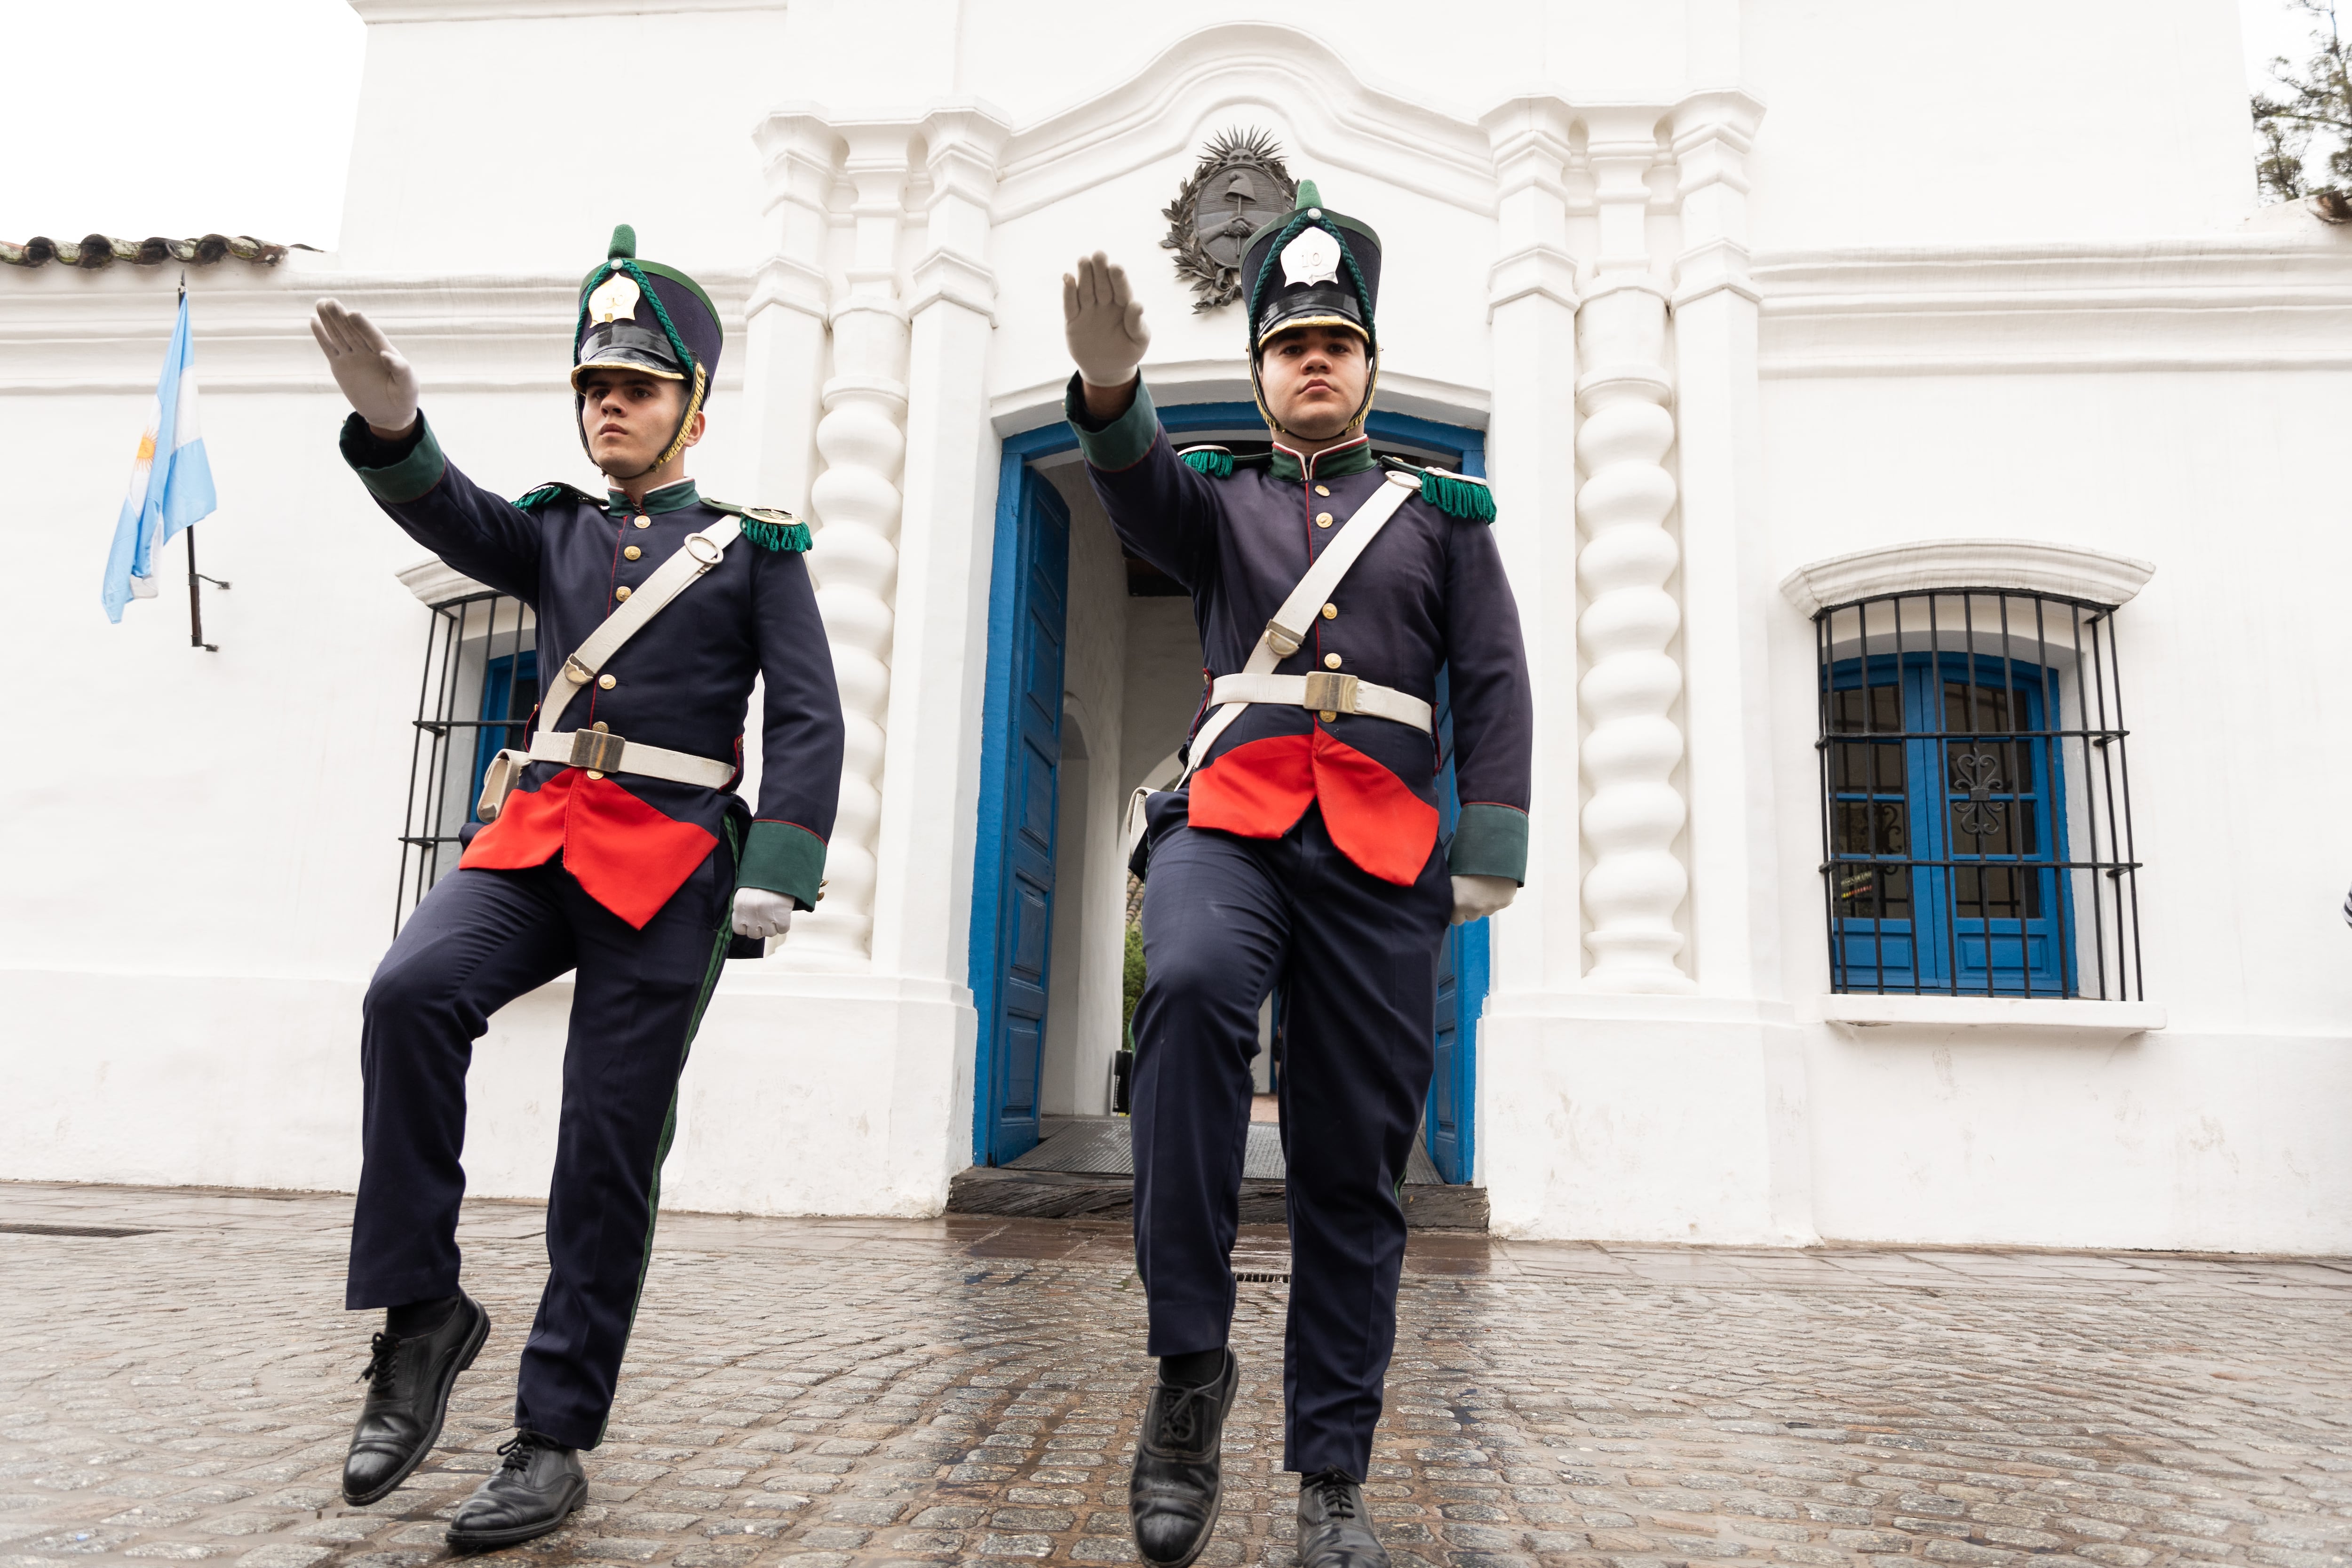
Tras la aprobación en el Congreso, la medida fue publicada este martes en el Boletín Oficial; además, se estableció que allí serán los actos centrales por el Día de la Independencia

El abejorro europeo Bombus terrestris fue introducido en Chile para mejorar la polinización de cultivos y terminó expandiéndose por la Patagonia
California, Nueva York y Texas ya aplican leyes para regular el uso de la inteligencia artificial, desde controles a sistemas automatizados hasta programas de capacitación ciudadana. Conoce cuáles son las normas vigentes en cada estado y qué exigen, punto por punto
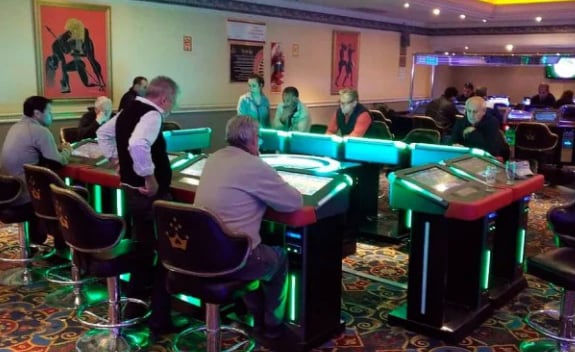
La Justicia obligó a dos empresas a pagarle a un apostador que había obtenido un premio en una tragamonedas en 2022; a cuánto ascendería la suma definitiva
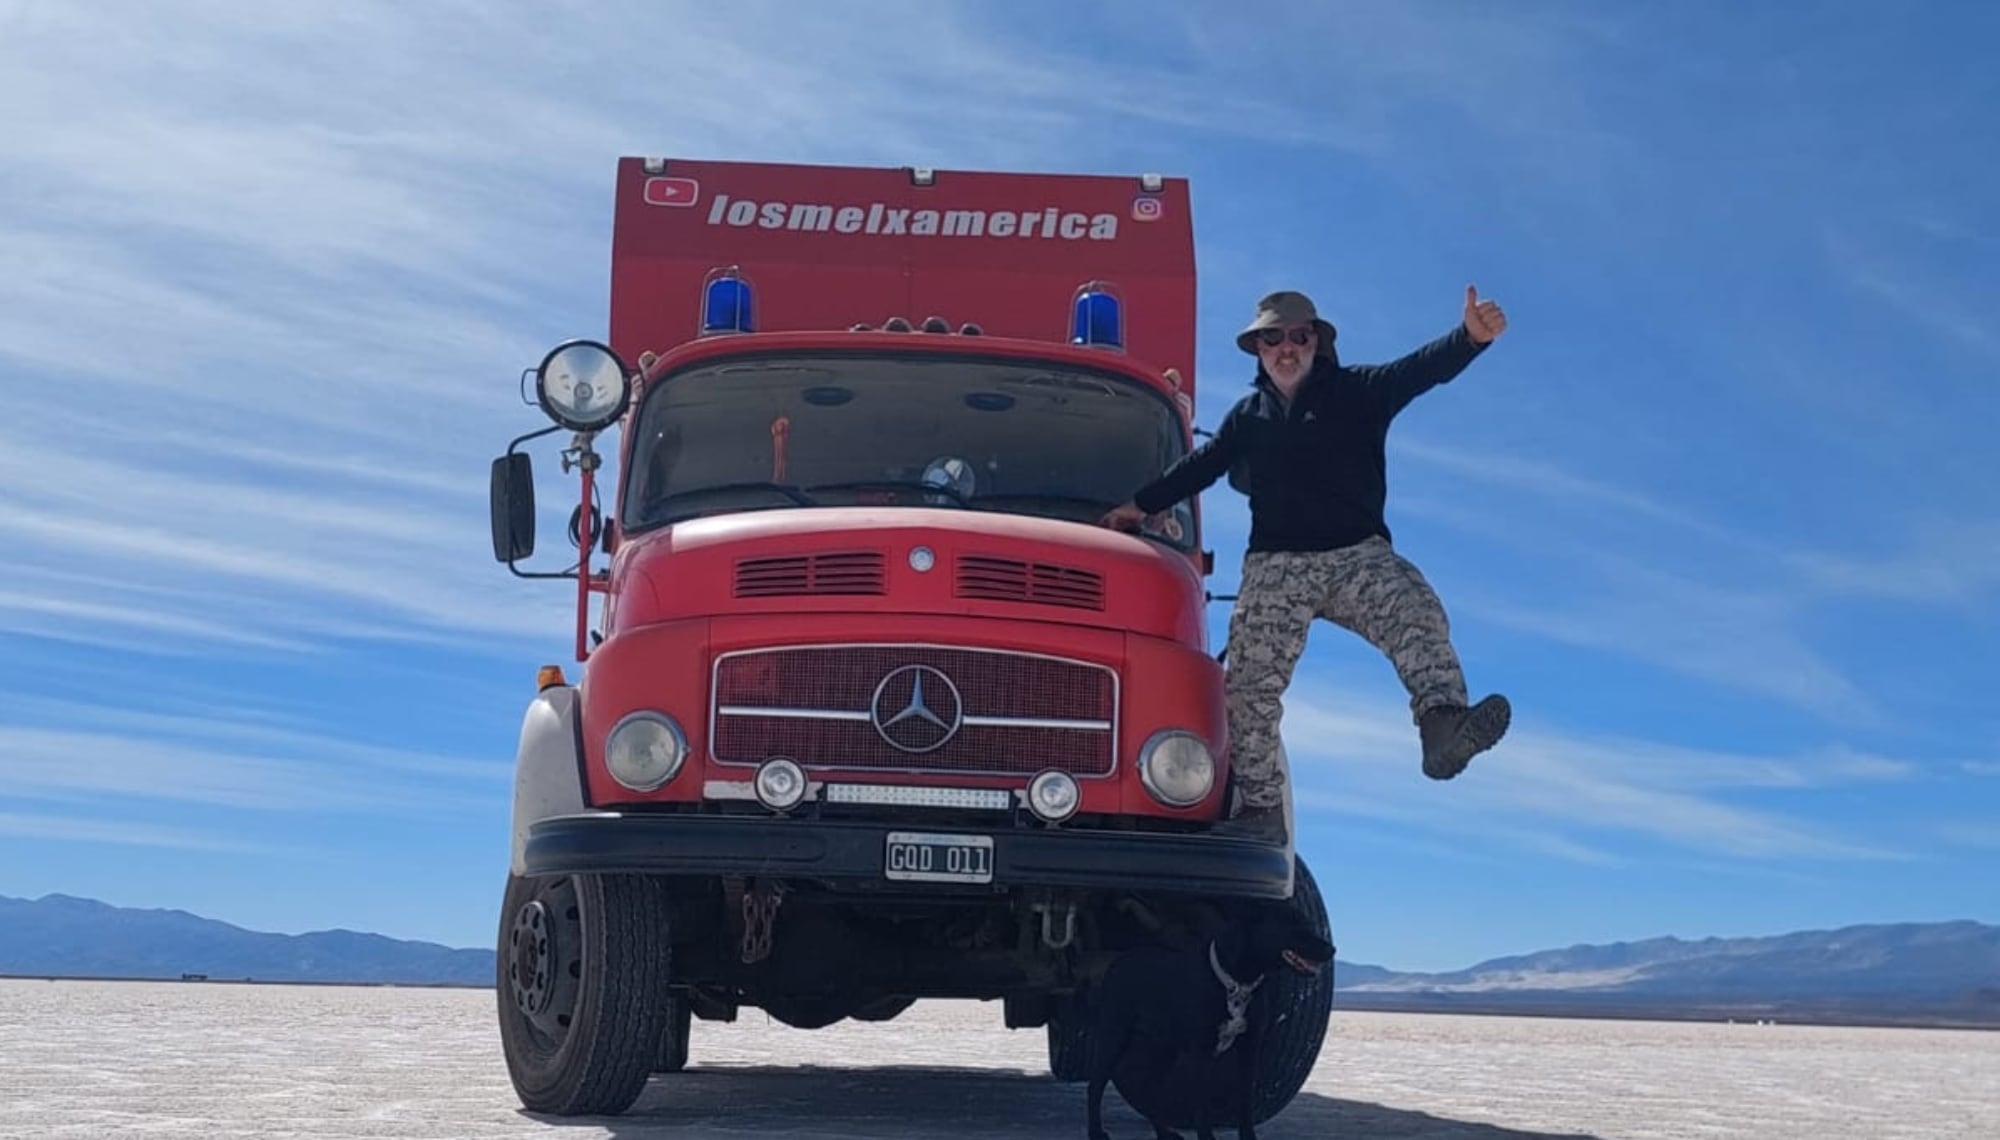
Tras la trágica muerte de su padre en un accidente aéreo cuando era un niño, Pablo Mel juró no atarse a un mostrador y a los 50 eligió la imprevisibilidad de la ruta para sanar y vivir a su propio ritmo
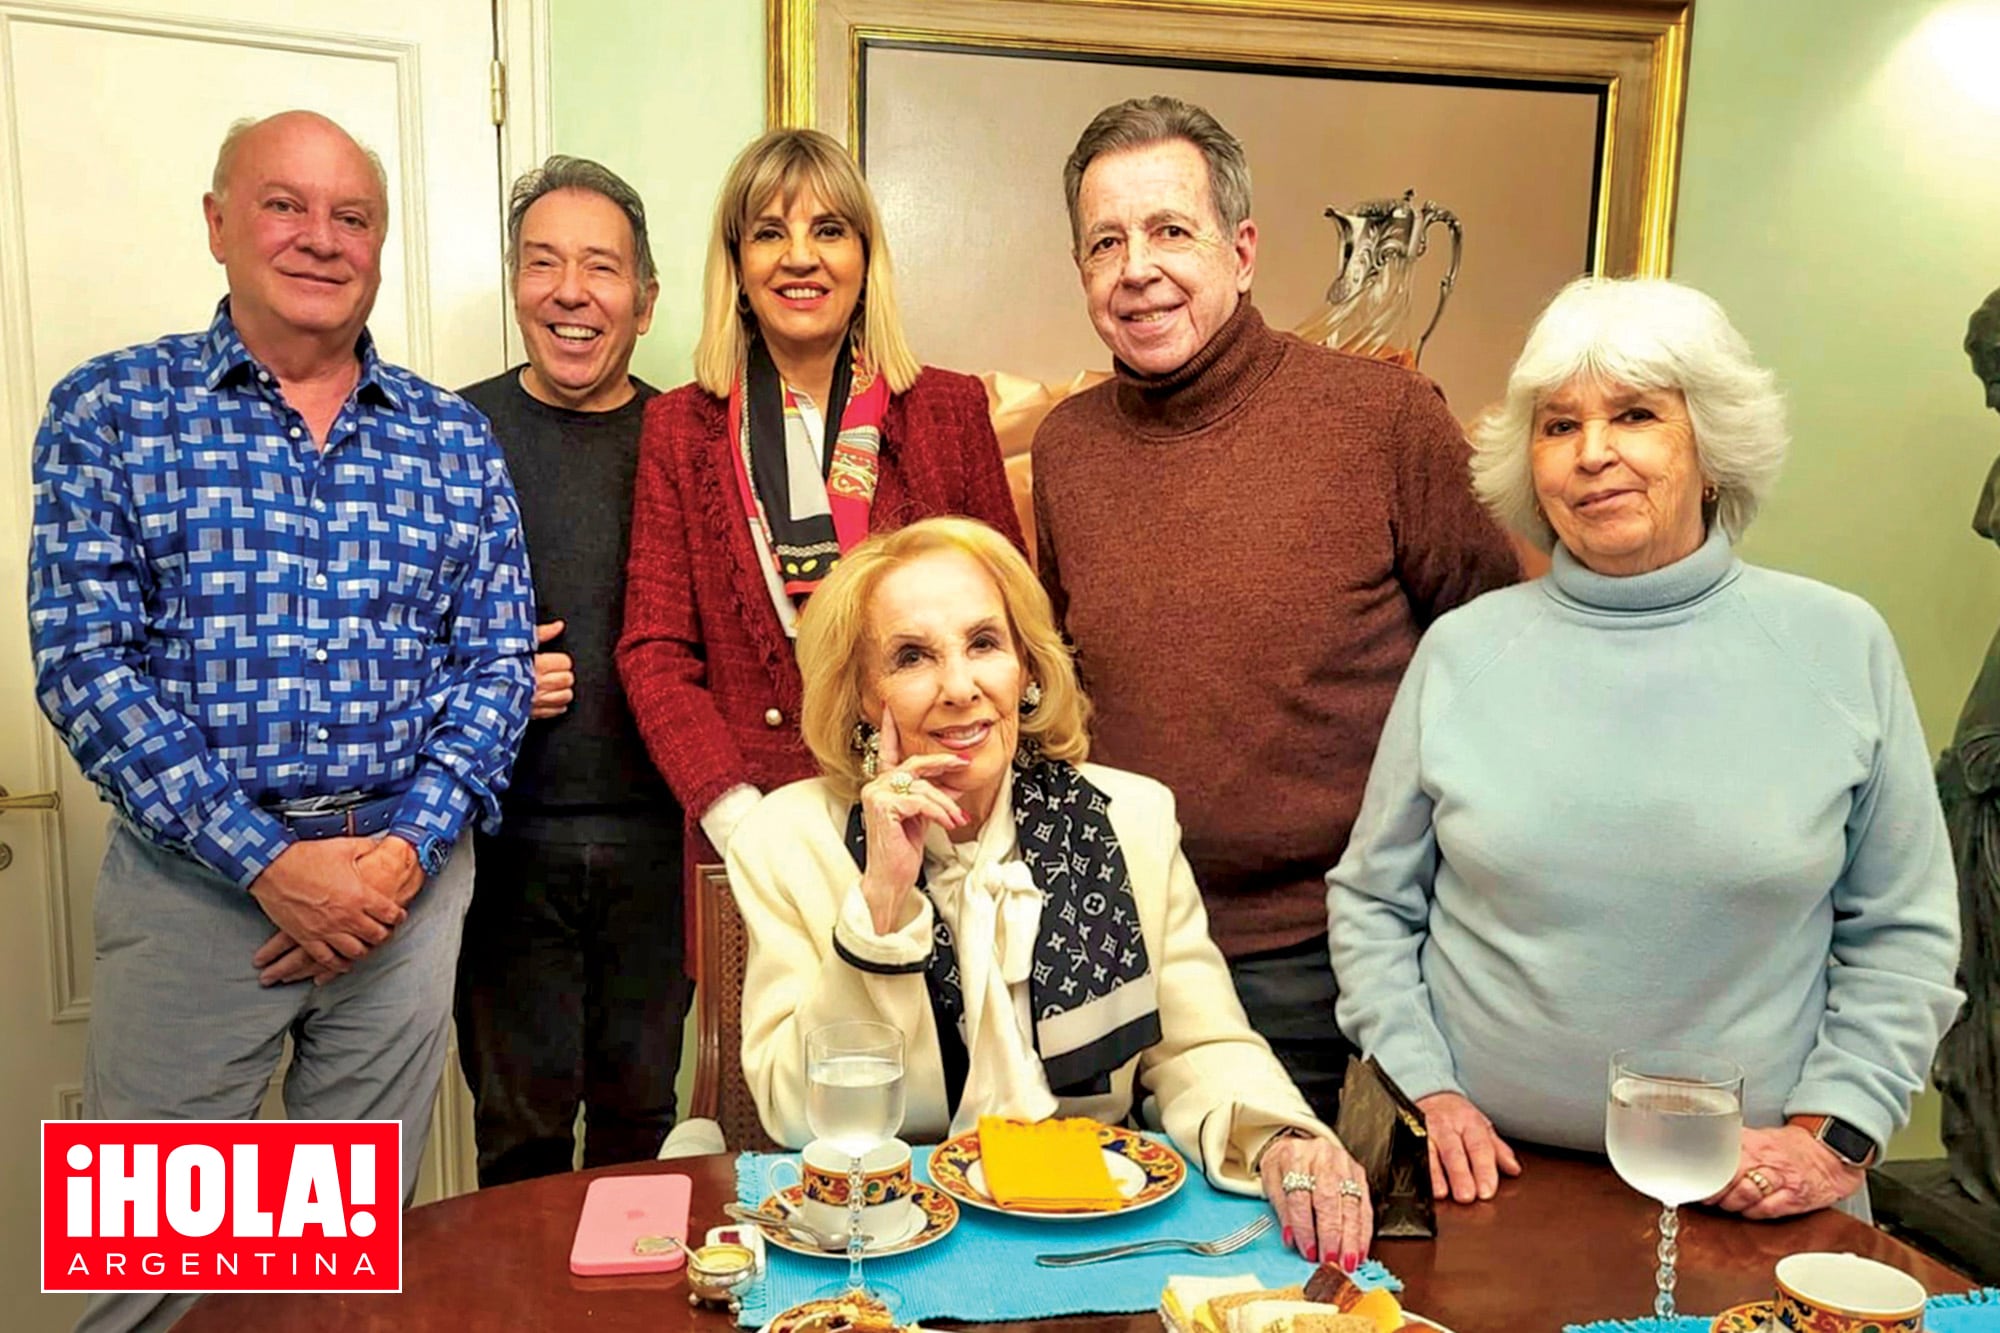
La visitaron en el Mater Dei durante su internación y comparten desde hace casi cinco décadas el ritual del té de los domingos; quiénes integran el círculo más cercano de Chiquita y la acompañan en cada momento
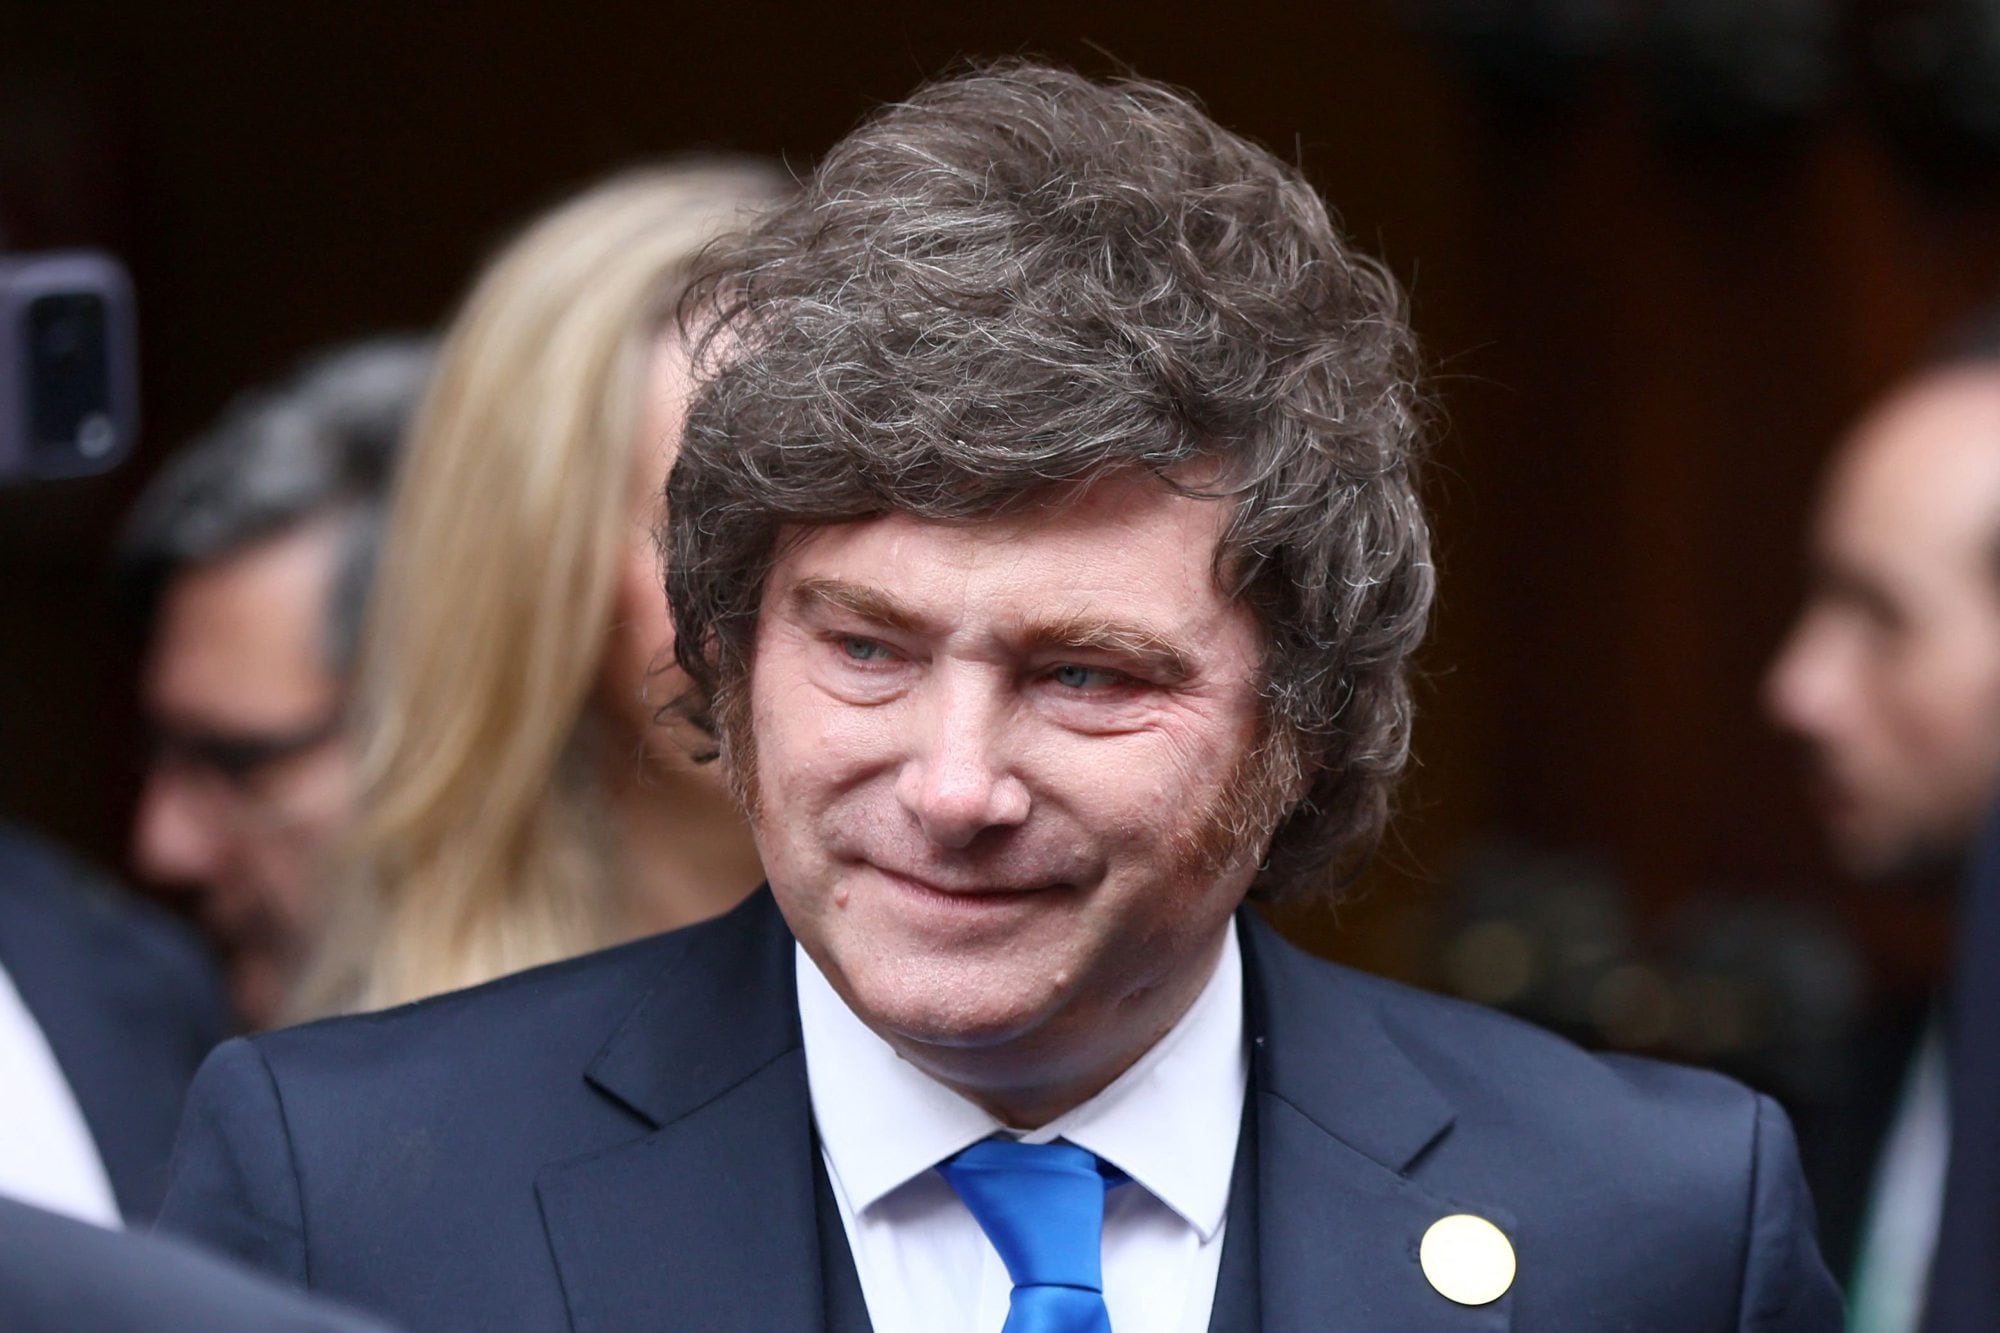
El minuto a minuto de las decisiones del Presidente, las reacciones de la oposición y las declaraciones de los funcionarios
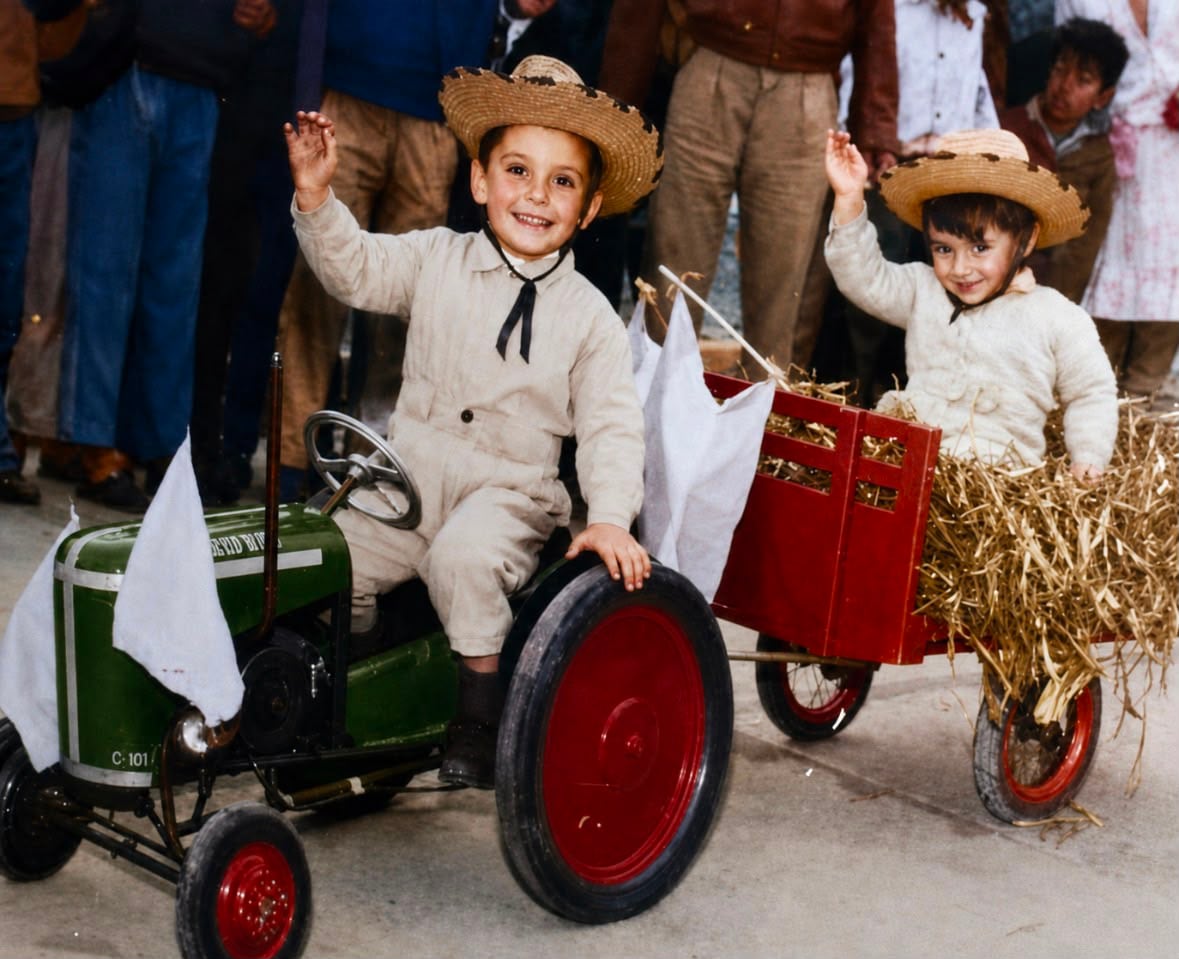
En pandemia sin poder ir a la empresa en la que trabajaba, Oscar ocupó las horas haciendo lo que más disfruta: construir un tractor para que su hijo pudiera manejar

La parálisis de construcción e industria; la fantasía kirchnerista; la economía de Trump daña al Presidente; el sueño de salir al mercado; Malvinas y el avance del “Mago” Caputo sobre el PAMI y Aduana; Urribarri, preso tras “sus” propias rejas

En el teatro Coliseo y con transmisión de la TV Pública, se realizó la ceremonia de entrega de los galardones que reconocen a lo más destacado del teatro musical