Christine Lagarde

Persona · 17 artículos
Compartir

Toda la cobertura

página 1 de 1
I

Sánchez respalda a Hernández de Cos como futuro presidente del Banco Central Europeo

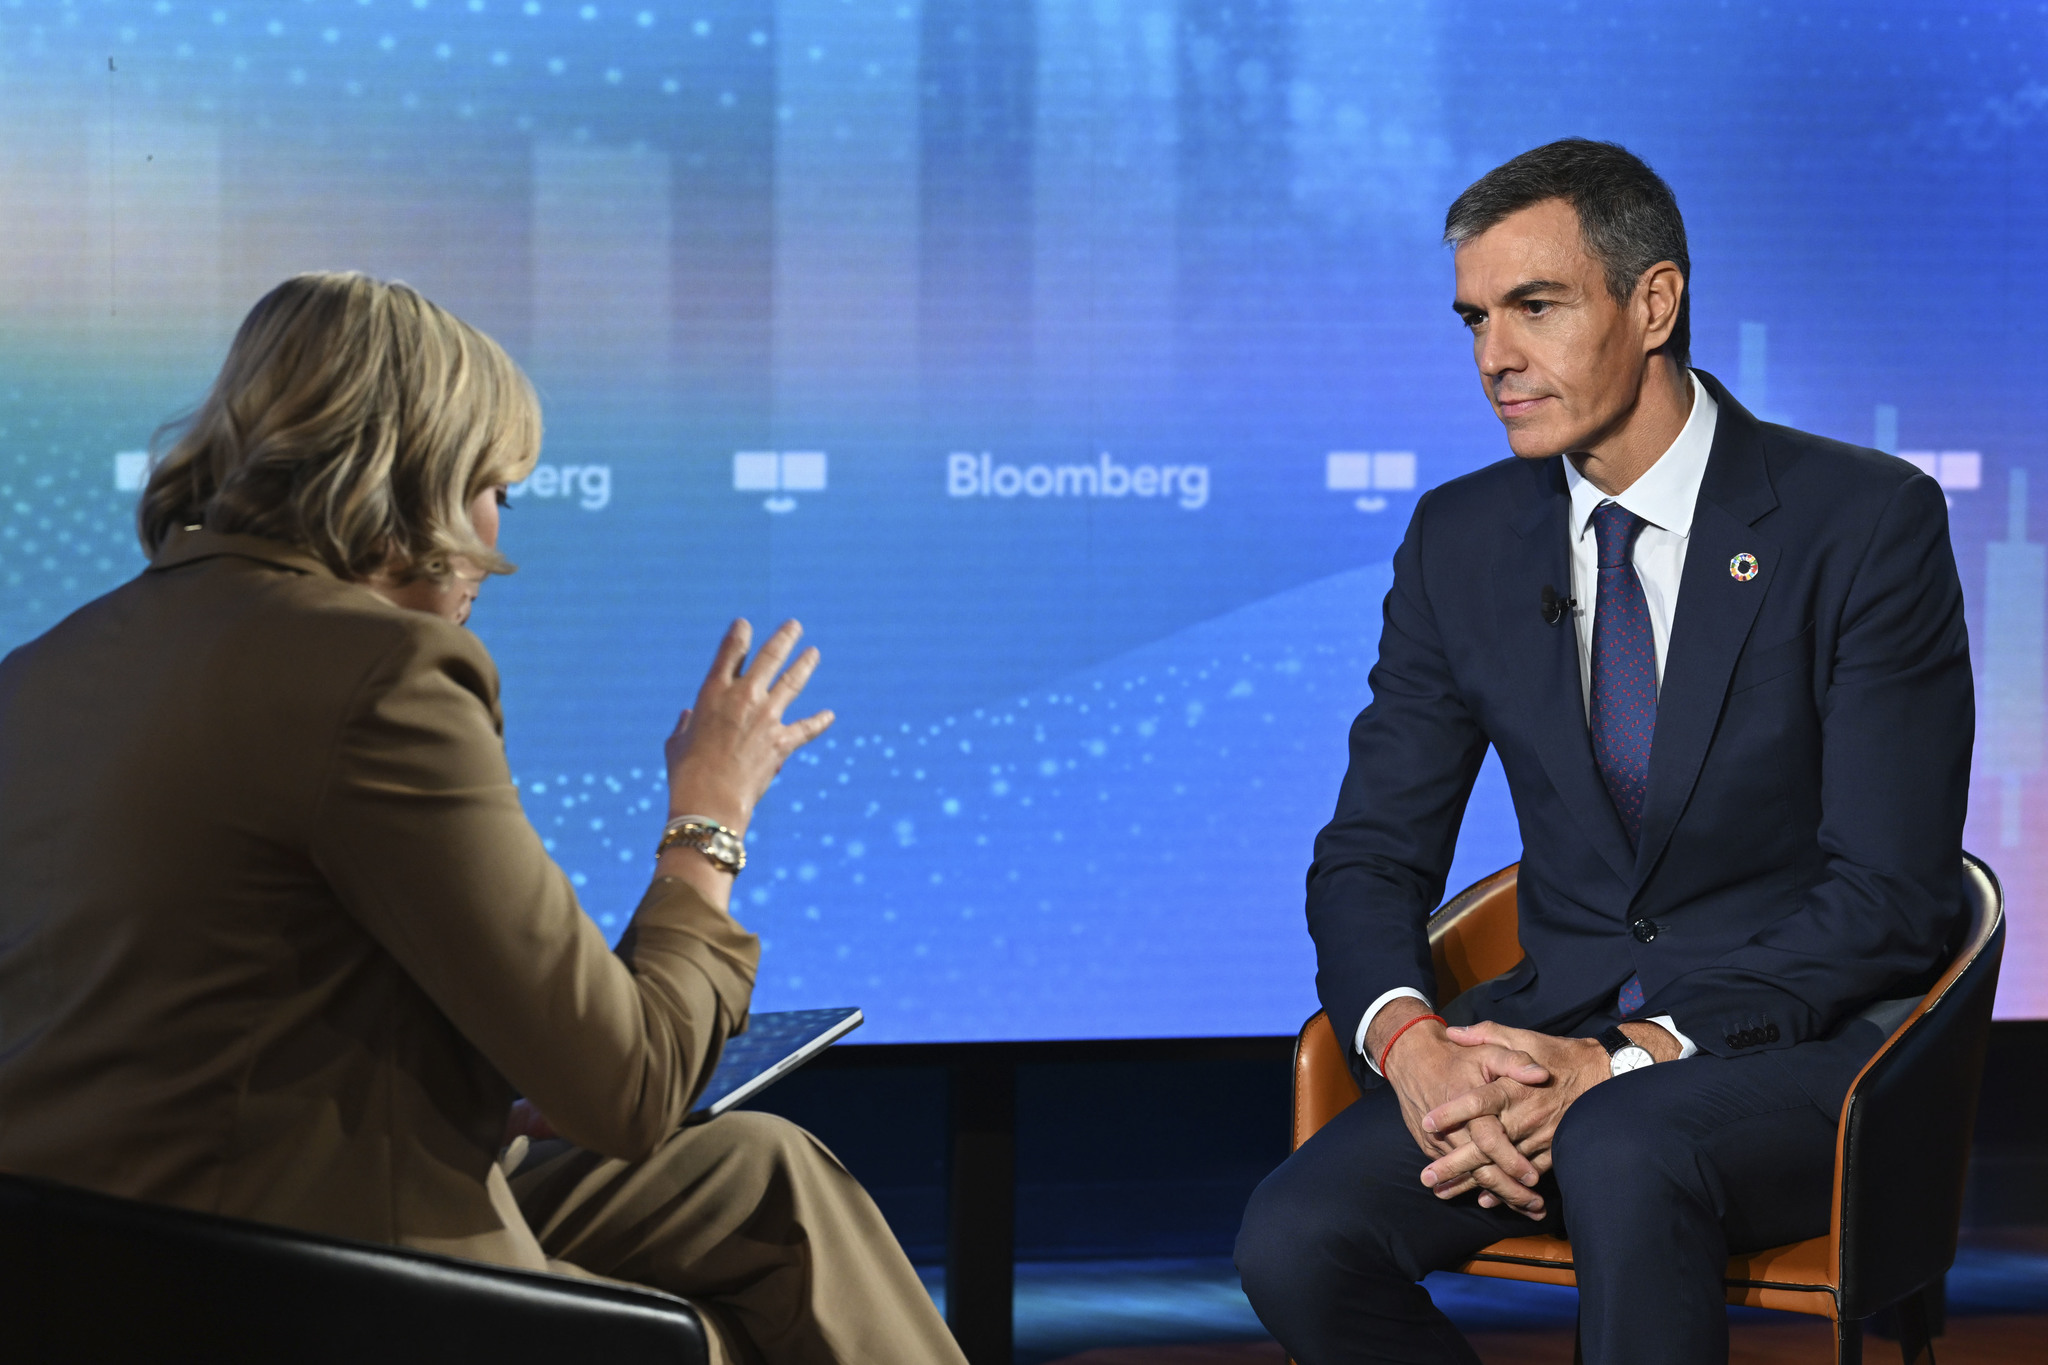
Nueva York/Madrid, 23 sep (EFE).- El presidente del Gobierno, Pedro Sánchez, ha defendido este miércoles que "sería muy positivo" contar con alguien como el expresidente del Banco de España Pablo Hernández de Cos al frente del Banco Central Europeo (BCE). En una entrevista para el canal de televisión de Bloomberg, Sánchez ha señalado que Hernández de Cos ha sido "un presidente excepcional" y que "posee el liderazgo, así como la capacidad y los conocimientos necesarios" para ocupar el puesto. El presidente ha explicado que es un asunto que "debemos tratar con el resto de los Estados miembros de la zona euro". En el caso de que Hernández de Cos fuera elegido como presidente del BCE, "sería la primera vez que España lideraría esta institución tan importante en momentos tan complejos y difíciles", ha dicho. La renovación de la presidencia del BCE, que actualmente ocupa la francesa Christine Lagarde, se deberá producir antes de octubre de 2027. Desde mayo de 2026, cuando acabó el mandato de Luis de Guindos como vicepresidente, España no cuenta con ninguna posición en el máximo órgano de gobierno de la institución. EFE

InfobaeInfobaeNewsroom Infobaehace 3 h

Binance mantiene sus planes de licencia MiCA pese al rechazo de la presidenta del BCE

Binance retiró su solicitud de licencia MiCA en Grecia el 24 de junio, días antes del plazo europeo, mientras un informe atribuye el cambio de postura a supuestas inquietudes de Christine Lagarde. Esa versión no ha sido confirmada públicamente por las partes mencionadas. La empresa asegura que buscará autorización en otra jurisdicción de la Unión Europea, aunque todavía no figura entre los proveedores autorizados por ESMA.

Diario BitcoinDiario BitcoinCanuto18 sept

Lagarde afirma que no dejará el BCE hasta 2027 y pide pluralidad en los puestos clave de la entidad

La presidenta del Banco Central Europeo (BCE), Christine Lagarde, ha indicado que no saldrá de la institución hasta 2027, aunque ha evitado detallar en qué momento, y ha señalado que los órganos rectores de la entidad requieren de personas con variedad de competencias, en plena etapa de renovación de puestos clave dentro del BCE. "Me iré en el 2027", ha aseverado la 'guardiana del euro' en una entrevista concedida a la emisora pública irlandesa RTE, pese a que posteriormente ha rehuido la pregunta sobre si terminaría su mandato, previsto para octubre, con un "ya veremos". "Lo que puedo decirle por ahora es que, sea cual sea el momento, el asunto se gestionará con la máxima profesionalidad, como debe ser", ha añadido. El relevo en la dirección del BCE ha cogido relevancia en los últimos meses ante las informaciones que apuntan a una salida anticipada de Christine Lagarde para marcharse a liderar el Foro Económico Mundial, conocido como Foro de Davos. Además, la presidenta del BCE publicará su autobiografía en enero, con gira de promoción prevista, y todo parece indicar que podría salir del banco antes de la carrera presidencial francesa, en marzo. Igualmente, el comité de personal del BCE trasladó una carta a la dirección para pedir transparencia y claridad sobre el relevo de Lagarde, alegando que la situación de "incertidumbre prolongada" podría afectar al prestigio de la entidad. La plantilla del banco pidió a la dirección que "proporcione la claridad necesaria con respecto a las posibles transiciones de liderazgo". Varios candidatos se erigen como favoritos para sustituir a Lagarde, entre ellos Pablo Hernández de Cos, actual director general del Banco de Pagos Internacionales (BIS) y exgobernador del Banco de España, o Klaas Knot, exgobernador del Banco de Países Bajos. Aunque la salida de la presidenta no se trata de la única en posiciones relevantes para los próximos meses. El periodo de mando del economista jefe del Banco Central Europeo, Philip Lane, finaliza en junio de 2027, e Isabel Schnabel, representante alemana en el Comité Ejecutivo del BCE, podría dejar este cargo pronto. Precisamente, la líder del BCE ha señalado que el importante relevo en la entidad debe contar con "diversidad de puntos de vista" y ha indicado que el perfil de su sustituto bien puede ser más jurídico, como en su caso, o económico y financiero. "Es una combinación de varios factores; le diré que, cuando atravesamos la crisis del Covid, tuve que poner en marcha programas de compra de emergencia y luchar en los tribunales para defender lo que habíamos hecho. Tener ciertos conocimientos jurídicos no vino nada mal. Lo que importa es el conjunto de competencias presentes en el Comité Ejecutivo y en el Consejo de Gobierno", ha destacado Lagarde. En esta línea, ha señalado que los órganos rectores del BCE --Comité Ejecutivo y Consejo de Gobierno-- deben tener "economistas con experiencia en bancos centrales" y "otras personas con trayectorias diferentes", en definitiva, "se necesita una sólida combinación de conocimientos económicos de alto nivel".

InfobaeInfobaeNewsroom Infobae18 sept

El personal del BCE pide claridad sobre la posible salida anticipada de Christine Lagarde

El comité de personal del Banco Central Europeo (BCE) ha remitido una carta a la dirección para pedir transparencia y claridad sobre las informaciones que apuntan a que la presidenta de la institución, Christine Lagarde, podría dejar su cargo en los próximos meses, antes de que finalice su mandato en octubre de 2027, alegando que la situación de "incertidumbre prolongada" podría afectar al prestigio de la entidad.

Europa PressEuropa Press16 sept
I

Lagarde urge a Europa invertir en IA para salvar su modelo social ante el envejecimiento

Viena, 14 sep (EFE).- La presidenta del Banco Central Europeo (BCE), Christine Lagarde, advirtió este lunes DE que Europa debe acelerar urgentemente su inversión y desarrollo en Inteligencia Artificial (IA) para incrementar su productividad y su autonomía frente a China y EE.UU. para proteger su modelo social en medio del envejecimiento de la población. Durante un discurso en el antiguo Palacio Imperial de Viena (Hofburg), Lagarde señaló que la sociedad europea está envejeciendo, lo que pone a prueba el modelo social del continente y suma nuevas necesidades de inversión estratégica. Los presupuestos e instrumentos actuales de la UE dejan un déficit anual de más de 100.000 millones de euros en la parte pública de estas inversiones, señaló la presidenta del BCE. Ante una fuerza laboral que tiene previsto reducirse en más de un millón de personas al año durante los próximos 25 años, la única forma de hacer frente a estos costes es mediante un crecimiento más rápido de la productividad, destacó Lagarde. Su intervención se produjo en el marco de un debate público titulado 'Hofburg en Diálogo', al que asistió también el presidente federal de Austria, Alexander Van der Bellen, así como decenas de empresarios y responsables políticos austríacos. "La IA llega en el momento justo", afirmó Lagarde, al destacar que su rápida adopción podría elevar la productividad hasta un 4 % en una década, un cambio que calificó de "transformador" para las finanzas públicas. Esta cifra supera las estimaciones del llamado 'informe Draghi' (2024), que calculaba que un aumento de la productividad del 2 % cubriría hasta un tercio del coste fiscal de las inversiones estratégicas de Europa. Sin embargo, la presidenta del BCE alertó sobre la dependencia tecnológica de Europa, donde apenas se desarrollan dos modelos de IA (uno en Francia y otro en el Reino Unido), frente a los 59 en EEUU y los 35 en China. Además, destacó Lagarde, Estados Unidos concentra el 75 % de la capacidad mundial de computación de IA, frente a un mero 5 % en Europa. Lagarde expuso tres motivos críticos por los que Europa no puede limitarse a importar IA y debe desarrollar alternativas nacionales: Privacidad de los datos: Adoptar IA extranjera implica procesar información bajo la jurisdicción de terceros, lo que permite a los proveedores aprender de la industria europea y genera riesgos de competencia, hackeos o destrucción de datos. Acceso a infraestructura crítica: En pocos años, la IA gestionará fronteras, trenes, hospitales y pagos bancarios, por lo que un corte de acceso causaría estragos generalizados y otorgaría a los proveedores un poder de negociación sin precedentes sobre Europa. Competitividad en la frontera tecnológica: En sectores innovadores (farmacéutica, finanzas y defensa), una pequeña ventaja en IA genera una dinámica donde el ganador se lo lleva todo, consolidando su liderazgo de forma permanente. Para unir crecimiento y soberanía, Lagarde propuso aumentar la capacidad de computación europea, lo que según estimaciones del BCE requiere una inversión de unos 600.000 millones de euros en la próxima década para cerrar la brecha con EEUU y China. Asimismo, instó a impulsar modelos europeos propios —como los de la empresa francesa Mistral— y a mantener la innovación para que Europa sea un "eslabón indispensable" en la cadena de suministro global, tal como ocurre actualmente con la empresa de microchips neerlandesa ASML. Para lograrlo, Europa necesita una movilización masiva de capital, que en opinión de Lagarde no puede financiarse únicamente con deuda bancaria, sino que requiere capital de riesgo (equity) dispuesto a soportar años de pérdidas iniciales. La presidenta del BCE apeló a canalizar los 1,4 billones de euros que ahorran anualmente los hogares europeos mediante la creación de una "Unión de Ahorro e Inversión". La financiación de la IA debe ser el proyecto que justifique avanzar rápidamente en esta unión, eliminando las preferencias nacionales para mejorar la productividad y proteger el modelo social europeo, concluyó Lagarde en su discurso. EFE

InfobaeInfobaeNewsroom Infobae14 sept

El BCE apuesta por acelerar el desarrollo de la IA en Europa, mientras las firmas de EEUU quieren frenar

La presidenta del Banco Central Europeo (BCE), Christine Lagarde, ha señalado que Europa debe ser capaz de desarrollar su propio sector de la IA, al tiempo que asimilar los avances ya desplegados en Estados Unidos, para mantener suficiente autonomía y no ser arrastrados por los inconvenientes del mercado estadounidense, todo mientras la firmas especializadas en IA de Estados Unidos piden frenar las capacidades de los modelos por sus elevados riesgos. "Existe un gran debate sobre si el despliegue de la IA en Estados Unidos constituye una burbuja. El personal del BCE ha analizado revoluciones tecnológicas anteriores y las correcciones han formado parte de ese patrón. Nadie sabe si esta seguirá una trayectoria similar, pero, de ser así, sentiremos sus efectos aquí, en Europa", ha indicado Lagarde en un evento en Viena (Austria). La líder del BCE ha señalado que el Viejo Continente necesita adoptar la IA rápidamente y a un mayor ritmo que el actual si quiere aprovechar la oportunidad para dejar atrás los problemas de productividad ya analizados en múltiples informes. De hecho, Lagarde ha subrayado que una asimilación y despliegue de la IA en tiempo y forma podría elevar la productividad hasta un 4% en una década, mientras que el archiconocido informe Draghi estimaba que un incremento del 2% en el mismo periodo de tiempo permitiría cubrir una tercera parte del coste las inversiones estratégicas necesarias en el continente. "Sin embargo, los argumentos a favor de actuar con rapidez podrían ser aún más sólidos de lo que sugieren estas estimaciones, ya que Europa pagará el precio de este auge independientemente de si participa o no en el crecimiento resultante", ha sostenido la 'guardiana del euro'. No obstante, la conclusión de Lagarde es clara: importar este tipo de tecnología no es suficiente. A pesar de que importar la IA no es algo negativo en sí mismo, los análisis del BCE alertan de múltiples riesgos para las empresas europeas si se vuelven completamente dependientes del mercado estadounidense. Por un lado, la gestión de datos se erige como uno de estos obstáculos ya que casi la mitad de las compañías que no apostaron decididamente por adoptar la IA, destacaron la desconfianza en la protección de datos, pudiendo generar vunerabilidades en sus negocios. Asimismo, el acceso a los modelos pueden ser fácilmente limitado por las empresas que lo gestionan, provocando graves problemas a infraestucturas críticas --trenes, hospitales, sistema bancario--. A lo que cabe añadir, que la brecha entre quienes sean los primeros en la carrera de la IA y el resto de agentes podría llegar a un punto demasiado amplio como para que el resto de competidores no cuente con margen de maniobra. "O bien se frena la adopción, porque no puede proteger sus datos, y renuncia al crecimiento. O bien adopta la IA rápidamente, se vuelve altamente dependiente y corre el riesgo de perder la libertad de organizar su economía de acuerdo con sus propios valores", ha resumido Lagarde. BASE EUROPEA CON SEDE EN SAN SEBASTIÁN En línea con este análisis, la presidenta del BCE ha destacado que Europa necesita tanto del despliegue de una infraestructura suficiente para permitir el avance de la IA, como del desarrollo de modelos capaces de completar la mayoría de las tareas. Precisamente, Lagarde ha mencionado que ya existen empresas en Europa que destacan por su alto potencial para dotar a Europa de una gama propia de modelos, entre ellas, la compañía Multiverse Computing, con sede en la ciudad de San Sebastián, cuyo progreso elogia la líder del BCE en su discurso, aunque sin nombrarla explícitamente. "Europa tiene una base sobre la que construir: la empresa francesa Mistral ha lanzado su última generación de modelos con pesos abiertos, y una firma de San Sebastián ha comprimido un modelo abierto chino en una versión que ahora obtiene mejores resultados en pruebas de referencia independientes que cualquier otro modelo europeo", ha indicado. Christine Largade se muestra así convencida de impulsar la inteligencia artificial para mejorar la productividad del continente, en un momento en el que el debate al otro lado del Atlántico parece ser el contrario y las firmas de IA estadounidense están valorando frenar su desarrollo, lo que ha provocado una caída generalizada de las acciones en compañías vinculadas al sector.

InfobaeInfobaeNewsroom Infobae14 sept

Banco Central Europe apuesta por acelerar el desarrollo de la IA en Europa, mientras las firmas de EEUU quieren frenarlo

La presidenta del Banco Central Europeo (BCE), Christine Lagarde, ha señalado que Europa debe ser capaz de desarrollar su propio sector de la IA, al tiempo que asimilar los avances ya desplegados en Estados Unidos, para mantener suficiente autonomía y no ser arrastrados por los inconvenientes del mercado estadounidense, todo mientras la firmas especializadas en IA de Estados Unidos piden frenar las capacidades de los modelos por sus elevados riesgos. "Existe un gran debate sobre si el despliegue de la IA en Estados Unidos constituye una burbuja. El personal del BCE ha analizado revoluciones tecnológicas anteriores y las correcciones han formado parte de ese patrón. Nadie sabe si esta seguirá una trayectoria similar, pero, de ser así, sentiremos sus efectos aquí, en Europa", ha indicado Lagarde en un evento en Viena (Austria). La líder del BCE ha señalado que el Viejo Continente necesita adoptar la IA rápidamente y a un mayor ritmo que el actual si quiere aprovechar la oportunidad para dejar atrás los problemas de productividad ya analizados en múltiples informes. De hecho, Lagarde ha subrayado que una asimilación y despliegue de la IA en tiempo y forma podría elevar la productividad hasta un 4% en una década, mientras que el archiconocido informe Draghi estimaba que un incremento del 2% en el mismo periodo de tiempo permitiría cubrir una tercera parte del coste las inversiones estratégicas necesarias en el continente. "Sin embargo, los argumentos a favor de actuar con rapidez podrían ser aún más sólidos de lo que sugieren estas estimaciones, ya que Europa pagará el precio de este auge independientemente de si participa o no en el crecimiento resultante", ha sostenido la 'guardiana del euro'. No obstante, la conclusión de Lagarde es clara: importar este tipo de tecnología no es suficiente. A pesar de que importar la IA no es algo negativo en sí mismo, los análisis del BCE alertan de múltiples riesgos para las empresas europeas si se vuelven completamente dependientes del mercado estadounidense. Por un lado, la gestión de datos se erige como uno de estos obstáculos ya que casi la mitad de las compañías que no apostaron decididamente por adoptar la IA, destacaron la desconfianza en la protección de datos, pudiendo generar vunerabilidades en sus negocios. Asimismo, el acceso a los modelos pueden ser fácilmente limitado por las empresas que lo gestionan, provocando graves problemas a infraestucturas críticas --trenes, hospitales, sistema bancario--. A lo que cabe añadir, que la brecha entre quienes sean los primeros en la carrera de la IA y el resto de agentes podría llegar a un punto demasiado amplio como para que el resto de competidores no cuente con margen de maniobra. "O bien se frena la adopción, porque no puede proteger sus datos, y renuncia al crecimiento. O bien adopta la IA rápidamente, se vuelve altamente dependiente y corre el riesgo de perder la libertad de organizar su economía de acuerdo con sus propios valores", ha resumido Lagarde. BASE EUROPEA CON SEDE EN SAN SEBASTIÁN En línea con este análisis, la presidenta del BCE ha destacado que Europa necesita tanto del despliegue de una infraestructura suficiente para permitir el avance de la IA, como del desarrollo de modelos capaces de completar la mayoría de las tareas. Precisamente, Lagarde ha mencionado que ya existen empresas en Europa que destacan por su alto potencial para dotar a Europa de una gama propia de modelos, entre ellas, la compañía Multiverse Computing, con sede en la ciudad de San Sebastián, cuyo progreso elogia la líder del BCE en su discurso, aunque sin nombrarla explícitamente. "Europa tiene una base sobre la que construir: la empresa francesa Mistral ha lanzado su última generación de modelos con pesos abiertos, y una firma de San Sebastián ha comprimido un modelo abierto chino en una versión que ahora obtiene mejores resultados en pruebas de referencia independientes que cualquier otro modelo europeo", ha indicado. Christine Largade se muestra así convencida de impulsar la inteligencia artificial para mejorar la productividad del continente, en un momento en el que el debate al otro lado del Atlántico parece ser el contrario y las firmas de IA estadounidense están valorando frenar su desarrollo, lo que ha provocado una caída generalizada de las acciones en compañías vinculadas al sector.

InfobaeInfobaeNewsroom Infobae14 sept

La subida de los tipos acelera la pelea de los bancos por captar los depósitos de ahorro y las cuentas remuneradas

Mientras las grandes entidades apuestan por personalizar el ahorro o la captación de nóminas, otras, como los neobancos, elevan ya al 3% la retribución de sus principales productos Los grandes bancos aprovechan el tirón de los fondos de inversión y de pensiones para ganar más por comisiones El Banco Central Europeo (BCE) ha vuelto a subir esta semana los tipos de interés. Por segunda vez en lo que va de año , la institución presidida por Christine Lagarde ha elevado el precio del dinero ante una inflación que no tiene visos de pisar el freno dada la escalada bélica entre Estados Unidos e Irán y la evolución del petróleo y el gas. Esa decisión de subir los tipos tiene diferentes derivadas. Una, las hipotecas variables van a ser más caras . Otra, los bancos han acelerado la pelea por captar el ahorro de los clientes, ya sea a través de depósitos o de cuentas remuneradas. La decisión inmediata de gran parte de la banca –sobre todo, los neobancos– ha sido mejorar esa remuneración del ahorro, que se ha convertido en una palanca clave para captar y retener clientes. Eso han hecho entidades como ING, MyInvestor o Trade Republic, entre otras. En cambio, algunos de los mayores bancos esquivan esta competición por atraer ahorradores –es una estrategia que han mantenido sin cambios a lo largo de los últimos años, desde que despegaron los tipos tras la invasión de Ucrania– y se mantienen abrazados a otras vías de crecimiento, como la captación de nóminas premiando a los clientes que les aportan ingresos mensuales. Depósitos y cuentas remuneradas En cuanto a los primeros, la reacción a la decisión del BCE ha sido inmediata o, incluso, se han anticipado. Por ejemplo, ING ha elevado hasta el 2,6% y 2,3% la retribución máxima para sus depósitos a 24 y 12 meses; y ha lanzado dos nuevos depósitos a seis meses con una rentabilidad de hasta el 2,15%. Además, la entidad naranja mantiene desde finales de agosto un depósito a cuatro meses al 3%, solo para nuevos clientes, sin importe mínimo, pero con un máximo de 50.000 euros. Tras la decisión del BCE, Banca March ha incrementado al 2,8% su depósito flexible, pero solo para nuevos clientes. También el neobanco MyInvestor –que tiene detrás a Andbank, El Corte Inglés y Axa– ha elevado la rentabilidad de sus depósitos. En concreto, hasta el 2,5% para los clientes que mantengan o contraten una cartera automatizada –un producto conocido como roboadvisor, que invierte de forma automática en función del perfil de riesgo– de, al menos, 150 euros; y sube al 3,25% para sus clientes 'premium'. Otro de los actores más jóvenes del sector, Trade Republic, ha mejorado la remuneración de sus cuentas remuneradas al 2,53% para los clientes que ya tiene; y al 3,04%, para los nuevos. Openbank, que forma parte del grupo Santander, también apuesta por esa estrategia de captar con ese tipo de cuentas, con una retribución del 2,75%, que, en este caso, es previa a la última subida del BCE. Como contexto, la principal diferencia entre un depósito y una cuenta remunerada, según explican fuentes de Openbank, es la disponibilidad del dinero. “En una cuenta remunerada, el banco paga intereses por el dinero que el cliente mantiene en ella, pudiendo siempre disponer de esos ahorros”. “Por el contrario, en un depósito a plazo fijo el cliente entrega al banco una cantidad de dinero durante un tiempo determinado, es decir, a un plazo fijo, con unas condiciones de remuneración previamente pactadas. Tras ese plazo, el banco devuelve el dinero más los intereses pactados previamente”. Las entidades matizan que sus decisiones de tipos no siempre están ligadas a las decisiones del BCE, pero ese efecto calendario existe. “Nosotros desde el lanzamiento de nuestra cuenta remunerada, hemos compartido siempre el tipo del BCE íntegro y desde mayo, por primera vez, por encima”, al citado 3,04%, apunta un portavoz de Trade Republic. Por su parte, MyInvestor argumenta que “la evolución de los tipos de interés del BCE es un factor que tenemos en cuenta, pero también analizamos el comportamiento de los clientes y los movimientos de nuestros competidores”. Además, atraer el ahorro es una forma de conseguir que el cliente tenga más productos contratados. “Nuestro objetivo va más allá de captar ahorro”, explica esta última entidad. “Queremos que el ahorrador dé el siguiente paso y se convierta también en inversor. La remuneración de la liquidez es una buena forma de empezar a conocernos, pero para evitar que el dinero pierda poder adquisitivo por la inflación es necesario invertir”. Otro neobanco, como Revolut también apuesta por las cuentas remuneradas. “Nuestra oferta actual más atractiva es la del 2,27% que se ofrece en nuestro Plan Ultra, aunque en junio por ejemplo lanzamos una promoción al 3,5% para nuevos clientes”, apunta Ignacio Zunzunegui, 'head of Growth' para el Sur de Europa, Latam y Estados Unidos de Revolut. “Cuando sales al mercado ofreciendo rentabilidades competitivas, como con ese 3,5% que te comentaba antes, inevitablemente captas la atención de un usuario que quiere sacar la mayor rentabilidad a sus ahorros. Sin embargo, aunque son un gran reclamo inicial y nos están ayudando a seguir creciendo, no consideramos que un interés aislado deba ser el factor definitivo”, añade. Captación de nóminas y ofertas personalizadas Mientras hay entidades que responden o se anticipan al BCE y apuestan por retribuir el ahorro de forma generalizada, otras se decantan por focalizarse en ofertas personalizadas, como en el caso de Santander; o la captación de nóminas, como Caixabank. En el caso de la entidad participada por el Estado, a los nuevos clientes que domicilien su sueldo se les ofrecen 250 euros y un televisor Samsung, por ejemplo. También BBVA indica que apuesta por esa personalización, no por ofertas globales, mediante depósitos, soluciones combinadas –con depósitos y fondos de inversión– y, para aquellos clientes que buscan un mayor potencial de rentabilidad a medio y largo plazo, a través de otros productos como los ETF. Mientras, Sabadell pone en contexto la situación tras las decisiones del BCE. “Las expectativas sobre los tipos de interés han cambiado durante las últimas semanas y el mercado anticipa ahora una actuación más restrictiva”, señalan fuentes del banco catalán. “Sin embargo, entendemos que este reajuste responde principalmente a un episodio de incertidumbre geopolítica y energética, cuya duración y alcance no pueden considerarse estructurales. Mantendremos una evaluación continua del escenario por si fuera necesario realizar modificaciones en nuestra oferta comercial”, con productos de inversión, por ejemplo en renta fija “ajustadas al perfil del cliente”. De esta forma, queda patente que hay entidades que apuestan, claramente, por remunerar al alza el ahorro con ofertas centradas, en gran medida, en la captación de clientes; y otras por ofertas más personalizadas y priorizar otro tipo de productos. Eso, en un momento donde la inflación no se desinfla. “La otra cara de unos tipos más altos debería ser, en principio, una mayor remuneración del ahorro. Sin embargo, esa transmisión no tiene por qué producirse con la misma rapidez: la remuneración de cuentas y depósitos suele reaccionar de forma más lenta e incierta y dependerá, en buena medida, de las necesidades de financiación de las propias entidades, que en estos momentos no parecen especialmente elevadas”, analiza Josep Soler, fundador y consejero ejecutivo de la Asociación Europea de Asesores y Planificadores Financieros (EFPA) España. Además, en su comparecencia del jueves, Christine Lagarde no descartó más subidas de tipos y remarcó que el foco de actuación del BCE es llevar la inflación al 2%. “No nos centramos en la reunión ni en los datos para molestarles [a los periodistas], a los observadores o a los analistas. Lo hacemos porque nos encontramos en un contexto de incertidumbre que puede cambiar las cosas casi de la noche a la mañana”, aseguró la presidenta del BCE. “Los mercados hacen lo que tienen que hacer… hacen su trabajo. Nosotros hacemos nuestro trabajo” y que en la actualidad resulta “muy difícil” determinar qué será lo apropiado en el futuro en materia de política de tipos de interés. Es decir, hay nuevas subidas en el horizonte si la inflación no cambia de rumbo y los bancos, de nuevo, tendrán que responder.

elDiario.eselDiario.esCristina G. Bolinches11 sept