Reserva Federal

Lugar · 141 artículos
Compartir

Toda la cobertura

página 1 de 8

Nasdaq marca nuevo récord impulsado por las acciones de IA

El Nasdaq alcanzó un máximo histórico después de que las acciones tecnológicas, especialmente las vinculadas con inteligencia artificial, respaldaran la mejor sesión de Wall Street en semanas. Los inversores también recibieron apoyo de la caída del petróleo y siguieron atentos a la reunión entre Donald Trump y Xi Jinping, además de las próximas señales de la Reserva Federal.

Diario BitcoinDiario BitcoinCanuto22 sept

Ether.fi (ETHFI) cae 6,5% el 22 de septiembre de 2026 por riesgo macro y freno regulatorio

El token de ether.fi (ETHFI) recorta 6,47% en 24 horas hasta USD $0,696, interrumpiendo una racha alcista del 18,77% semanal. El movimiento no parece específico del proyecto: apunta a un giro de riesgo global tras la subida de tasas de la Reserva Federal y el bloqueo del CLARITY Act en el Senado de Estados Unidos. Este reporte desglosa catalizadores, niveles técnicos, escenarios y estrategias para el inversor.

Diario BitcoinDiario BitcoinCanuto22 sept

GRAM rebota un 5,83% y se acerca a su máximo trimestral

GRAM, el activo antes conocido como Toncoin, sube un 5,83% hasta USD $1,45 arrastrado por un rebote generalizado del mercado cripto tras una subida de tasas de la Reserva Federal y USD $648 millones en liquidaciones de posiciones cortas. Con un volumen 80% superior al promedio de 30 días y un cruce sobre sus principales medias móviles, el activo enfrenta ahora la resistencia de USD $1,47, un nivel que definirá si el rebote se convierte en reversión de tendencia.

Diario BitcoinDiario BitcoinCanuto21 sept

Bessent advierte que Trump no dará un escudo de riesgo a los líderes de IA

Scott Bessent afirmó que los desarrolladores de inteligencia artificial deben asumir directamente los riesgos de sus modelos, mientras el presidente Donald Trump mantiene su oposición a una ofensiva regulatoria contra la industria. El secretario del Tesoro también abordó las tasas de interés, los bonos estadounidenses, sus conversaciones con China y la presión política sobre la Reserva Federal.

Diario BitcoinDiario BitcoinCanuto21 sept

JST cede un 1,52% en jornada de mercado al alza y consolida cerca de USD $0,115

JUST (JST) cede 1,52% este 20 de septiembre de 2026 y cotiza en torno a USD $0,115, en un día en que el mercado cripto amplio se recupera impulsado por Bitcoin cerca de USD $80.000 tras la decisión de tasas de la Reserva Federal. Aun así, el token mantiene una estructura técnica claramente alcista en el mediano plazo, con volumen por encima de su media mensual, MACD positivo y retorno anualizado de 255%. Este reporte desglosa niveles, escenarios y señales de trading.

Diario BitcoinDiario BitcoinCanuto20 sept

Trump encadena reveses incluso entre sus propios aliados al intentar imponer su agenda ultra

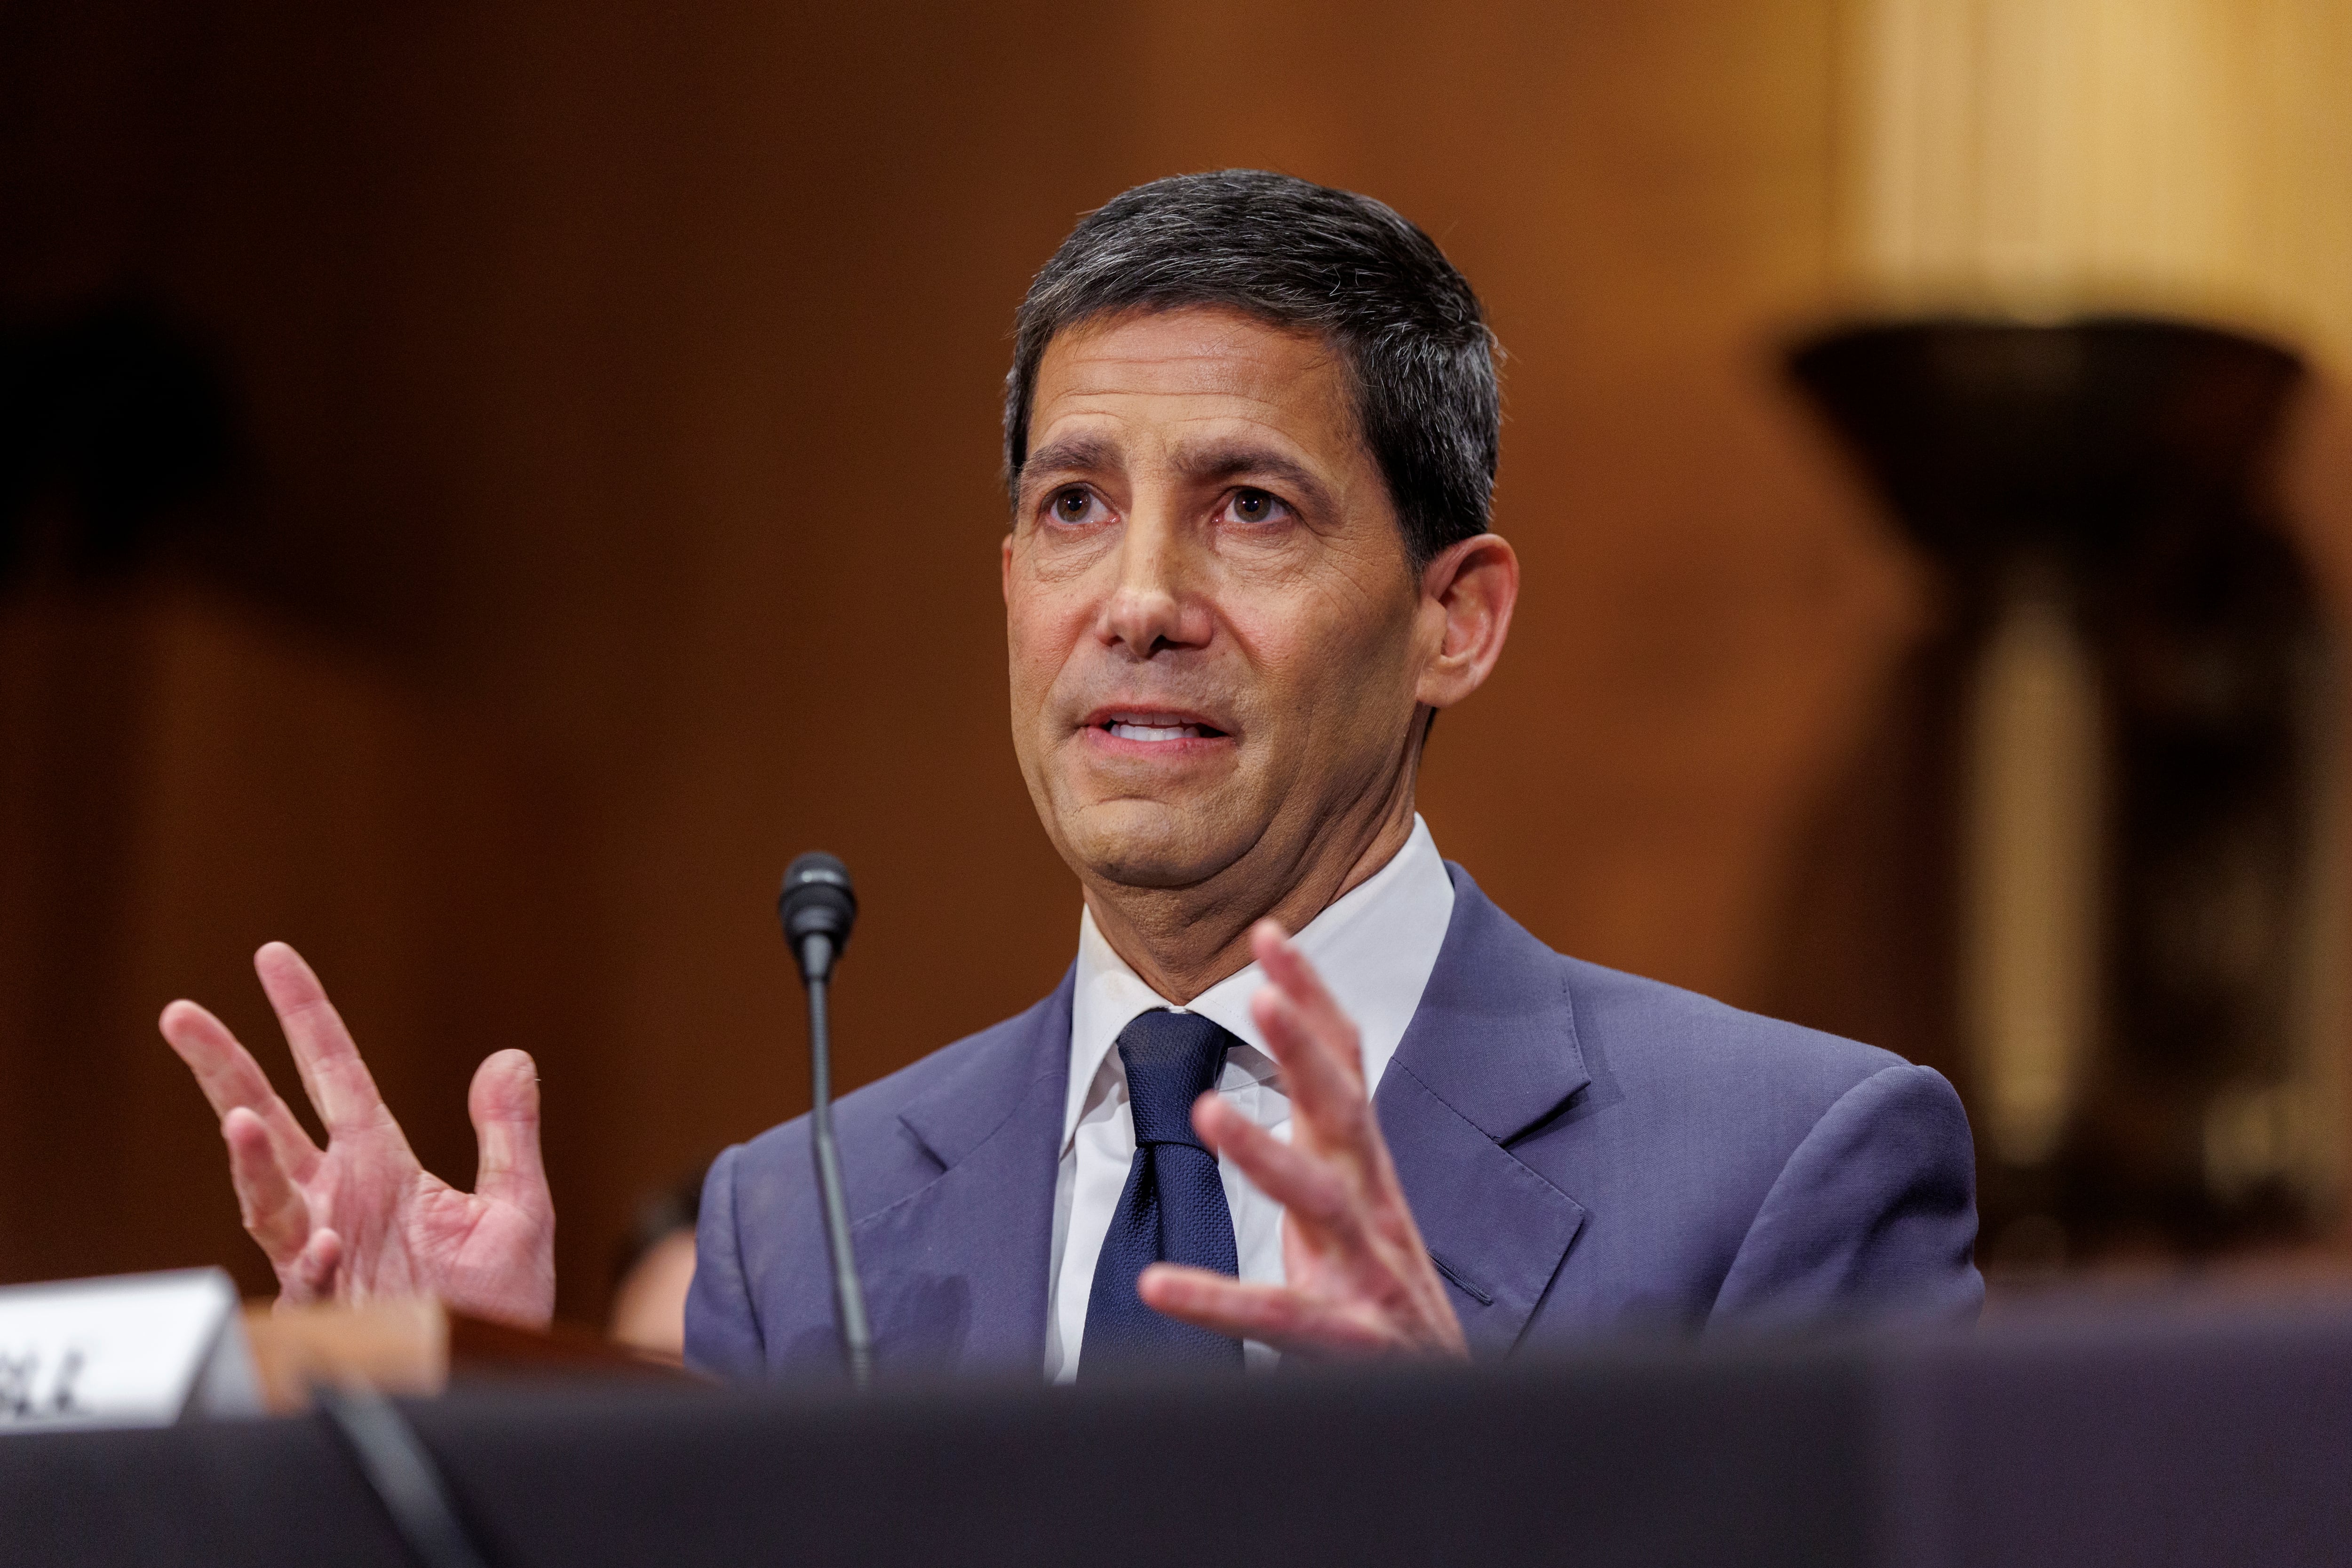
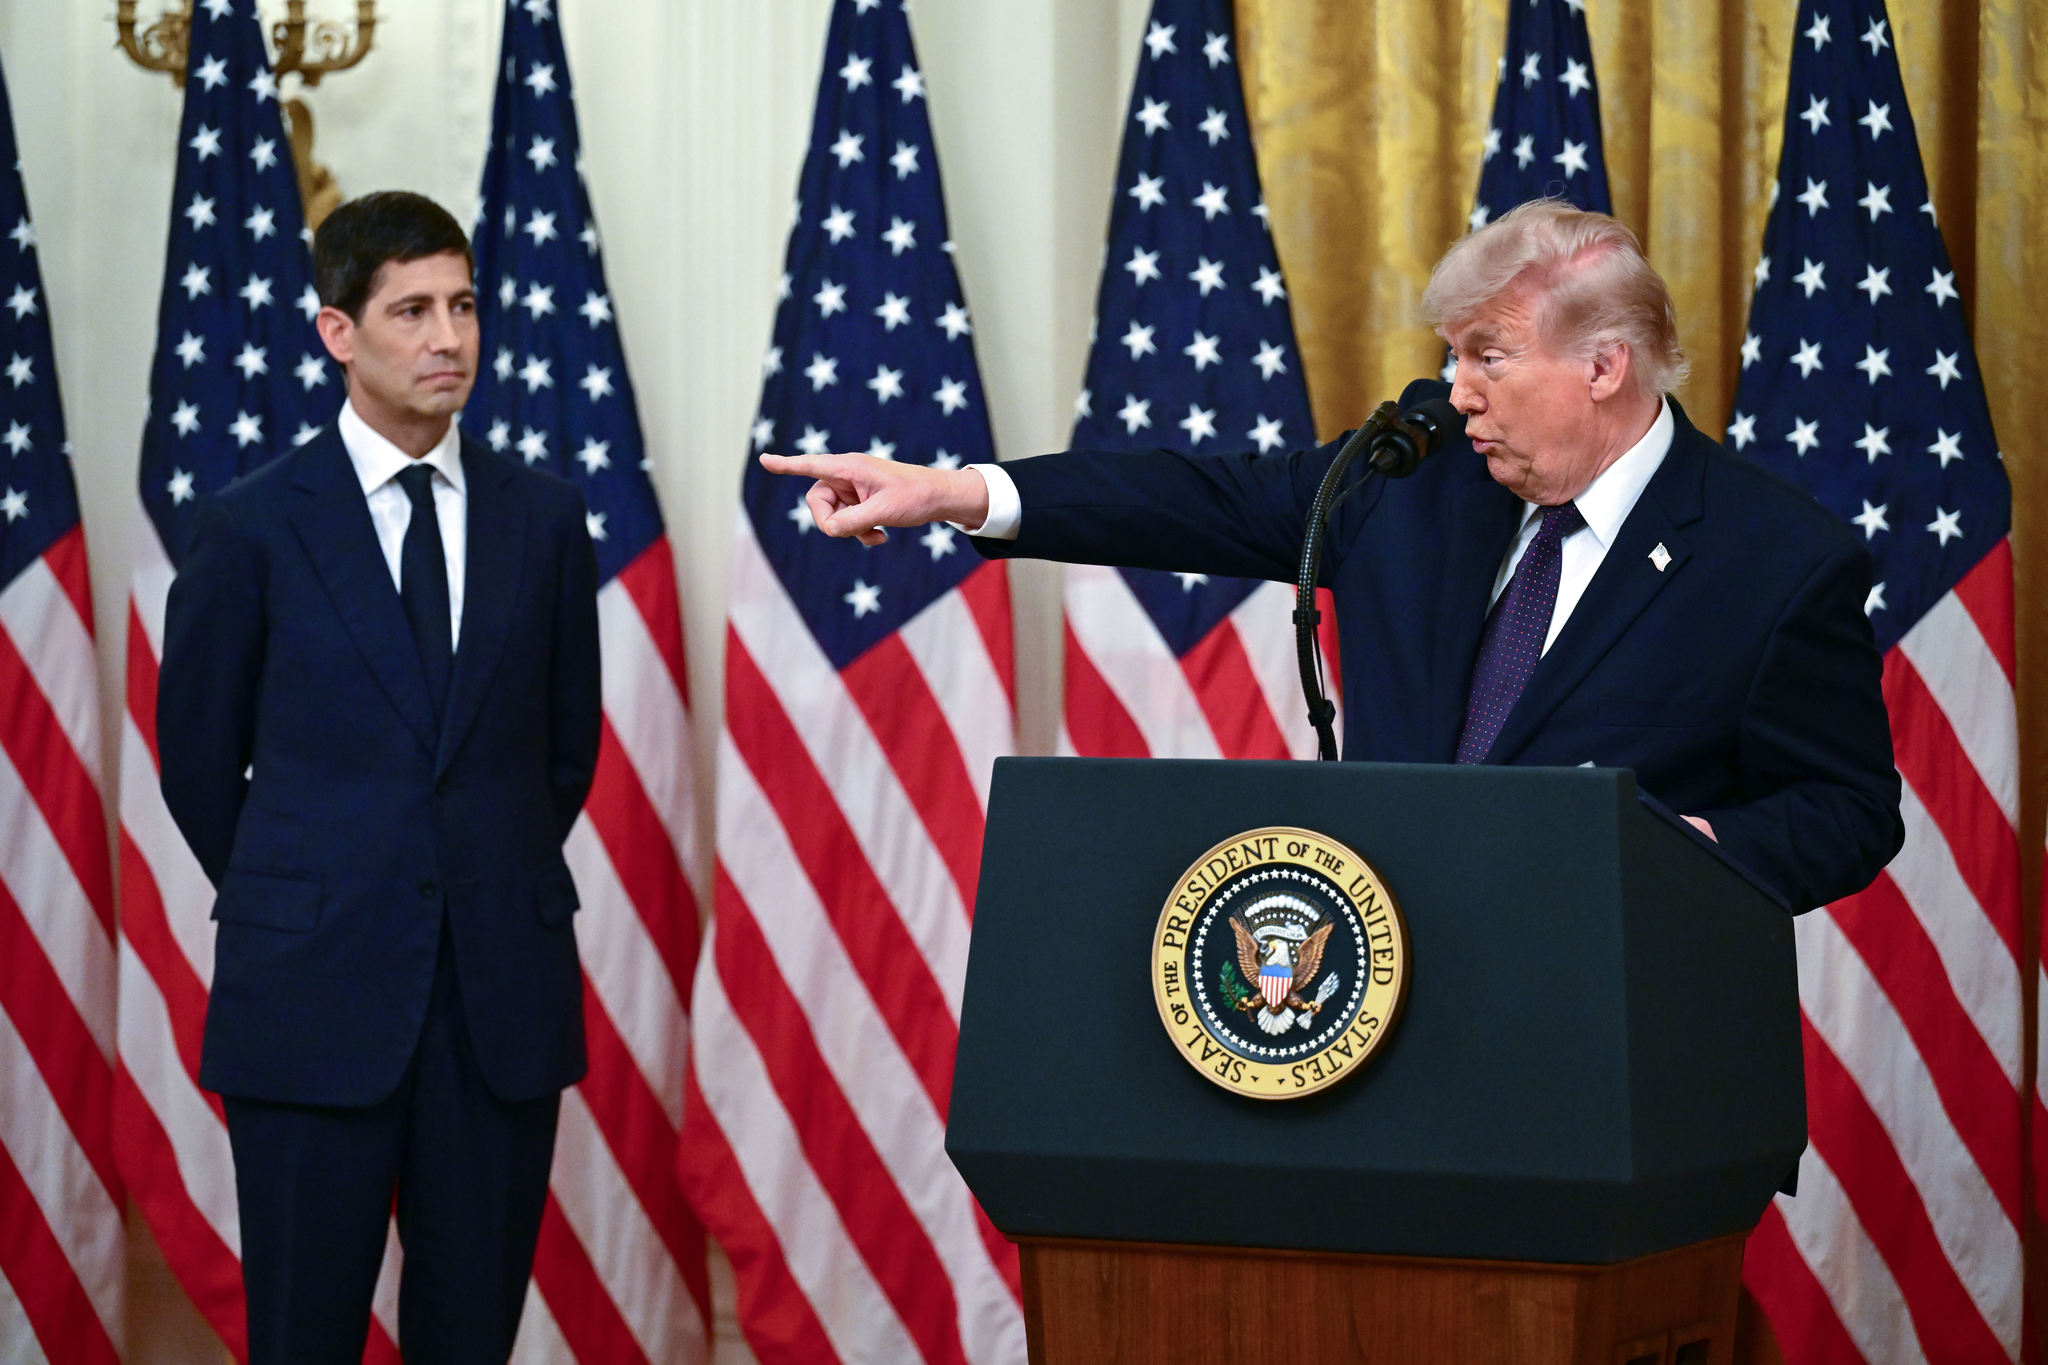
Los jueces conservadores del Tribunal Supremo y su elegido para presidir la Reserva Federal golpean al presidente de EEUU en dos de sus principales obsesiones con vistas a las elecciones legislativas de noviembre: los tipos de interés y el voto por correo Trump se revuelve contra la subida de tipos de interés de la Fed: “¡Tenéis que bajarlos y rápido!” Donald Trump disponía de un poder muy amplio en su regreso a la Casa Blanca en enero de 2025. Las elecciones de noviembre le habían dado una victoria sobre Kamala Harris, además del control del Congreso —Cámara de Representantes y Senado—. A todo ello se unía su capacidad para configurar una mayoría en el Tribunal Supremo de seis jueces conservadores frente a tres progresistas. Trump lo tenía todo: el poder Ejecutivo, Legislativo y Judicial. Pero sus formas de gobernar en este año y medio largo, basadas en la humillación de propios y extraños, de aliados y rivales, le han ido haciendo perder apoyo hasta entre los suyos, cada vez más reticentes a seguirle en su huida ultra hacia adelante. Así, el presidente de EEUU ha visto esta semana cómo el Tribunal Supremo le da un bofetón en una de sus obsesiones: interferir en las elecciones legislativas de noviembre, donde hay encuestas que llegan a dar a los demócratas una ventaja de hasta nueve puntos. Trump quiere restringir el voto por correo, a sabiendas de que los demócratas lo usan más que los republicanos, y el Supremo le ha dicho que no: sus planes no pueden aplicarse para las elecciones de noviembre y el tribunal ya entrará más tarde en el fondo del asunto, si bien los tribunales inferiores han ido fallando contra la Casa Blanca. La respuesta de Trump fue furibunda y elocuente: “Estas no son las personas a las que entrevisté para servir en el Tribunal Supremo de los Estados Unidos; son apenas una sombra de lo que fueron originalmente”. Es decir, Trump se siente traicionado por un tribunal que él mismo configuró para estar a su servicio y que, en este caso, le ha dado donde más le duele. Entre otras cosas, porque Trump, desde su derrota ante Joe Biden en 2020, vincula, sin pruebas, el voto por correo con fraude electoral. “La incapacidad y la falta de voluntad del Tribunal para hacer lo correcto por nuestro país quedarán registradas de forma muy negativa en los anales de la historia. Este Tribunal Supremo se deja intimidar y manipular por la izquierda radical para tomar decisiones que han hecho retroceder a Estados Unidos al menos cien años. Es un Tribunal que le está costando a Estados Unidos billones de dólares con fallos pésimos y sorprendentes, de tal magnitud que a nuestro país le resultará difícil recuperarse o sanar. Será recordado como un Tribunal que emitió algunas de las decisiones más destructivas, hirientes y perjudiciales en la historia de nuestro país. No me resulta fácil escribir esta crítica al Tribunal Supremo de Estados Unidos —es probable que me pase una factura muy alta en los años venideros—, pero considero que es mi obligación y mi deber, como presidente, hacerlo por la América que amamos”. Y no es la primera vez que el presidente de EEUU sufre un duro revés del Supremo por parte de los jueces que él mismo nombró: ocurrió también con el uso de poderes de emergencia para aplicar aranceles unilaterales y con su intento de restringir la ciudadanía por nacimiento. Desde el inicio de su segundo mandato, Trump no ha hecho más que intentar ampliar los poderes presidenciales, pasando por encima del Legislativo y de la Constitución, y el Supremo, que es de mayoría conservadora, le ha parado los pies en temas clave, si bien le ha dejado hacer en otros, como los despidos de responsables de agencias federales, por ejemplo. Esta semana, además, Trump ha recibido el revés de la Reserva Federal , que ha aumentado los tipos de interés, por primera vez desde 2023, en un cuarto de punto. Trump eligió a Kevin Warsh y esperaba que bajara los tipos, frente al anterior, Jerome Powell, a quien Trump insultaba habitualmente por no bajar los tipos de interés y que incluso sufrió una investigación judicial federal por ser un rival político de la Casa Blanca. La subida fue aprobada por unanimidad y situó el tipo oficial en una horquilla del 3,75%-4%. Según Trump, en su reacción a la decisión de la Fed, los tipos deberían estar “en el 1%”, y resulta que están en la horquilla del 3,75%-4%, como respuesta a una inflación persistente, que se encuentra en el 3,4%, por encima del objetivo del 2% de la Fed. “¡BAJAD LOS TIPOS DE INTERÉS Y HACEDLO RÁPIDO!”, escribió Trump en un post en Truth Social, como si la Reserva Federal estuviera a su servicio. “Confío en Kevin”, dijo Trump posteriormente ante los periodistas, “pero él se enfrenta a una junta directiva muy difícil; que fue nombrada por muchas otras personas. Y los tipos de interés son demasiado altos; no son adecuados. Hablé con Kevin y le dije que tanto daba si votaba a favor de la junta, porque al final no iba a importar. La junta es muy hostil, muy política; están actuando mal. Son un grupo de políticos, o personas puestas ahí por políticos. Y es una lástima, porque el tipo de interés es excesivo”. Este análisis fue replicado por el senador republicano Thom Tillis: “¿Cómo va a ser una decisión política si fue tomada por unanimidad?” La subida, efectivamente, fue aprobada por unanimidad por el Comité Federal de Mercado Abierto. El propio Legislativo también le está dando dolores de cabeza a Trump, que no le sigue en otra de sus iniciativas más polémicas, la Save America Act, una ley para restringir el voto al aumentar los requisitos para registrarse, difíciles de cumplir en EEUU, como una prueba de ciudadanía estadounidense, por ejemplo. El presidente de EEUU no logra el apoyo de suficientes senadores republicanos, que ahora son mayoritarios en la Cámara Alta. De la misma manera, tampoco logra apoyos suficientes para frenar resoluciones contra su guerra en Irán, por ejemplo, de las que se han aprobado ya tres en la Cámara de Representantes, la última esta misma semana. No se trata solo de instituciones independientes como el Supremo o la Fed, sino de fracturas dentro del propio Partido Republicano, que no entienden que una guerra en Irán que está provocando que el diésel está en EEUU a más de seis dólares el galón —3,8 litros— sea compatible con el America First o con ir en una buena disposición a unas elecciones que están a la vuelta de la esquina. Así, la congresista republicana María Elvira Salazar, de Florida, ha publicado este jueves un vídeo en el que critica directamente la represión migratoria de la Administración Trump; en lo que supone una señal de alerta sobre la erosión del apoyo a los republicanos entre los votantes hispanos. “Señor presidente, algunas de sus medidas de control migratorio han ido demasiado lejos”, dice Salazar a la cámara: “Los mismos hispanos que le ayudaron a llegar a la Casa Blanca en 2024 se sienten hoy traicionados”. Salazar, que cumple su tercer mandato, fue reelegida con una ventaja de 20 puntos porcentuales en 2024 y forma parte de la cúpula republicana de la Cámara de Representantes. Trump no para de encadenar reveses por parte de sus aliados y de las instituciones que ha modelado a su antojo: inició al segundo mandato con una mayoría conservadora en el Supremo y control republicano del Congreso, que ha reforzado con un presidente de la Fed elegido por él mismo. Y esas mismas instituciones, controladas por los suyos, están poniendo límites a su agenda ultra.

elDiario.eselDiario.esAndrés Gil19 sept

Dogecoin (DOGE) rebota un 3,70% este 19 de septiembre de 2026 tras digerir la subida de la Fed

Dogecoin (DOGE) avanza un 3,70% este 19 de septiembre de 2026 y cotiza cerca de USD $0,087, apoyada en un volumen superior a su promedio de 30 días y en el rebote generalizado del mercado tras la subida de tasas de la Reserva Federal absorbida el 16 de septiembre. El precio presiona la resistencia del 38,2% de Fibonacci de 90 días (USD $0,0877) mientras el MACD todavía muestra sesgo bajista de corto plazo. Este reporte desglosa la acción de precios, los niveles críticos, los escenarios probables y las estrategias recomendadas por perfil de riesgo.

Diario BitcoinDiario BitcoinCanuto19 sept

Gobierno y oposición de Venezuela negocian el traslado de 3.500 millones en oro de Londres a Nueva York

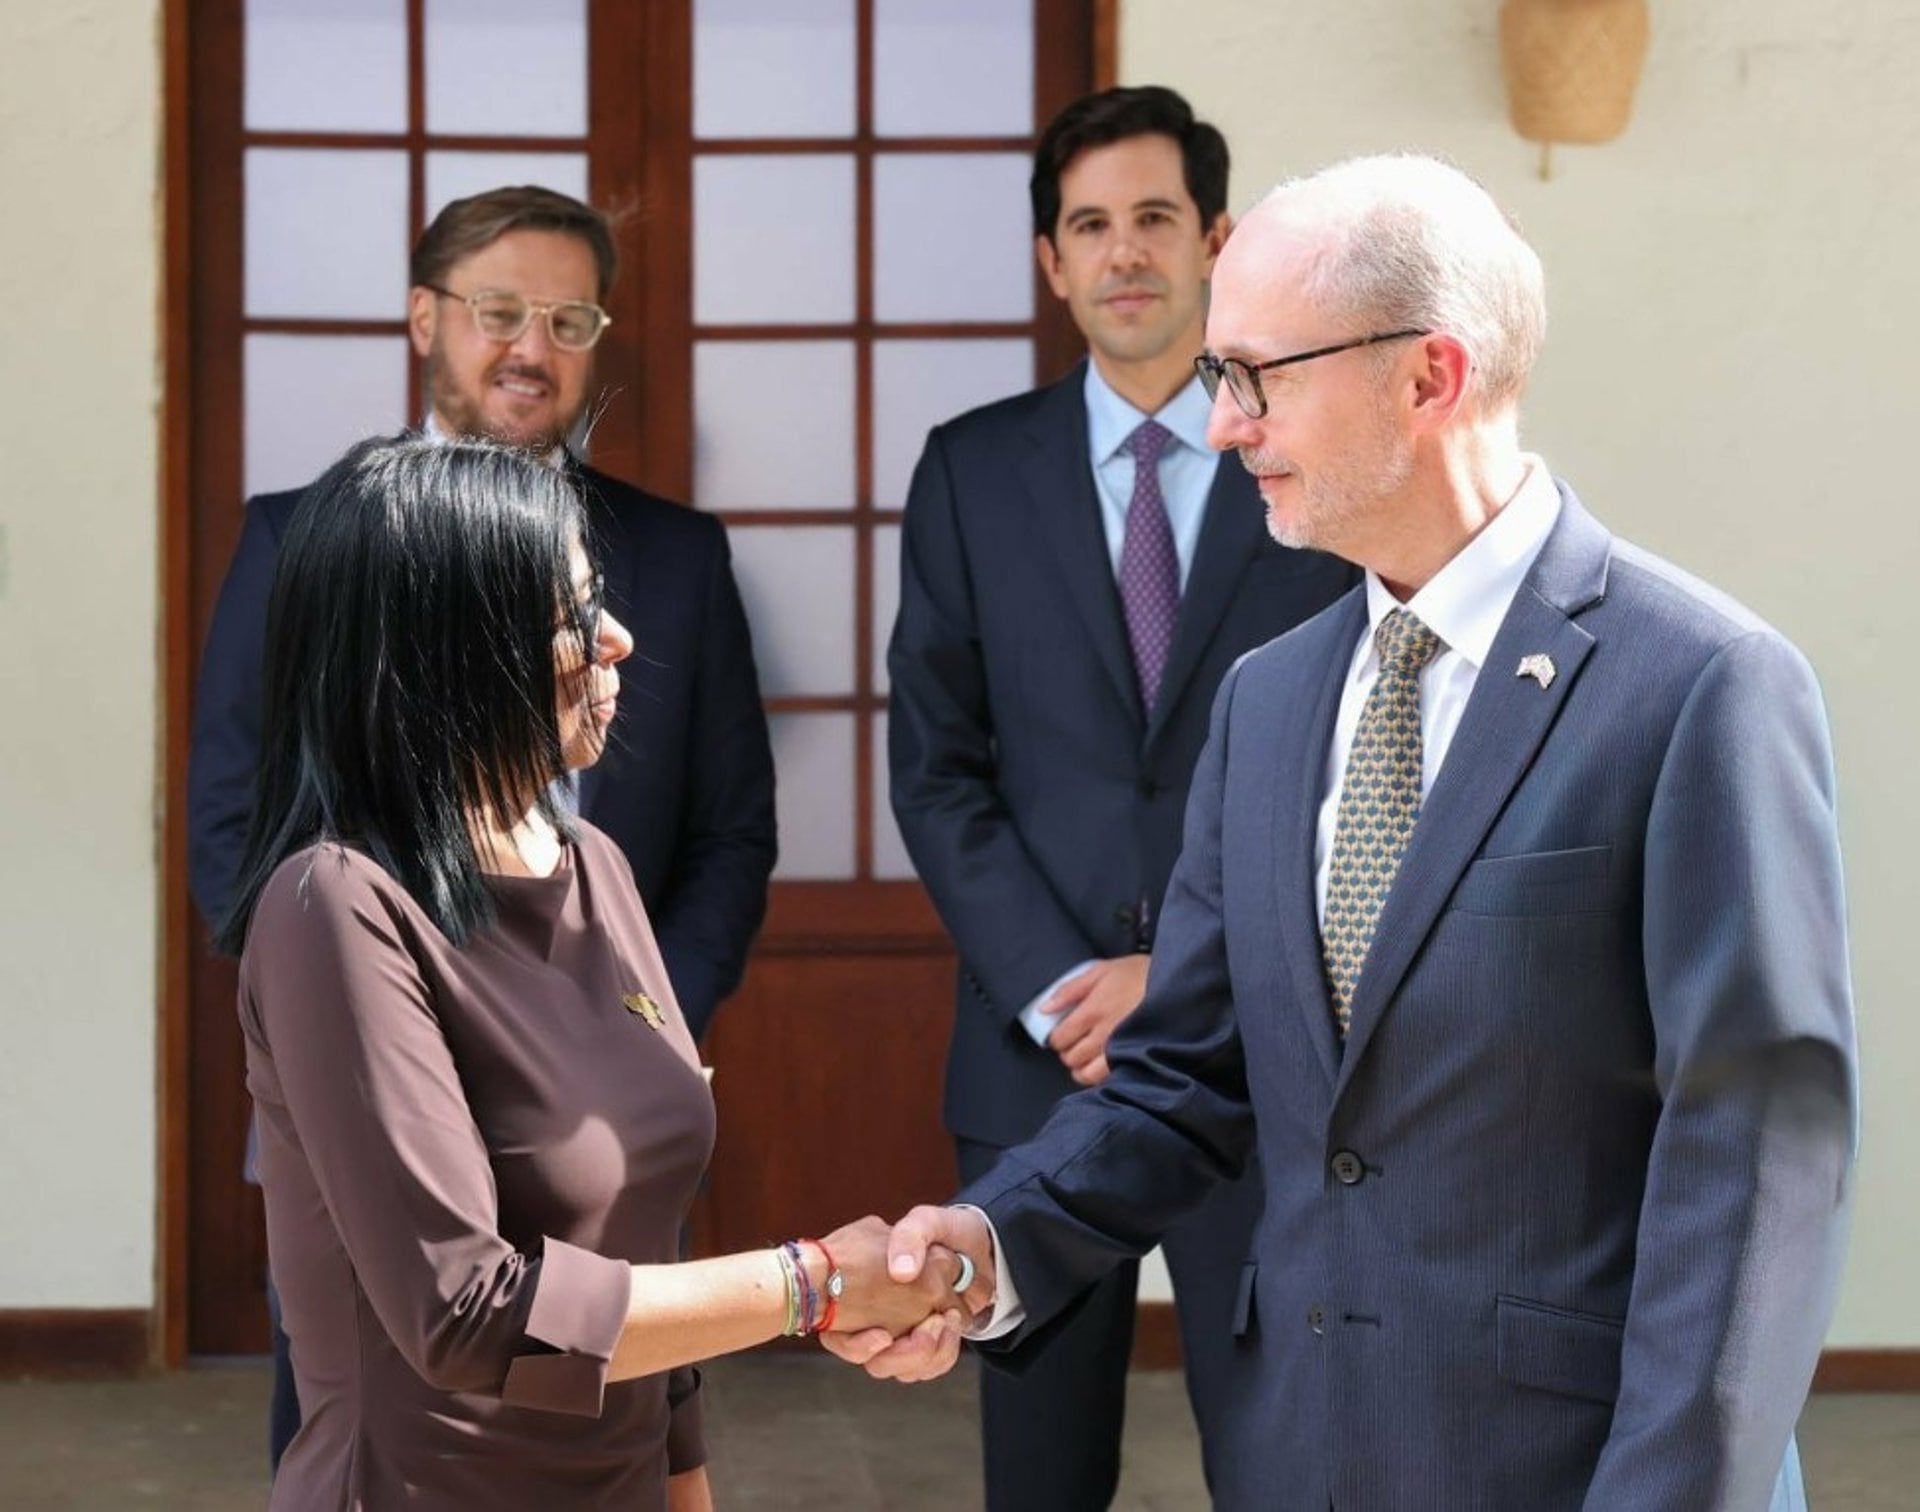
El Gobierno de Venezuela y la oposición estarían cerca de llegar a un acuerdo para transferir las reservas de oro del Banco Central Venezolano (BCV), valoradas en unos 4.000 millones de dólares (casi 3.500 millones de euros), del Banco de Inglaterra a la Reserva Federal de Nueva York, según ha informado este mismo viernes el 'Financial Times'. De concretarse el acuerdo, el Gobierno encargado de Delcy Rodríguez obtendría el control legal de las reservas de oro custodiadas en el Banco de Inglaterra, aunque sin potestad para venderlas. Los lingotes se destinarían prioritariamente como aval para acceder a líneas de crédito internacionales orientadas a la financiación del Estado venezolano y a la reconstrucción tras el devastador doble terremoto registrado en junio. El pacto pondría fin a un conflicto de siete años iniciado en 2019, cuando Estados Unidos, Reino Unido y otros aliados, incluida España, reconocieron a Juan Guaidó --entonces al frente de la Asamblea Nacional-- como presidente legítimo de Venezuela. Desde esa fecha, el Gobierno de Maduro perdió el control de la reservas y la oposición ha disputado en los tribunales británicos el acceso a los fondos del BCV, en un largo proceso que llegó a ser examinado por el Tribunal Supremo del Reino Unido. "El oro irá a Estados Unidos, pero Delcy no tendrá acceso directo a él (...) Estará supervisado y restringido", ha afirmado una fuente opositora recogida por el medio. Por otro lado, un portavoz del Banco de Inglaterra ha declarado que "no están en condiciones de actuar conforme a las instrucciones hasta que un tribunal británico emita una nueva orden que aclare quién tiene autoridad legal sobre la cuenta". "Esto exige que las partes implicadas en el caso acudan a los tribunales británicos para resolver la disputa", ha afirmado en declaraciones recogidas por el 'Financial Times'. A raíz de esto, Delcy Rodríguez se ha reunido este viernes en Caracas con el encargado de negocios de Reino Unido, Colin Dick, con el propósito de avanzar en el restablecimiento total de las relaciones diplomáticas entre ambos países. Ninguna de las figuras ha ofrecido comentarios sobre dichas informaciones, mientras que ambas partes han remarcado su intención de elevar la relación y que pueda haber embajadas en ambos territorios. Por otro lado, Gobierno y oposición venezolana han acordado este viernes extender una semana más la mesa de diálogo para revisar asuntos relacionados con la libertad de expresión y el derecho a la información durante el segundo ciclo de conversaciones que ambas delegaciones mantienen en Caracas.

InfobaeInfobaeNewsroom Infobae19 sept

El fin del dinero barato

El hombre al que Trump aupó a la presidencia de la Reserva Federal para que abaratara el crédito acaba de encarecerlo. Kevin Warsh , nominado en enero con la expectativa de que rebajaría los tipos de interés, los ha elevado por primera vez desde 2023 hasta el rango del 3,75%-4%. Y no lo ha hecho a regañadientes ni con el comité dividido, a siete semanas de unas legislativas decisivas para Trump, sino por unanimidad: doce votos a favor, cero en contra, incluidos los de aquellos consejeros que el propio presidente designó para que remaran en la dirección contraria. Es cierto que la explicación inmediata de este giro es la inflación: el IPC estadounidense encadena 65 meses por encima del objetivo... Ver Más

ABCABC(abc)19 sept

La Fed enfría el fervor por el bono americano, pero no sofoca los riesgos inversores ni la ira de Trump

La Reserva Federal ha subido los tipos un cuarto de punto para contener una inflación alimentada por el petróleo. Pero su decisión llega con un bono del Tesoro a 10 años en máximos de 2007 y un déficit fiscal desbordado. Bonos, deuda, escalada de precios y riesgo tecnológico asociado a la IA configuran ahora el nuevo y complejo cuaderno de bitácora de unos mercados sometidos a la dictadura de la geopolítica Trump se revuelve contra la subida de tipos de interés de la Fed: “¡Tenéis que bajarlos y rápido!” Y Kevin Warsh cogió su fusil. El presidente de la Reserva Federal recogió el guante del duelo al que le retó el mercado sobre la pérdida de credibilidad del banco central estadounidense en caso de dejar sin cambios los tipos de interés y disparó al aire una bala de corto calibre, apenas un cuarto de punto, que deja el precio del dinero en EEUU en una franja entre el 3,75% y el 4% . ¿Suficiente para frenar el intenso galope que ha tomado la inflación? A buen seguro que no, si se tiene en cuenta la efectividad de las hostilidades que los hutíes han restablecido contra las infraestructuras energéticas saudíes. En especial, contra el denominado oleoducto Este-Oeste, atacado para impedir la salida de crudo por el puerto de Yanbu, a orillas del Mar Rojo, utilizado por Riad a marchas forzadas para sortear el bloqueo de Ormuz. Pero también por la ocupación de la milicia yemení patrocinada por Irán de la Isla de Mayun o del puerto de Moca, en poder del Gobierno de Yemen. Sin embargo, el gatillo de Warsh ha servido para generar una calma –tensa, eso sí– en los bonos del Tesoro americanos. Al menos, una tregua momentánea; un balón de oxígeno en medio de una tormenta casi huracanada que llevó a la deuda federal a cotas de rendimiento del 5,04% en los títulos o cupones a 10 años. Signo inequívoco de pérdida de confianza inversora a largo plazo en la economía estadounidense que se agudiza con un IPC en el 3,4%, lejos del límite del 2% del mandato que se exige a la Fed. Los títulos de largo recorrido retrocedieron de inmediato hasta situarse justo por debajo de la psicológica barrera del 5%. Aunque por encima del tope del 4,5% que marca el riesgo y con los indicadores internos de la Reserva Federal marcando más presión sobre los precios a escasas cinco semanas de las elecciones midterm de medio mandato y con el barril en triples dígitos. El consenso del mercado se inclina por nuevos repuntes del precio del dinero. Uno o dos de otro cuarto de punto antes de que finalice 2026. Pese a la nueva embestida dialéctica del presidente republicano: “Bajad los tipos y rápido”, replicó Donald Trump , que designó a Warsh a dedo hace unos meses como sustituto de Jerome Powell y ha puesto en marcha una prolongada injerencia de la Casa Blanca en la autoridad monetaria estadounidense. Hasta el punto de que los expertos admiten que el ataque del líder MAGA contra la Fed es un ejercicio directo contra la soberanía y la credibilidad de la institución emisora. Sin embargo, el guardián del dinero americano parece que tendrá nuevas batallas con su mentor en el futuro inmediato. Esencialmente, porque la deuda pública estadounidense ha alcanzado ya los 40 billones de dólares y el déficit fiscal continúa obligando al Tesoro a acudir masivamente al mercado para financiar las necesidades de las arcas federales y refinanciar vencimientos. Con unos tipos que catapultan los intereses de la deuda hasta el billón de dólares netos en el actual año fiscal 2026, que expira a finales de septiembre, según la Oficina Presupuestaria del Congreso cuyo cálculo no contempla, lógicamente, la reciente subida de la Fed. Por si fuera poco, los principales acreedores de EEUU, con Japón a la cabeza, empiezan a dejar su propensión a comprar bonos americanos. También China, que se sumó a esta causa durante el credit crunch de 2008 y acentuó sus adquisiciones tras la Gran Pandemia. Al calor, en ambos episodios, de los programas monetarios expansivos o quantitative easing . Phoebe White, de UBS, sintetiza el sentimiento inversor al considerar “limitado” el margen para un descenso sostenido de las rentabilidades largas en los bonos americanos mientras conserve un ritmo económico de entre el 1,5% y 2% con gran capacidad de resiliencia, alimentada por el impulso de la IA en productividad, que le viene reportando medio punto de dinamismo al mayor PIB del planeta desde comienzos de 2026. Las palabras de White dejan entrever que la subida de Warsh trasciende del mercado de deuda. El Treasury a 10 años opera como referente de buena parte del coste de financiación de hogares y empresas y tasa de descuento para valorar los activos financieros. Por eso, cuanto mayor sea su rentabilidad, mayor será también la exigencia del retorno de beneficios que deben afrontar las acciones y otros activos de riesgo. Jesse Marre, gestor sénior de carteras de Hilbert Group, dice que el nivel del 5% empieza a resultar preocupante para los activos de riesgo. Y Padhraic Garvey, responsable de análisis para América de ING, apunta a un escenario más exigente si el rendimiento supera ese umbral y el mercado comienza a creer en una rentabilidad del 6%. Todo ello induce a pensar que habrá nuevas escaladas de tipos. Los bonos cambian el paso de Wall Street El mercado de deuda americano está enviando, pues, señales que trascienden de su tradicional foco inversor, el de la renta fija. Los tambores de rebelión en Wall Street apuntan al incremento de las expectativas de que habrá un precio del dinero cada vez más caro. En medio de una dura competencia por hacer rotar los capitales en las carteras de inversión en busca de refugios más o menos seguros. Aunque empieza a haber pocos. El petróleo, por ejemplo, constituye ahora uno de los principales canales de transmisión de riesgos. El Brent acumula una subida próxima al 75% desde inicio del año y el bloqueo de infraestructuras estratégicas en torno al Estrecho de Ormuz y al Mar Rojo y Canal de Suez mantiene en estado de alerta a los inversores ante el peligro de perturbaciones a largo plazo en el suministro de crudo y gas. Algunas firmas atisban un Brent a 150 dólares si los oleoductos, gaseoductos y plantas de extracción, almacenamiento o refino del Pérsico sufren daños graves o cierres permanentes. Rebecca Babin, de CIBC Private Wealth Group, asegura que el inversor “terminará dando más importancia a la cotización del crudo y las infraestructuras que a las declaraciones diplomáticas”. De modo que la inflación vuelve a estar en el ojo del huracán. El shock energético dificulta que los bancos centrales relajen sus políticas monetarias y obliga a los inversores a exigir una mayor rentabilidad para mantener sus emisiones de deuda a largo plazo. Por si fuera poco, en EEUU a esa exigencia se une a otra doble amenaza estructural que rozan la catástrofe. Por un lado, un déficit presupuestario que cabalga en cotas del 5,8% del PIB, aunque la Oficina Presupuestaria del Congreso eleva su agujero hasta el 6,7% en diez años (3,1 billones de dólares) por los compromisos adquiridos por la Administración Trump. Sobre todo, en gasto militar. Pero también por la merma de ingresos por rebajas fiscales a las clases más favorecidas. Y, por otro, una alarmante deuda federal que inquieta a Wall Street y que sigue engordando con intereses los servicios de pagos del Tesoro. Esta acumulación de déficit y compromisos de endeudamiento a tipos altos estimula la oferta de bonos por la dificultad del Departamento de Bessent a avalar gasto y refinanciar los plazos de los vencimientos federales. De hecho, los gestores de fondos detectan un triple foco que van en esta dirección. En su triada de peligros prioritarios señalan como primer peligro inversor el incremento desordenado de las rentabilidades de los bonos. Uno de cada tres así lo considera. Por delante de la sobrevaloración de activos vinculados a la IA y de los efectos de la nueva oleada inflacionista impulsada por el encarecimiento del gas y el crudo. El ‘tsunami’ afecta a la IA y se traslada a otras latitudes La presión sobre la deuda americana deja traslucir una dimensión internacional. Los inversores extranjeros destinan en la actualidad más capital a acciones estadounidenses que a bonos de su Tesoro. Algo excepcional fuera de periodos inmediatamente posteriores a crisis financieras. Los flujos hacia activos americanos han alcanzado el equivalente al 2,8% del PIB de EEUU en el último año, frente al 2% dirigido a su deuda federal. George Saravelos, estratega de divisas de Deutsche Bank, interpreta este fenómeno como una transformación profunda de Wall Street. “Mientras el balance privado continúa expandiéndose, el público se deteriora”, alerta. Tesis que suscribe de alguna manera también James Turner, director de Renta Fija de BlackRock, quien cuestiona la “consideración tradicional” de los bonos soberanos como activos “completamente libres de riesgo” ante la dimensión que han cobrado sus tres déficits –fiscal, comercial y por cuenta corriente–y su servicio de deuda Este descontrol de las cuentas federales también atañe al S&P 500, que acumula alrededor de un 12% de subida este año, impulsado por unos beneficios empresariales que mantienen una extraordinaria fortaleza. En el segundo trimestre arrojaron un repunte interanual del 52%. Pese a que se reduzca al 34% si se excluyen los ingresos extraordinarios de Amazon y Alphabet. Las empresas, por tanto, siguen ofreciendo una historia de crecimiento capaz de competir con el atractivo creciente de una renta fija al 5%. Por obra y gracia de la IA. Marija Veitmane, responsable de Renta Variable de State Street, destaca que “los inversores institucionales están incrementando su exposición a acciones porque, frente al deterioro de las cuentas públicas, los fundamentos empresariales y el repunte de sus beneficios siguen siendo sólidos”. Sin embargo, en este escenario irrumpe otro riesgo: la IA y su espectacular ciclo de negocios que estimula la productividad y el crecimiento, pero que, al mismo tiempo, ha creado una enorme demanda de financiación, infraestructuras e innovación; por ejemplo, en software. “Si el precio del dinero sigue aumentando en EEUU, la rentabilidad económica de ese gigantesco esfuerzo de capital puede empezar a desmoronarse”, resalta Veitmane. Kokou Agbo-Bloua, de Société Générale, advierte de que una rentabilidad del Treasury entre el 5,5% y el 6%, sin una aceleración equivalente del PIB nominal, podría romper la economía de las inversiones en IA financiadas con deuda. Pareciera como si Trump conociera los entresijos de este castillo de naipes a punto de caer con su exigencia de rebajas urgentes de tipos a la Fed. Pero el mercado de deuda también afecta a las economías avanzadas. El volumen del cupón a 10 años americano absorbe casi el 5% del PIB, con el riesgo de que lleguen a 2,7 billones de dólares anuales si los costes de financiación siguen elevados. La necesidad de emitir más para cubrir déficits y refinanciar deuda a tipos superiores aumenta la vulnerabilidad fiscal. En un tiempo en el que la IA, recuerda The Economist , compite también por el capital. Serdar Celik, responsable de Mercados de Capitales de la OCDE, dice que el comprador marginal de deuda es ahora más sensible al precio y que, si los tipos de la Fed superan persistentemente el crecimiento, EEUU “afrontaría una fuerte presión para ajustar sus cuentas”. Pero la preocupación se expande hacia otras latitudes. China, por ejemplo, está reduciendo su exposición a Treasuries , hasta unos 618.000 millones de dólares en julio, frente a los más de 1,3 billones en 2013, y diversificando hacia oro, deuda de agencias estadounidenses y otros activos. En paralelo, la subida de la Fed ha vuelto a poner al yen bajo presión. Su valor volvió a caer hasta 156,4 unidades por dólar y mostró que el diferencial de tipos vuelve a favorecer al billete verde ; justo cuando el Bando de Japón (BoJ) encareció el dinero hasta el 1,25%, su tope en tres décadas. Tai Hui, estratega de JP Morgan cree que los inversores tendrán que reevaluar las valoraciones de sus activos asiáticos si la Fed mantiene un tono restrictivo hasta 2027.

elDiario.eselDiario.esIgnacio J. Domingo18 sept
Tres palabras de Kevin Warsh desatan dudas sobre nuevas subidas de tasas en EE. UU.

Una frase repetida por Kevin Warsh tras la primera subida de tasas de la Reserva Federal desde 2023 llevó a Wall Street a reconsiderar cuántos aumentos podrían venir. Al describir el movimiento como el retiro de una dosis de estímulo, el presidente de la Fed sugirió que la política monetaria todavía podría ser expansiva, aunque evitó vincular sus decisiones con la tasa neutral.

Diario BitcoinDiario BitcoinCanuto18 sept