Seguridad Social

Organización · 62 artículos
Compartir
14 fuentes20minutosABCDiario ASEl PaísEuropa PressInfobae
hace 11 h

El Congreso aprueba tramitar la jubilación anticipada con 40 años cotizados sin penalizaciones

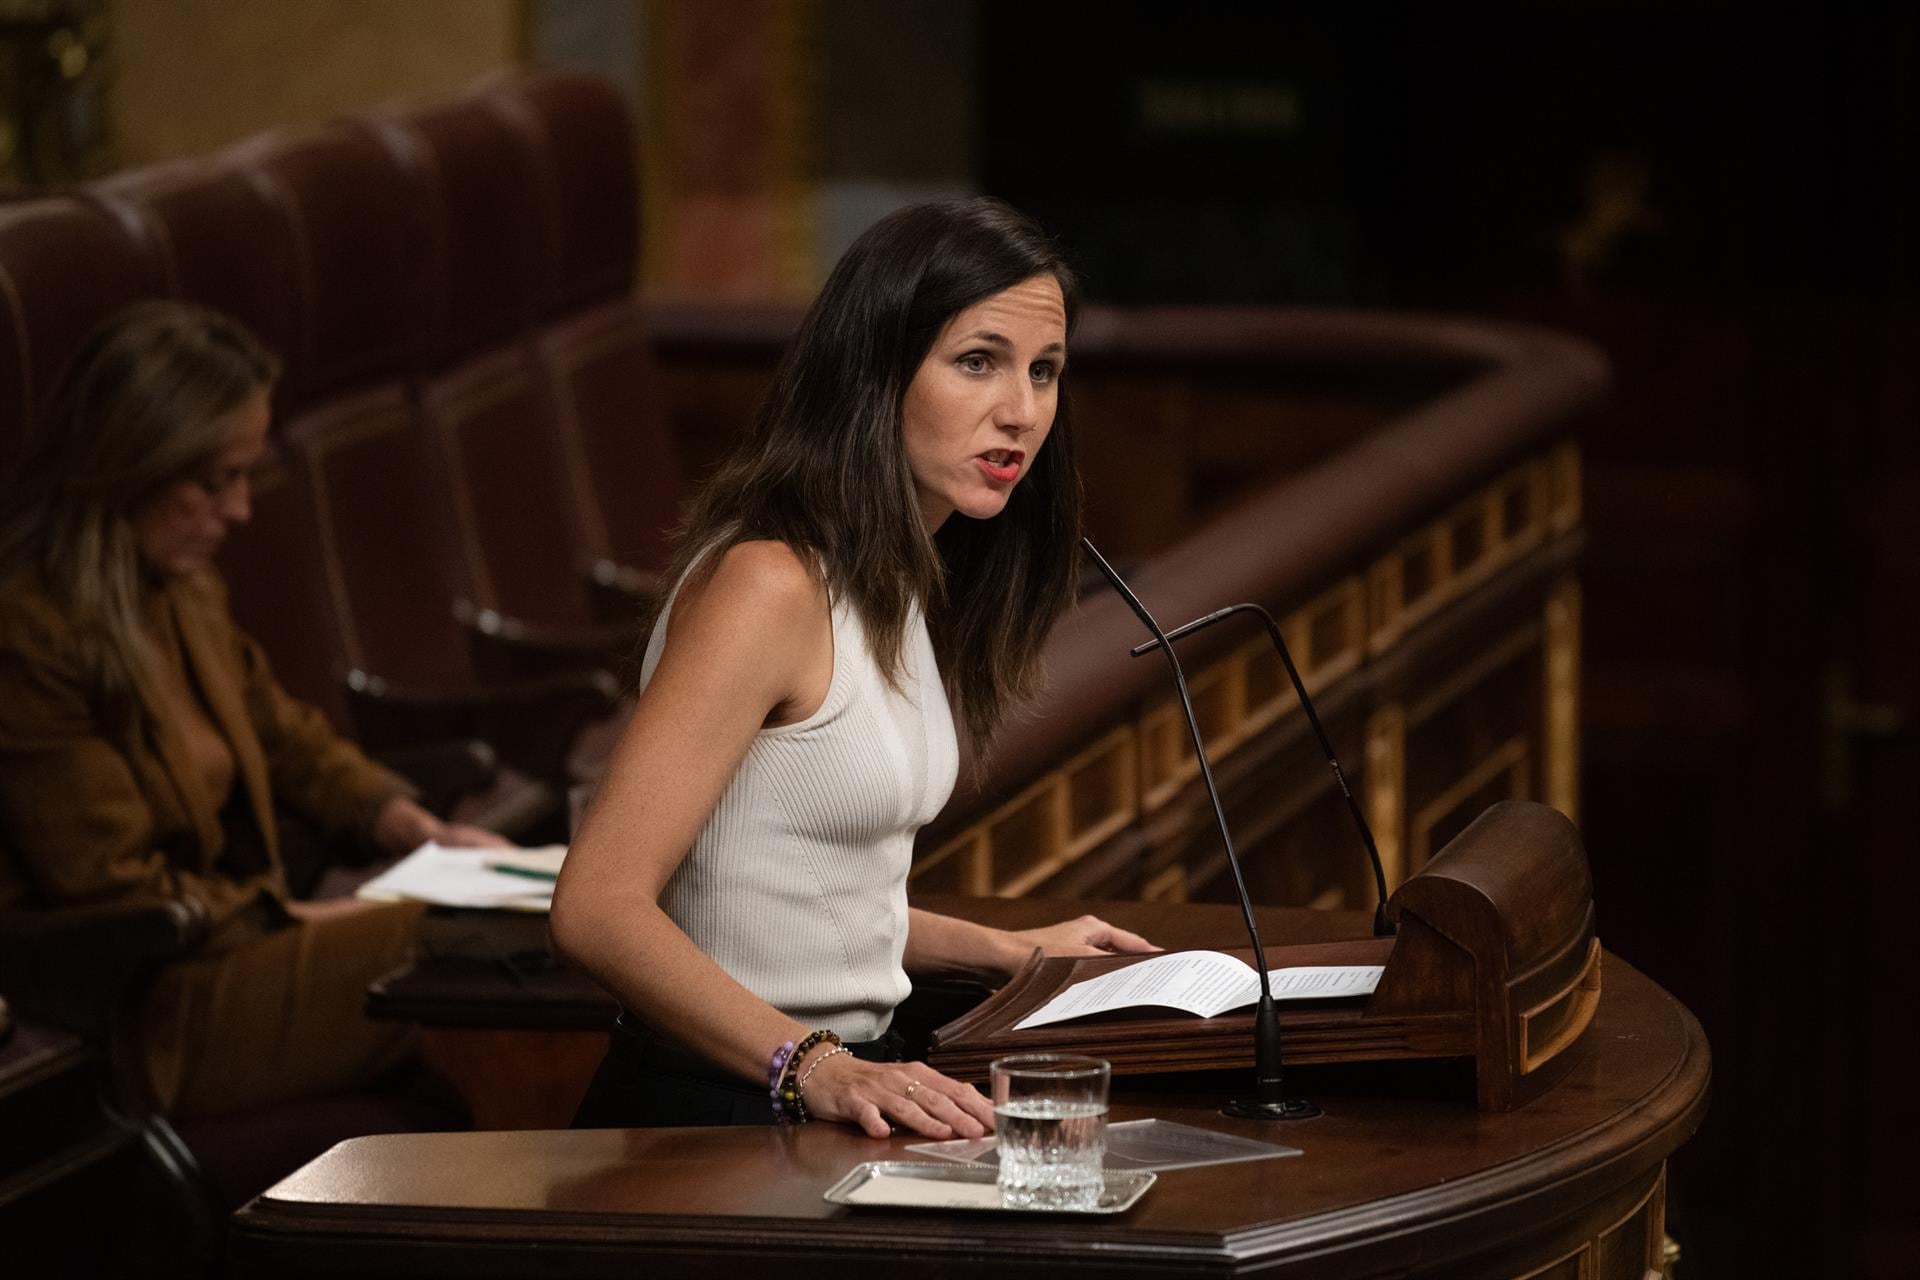
La proposición de ley de Podemos ha recabado en esta ocasión el apoyo del PSOE y del resto de grupos del bloque de investidura, y la abstención del PP ¿Cómo quedan las pensiones en 2026? Las cuantías mínimas, máximas y el nuevo periodo de cómputo El Congreso de los Diputados aprobó este martes tomar en consideración una proposición de ley de Podemos para eliminar las penalizaciones en las pensiones de quienes se jubilan anticipadamente con 40 años o más cotizados. No obstante, varios grupos han advertido del riesgo de que la iniciativa se quede finalmente “en un cajón” al tratarse del final de la legislatura. Con 178 votos a favor, incluido el apoyo del PSOE, 136 abstenciones, donde ha estado el PP, y 33 votos en contra, donde se ha posicionado Vox, la iniciativa ha salido adelante este martes y deberá continuar ahora la tramitación parlamentaria. La propuesta plantea que los coeficientes reductores que se aplican a las pensiones de quienes se jubilan de forma anticipada no se apliquen a estas personas con largas carreras de cotización. Estas penalizaciones a día de hoy son inferiores a las del resto de trabajadores (con varios niveles a partir de las carreras de 38 años y 6 meses cotizados), pero la iniciativa de Podemos pretende eliminarlos por completo. La proposición de ley recoge además que el cambio pueda afectar a quienes ya están jubilados, permitiéndoles solicitar el recálculo de su pensión conforme a las nuevas reglas. Un primer paso de la ley y el temor de acabar “en un cajón” “Como es posible que hayas cotizado durante 40 años y veas penalizada tu pensión”, defendió la diputada de Podemos, Ione Belarra, que pidió expresamente a los partidos que conforman el Gobierno, PSOE y Sumar, que este apoyo no termine quedándose en “un cajón”. Una duda, la de que finalmente no se concrete en un cambio legislativo, que expresaron otros grupos como Junts, que votó a favor de la iniciativa. “Ha llegado el momento de que los compromisos se conviertan en norma”, pidió en el debate el diputado de Junts Josep María Cervera, que recordó que el PSOE lleva ocho años en el Gobierno sin resolver esta situación (la primera legislatura, con Podemos dentro del Ejecutivo de coalición). “Hoy votarán que sí y luego echarán balones fuera”, reprochó Cervera, una crítica que han compartido en el PP, que se abstuvo en la votación. “Es bastante factible que salga, pero también es factible que se quede en un cajón”, cuestionó el diputado del PP Miguel Ángel Paniagua. El diputado de ERC Jordi Salvador exigió que se avance para acabar con ese “castigo”. “Se aprobará, pero tiene que pasar la tramitación y ser ley”, pidió. Aunque el PSOE ha rechazado en otra ocasiones esta jubilación anticipada sin ninguna penalización, este martes votó a favor de tramitar la norma. El diputado socialista Alberto Mayoral defendió en la tribuna el apoyo de su grupo a la propuesta y señaló la necesidad de dar “un debate serio sobre esas largas carreras de cotización” y señaló para ello la Comisión parlamentaria del Pacto de Toledo, donde se debaten los cambios en materia de pensiones. Otros grupos como PNV o Sumar sostuvieron la necesidad de introducir cambios en la propuesta de Podemos, como que no haya una frontera “rígida” en los 40 años cotizados, sino que se haga de forma más flexible teniendo en cuenta otros elementos, como que se trate de una jubilación voluntaria o forzosa. Este último factor condiciona a día de hoy las salidas anticipadas, con menores penalizaciones para las jubilaciones involuntarias . EH Bildu, que expresó su firme apoyo a este cambio, sostuvo que alrededor de 870.000 personas sufren esta injusticia. “Es un castigo para toda la vida”, afirmó el diputado Oskar Matute. “Lola empezó a trabajar con 14 años en una imprenta 10 horas al día de lunes a sábado se jubilo con 47 años cotizados perdiendo 200 euros al mes porque ya no podía más”, puso como ejemplo Belarra. El diputado de Vox Juan José Aizcorbe cargó contra la forma de plantear la propuesta que calificó de “ocurrencia” y de “patada hacia delante”. El pasado mes de junio, el Congreso rechazó, con los votos de PSOE y PP, eliminar estos coeficientes reductores en otra iniciativa de Podemos. En esa ocasión, se planteó a través de una enmienda en una ley que se iba a aprobar, con lo que la medida habría entrado directamente en vigor.

Compartir

Toda la cobertura

página 1 de 4

Viudedad e incapacidad, los 'agujeros negros' de las pensiones

Viudedad e incapacidad permanente. Son las pensiones que presentan mayores desviaciones entre el capital cotizado por los trabajadores y el coste actuarial de las prestaciones que finalmente se perciben. Es la conclusión a la que llega un trabajo de Fedea. «Limitar el análisis de la Seguridad Social a la jubilación ordinaria ofrece una visión incompleta de sus compromisos reales. Al ampliar el foco hacia la incapacidad y la viudedad, los datos muestran que el coste actuarial superó ampliamente al capital contributivo reconstruido en la cohorte de 2023», asegura el servicio de estudios. Del estudio del 'think tank', se desprende que la incapacidad permanente es una 'caja negra' de gasto implícito en el sistema de pensiones y que genera un descuadre... Ver Más

ABCABC(abc)hace 8 h

Interior y sindicatos avanzan en la negociación para mejorar la jubilación de policías y guardias civiles

La Secretaría de Estado del Ministerio del Interior y los sindicatos representativos han avanzado en la negociación abierta para mejorar el cálculo de las pensiones de los agentes de la Policía Nacional y de la Guardia Civil, que se encuentra ya en su "recta final". En un comunicado, el Sindicato Unificado de Policía (SUP) y la Asociación Unificada de Guardias Civiles (AUGC) han valorado que la negociación avance a "buen ritmo" al aceptar Interior novedades de "gran calado". En concreto, se refieren a la mejora de la jubilación para el grupo C1, llegando aproximadamente a los 39.000 euros, y el grupo A2, que alcanzaría la pensión máxima tanto para el Régimen General de Seguridad Social como para Clases Pasivas. Los sindicatos han acogido con satisfacción que desde la Secretaría de Estado de Seguridad se haya propuesto una nueva metodología de cálculo. "La pensión deja de calcularse sobre una base congelada en el pasado y pasa a reflejar la evolución real de los salarios", han indicado. De esta forma, desde Interior se ha propuesto extender a guardias civiles y policías nacionales integrados en el régimen general de la Seguridad Social el modelo que ya disfrutan los policías locales desde el Real Decreto 1449/2018. Como ejemplo, SUP y AUGC señalan que un agente con 25 años de servicio podría jubilarse cinco años antes de la edad ordinaria. "Con 37 años cotizados, el adelanto podría alcanzar los seis años", han apuntado. JUPOL Y JUCIL EVITAN EL "TRIUNFALISMO" Desde Jupol y Jucil también han reaccionado a la propuesta de la Secretaría de Estado de Seguridad, pero en este caso para recordar que su exigencia pasa por "elevar a 39.000 euros la pensión anual de jubilación de los policías nacionales y guardias civiles del grupo C1". En este sentido, estas dos organizaciones policiales han pedido huir del "triunfalismo" y han avisado de que van a "luchar hasta las últimas consecuencias para conseguir una jubilación digna". El sindicato UFP es otro de los que ha valorado "favorablemente" la propuesta de la administración, aunque aún la consideran insuficiente para fijar el haber regulador "a un mínimo de 39.000 euros anuales". "Hay avance pero todavía no hay acuerdo", ha apostillado.

InfobaeInfobaeNewsroom Infobaehace 9 h

Las pensiones de incapacidad y viudedad son las que presentan mayor desviación sobre lo cotizado, según Fedea

Las pensiones de incapacidad permanente y los derechos de supervivencia, como las prestaciones de viudedad, son las contingencias del sistema público español que concentran las mayores desviaciones entre el capital efectivamente cotizado por los trabajadores y el coste actuarial de las prestaciones que finalmente perciben. Ésta es la principal conclusión del estudio 'NDC Benchmarking of Spanish Pensions: Disability, Survivor Reversibility and Hidden Redistribution', elaborado por Ahmed Ación López (University of Cassino and Southern Lazio) y Carlos Vidal-Meliá (Universitat de València y miembro de Patrimonium) y publicado este miércoles por la Fundación de Estudios de Economía Aplicada (Fedea). El informe pone de manifiesto que limitar el análisis de la Seguridad Social a la jubilación ordinaria ofrece una visión incompleta de sus compromisos reales. Al ampliar el foco hacia la incapacidad y la viudedad, los datos muestran que el coste actuarial superó ampliamente al capital contributivo reconstruido en la cohorte de 2023. Por ejemplo, en el escenario sin supervivencia, la ratio de valor recibido (MWR) mediana para las mujeres en incapacidad se situó en 3,477 (frente al 1,710 registrado en la jubilación) y en 2,109 para los hombres (frente al 1,280 en jubilación), lo que refleja que el coste percibido multiplica significativamente el capital aportado. En cifras absolutas, la brecha monetaria entre el coste actuarial y el capital reconstruido alcanza en la incapacidad permanente una mediana de 188.825 euros para las mujeres y de 131.441 euros para los varones en la cohorte de 2023. Estas cantidades superan con holgura los desfases observados en la jubilación ordinaria (103.573 euros en mujeres y 50.092 euros en hombres). Según detallan los autores, este patrón se explica por una menor acumulación de cotizaciones a lo largo de la vida laboral, el acceso a edades más tempranas y la intensidad protectora propia de la cobertura por incapacidad, mantenida incluso tras ajustar la mortalidad por grado de invalidez. EL IMPACTO DE LA SUPERVIVENCIA EN EL BALANCE ACTUARIAL Por su parte, los derechos de supervivencia operan como un factor que altera de manera notable el diagnóstico del sistema a través de dos vías, señala el informe. En primer lugar, por el lado de los ingresos: si el cálculo incluye la fracción de la cotización destinada a cubrir la supervivencia, el capital nocional reconocido aumenta y la brecha inicial se reduce. En segundo lugar, por el lado del gasto: cuando existe una persona beneficiaria de la pensión reversible, el valor actuarial global de la prestación se incrementa. El trabajo ilustra esta dualidad en los hombres jubilados en 2023. Si se imputa la cotización por supervivencia sin asignar cónyuge beneficiario, el capital mediano acumulado asciende de 190.310 a 232.499 euros, lo que hace caer la MWR de 1,280 a 1,048, situándose cerca del equilibrio actuarial. Sin embargo, al incorporar el cálculo de una pensión de viudedad del 52%, el indicador vuelve a subir hasta el 1,267. Los investigadores subrayan la importancia de no evaluar la viudedad de forma aislada para evitar diagnósticos distorsionados sobre la sostenibilidad del modelo. Para llevar a cabo la medición, el estudio construye un contrafactual basado en cuentas nocionales de contribución definida (NDC) a partir de 31.382 observaciones administrativas de la Muestra Continua de Vidas Laborales (4.659 jubilaciones y 26.723 incapacidades). No obstante, los autores insisten en que el referente NDC no constituye una propuesta para reemplazar el sistema español de prestación definida, sino que se trata de una herramienta analítica para distinguir qué parte de la pensión se sostiene en las aportaciones realizadas, qué porción corresponde al seguro frente a contingencias y dónde se ubica la redistribución implícita. Asimismo, el informe matiza que presentar una MWR o una tasa interna de rendimiento (TIR) elevada -como el 15,39% alcanzado en la incapacidad femenina en 2023- no implica recibir un cheque mensual más abultado. Las carreras fragmentadas o breves y las pensiones anticipadas por invalidez suelen arrojar rendimientos actuariales altos porque parten de un capital cotizado reducido, por lo que estas métricas identifican transferencias implícitas sin juzgar la suficiencia de la prestación ni evaluar la protección ante la pobreza. RECOMENDACIONES El trabajo utiliza el sistema de pensiones de Italia como referencia institucional para ilustrar que, aun en esquemas estructurados sobre cuentas nocionales, las contingencias de incapacidad y supervivencia requieren reglas explícitas de financiación, mortalidad y redistribución que no se resuelven automáticamente con la lógica de la jubilación. Ante estos hallazgos, se proponen tres pautas de seguimiento para el sistema español: evaluar de forma conjunta la jubilación, la incapacidad y la supervivencia para no omitir obligaciones globales; separar formalmente los derechos contributivos directos de los componentes de seguro y de las transferencias sociales (mínimos, viudedad o cuidados), y emplear el NDC como disciplina de medición y diagnóstico para identificar el origen de los compromisos financieros, sin aplicarlo como una receta automática de reforma. El estudio precisa que los datos presentados corresponden a medianas individuales y no suponen un cálculo de la deuda total del sistema de la Seguridad Social.

InfobaeInfobaeNewsroom Infobaehace 11 h

Alfonso Muñoz, funcionario de la Seguridad Social: "40 años cotizados no deben penalizar de por vida a quien adelante su jubilación"

Cuatro décadas trabajando pueden marcar una vida entera. Para miles de trabajadores, llegar a los 40 años cotizados significa haber pasado buena parte de su trayectoria laboral contribuyendo al sistema de pensiones. Aun así, quienes deciden jubilarse antes de alcanzar la edad ordinaria pueden encontrarse con una reducción en la cuantía de su pensión. Esta situación vuelve a estar sobre la mesa del Congreso. La propuesta plantea eliminar los coeficientes reductores de la jubilación anticipada para las personas con largas carreras de cotización , una reivindicación que lleva meses protagonizando reclamaciones de trabajadores y pensionistas. Alfonso Muñoz, funcionario de la Seguridad Social en Córdoba, defiende que una persona con 40 años de cotizaciones no debería arrastrar durante toda su jubilación una reducción derivada de haber adelantado su retiro. «40 años cotizados no deben penalizar de por vida a quien adelante su jubilación», sostiene. Image ID: 129662109 Alfonso Muñoz Cuenca, experto en pensiones Archivo /clip/87b74d83-2733-4494-b5de-25a4308c9a1b_source-aspect-ratio_default_0_x599y221.jpg 1200 675 Más de 200.000 firmas para cambiar las reglas La presión sobre el Congreso también ha llegado desde la calle. El pasado 3 de septiembre se entregaron más de 200.000 firmas para reclamar la eliminación de estos coeficientes en las carreras de cotización más largas. La cuestión ya había pasado por la Cámara en noviembre de 2025. Una moción relacionada con esta reivindicación recibió entonces 180 votos a favor, 170 abstenciones y ningún voto en contra . Ahora se plantea un nuevo recorrido parlamentario. Si la iniciativa continúa adelante, todavía tendrá que superar diferentes fases antes de que pueda producirse un cambio efectivo en la normativa. Entre ellas están el paso por comisión, las posibles enmiendas, la votación en el Pleno y su posterior tramitación en el Senado. Image ID: 123636021 Jubilación anticipada Sport.es /clip/2867fcef-b9a4-4b17-8829-65ce918a78d9_source-aspect-ratio_default_0.jpg 1200 675 ¿Qué ocurre con quienes ya están jubilados? Este es uno de los puntos que más interés genera. La propuesta también contempla a quienes ya se jubilaron con una reducción en su pensión. Si finalmente cambiasen las reglas, podrían plantearse recálculos de determinadas pensiones , siempre bajo las condiciones que establezca la nueva normativa. El Gobierno ya ha defendido que parte de esta problemática fue abordada mediante el complemento establecido en la Ley 21/2021 . Muñoz sostiene que su alcance no ha resuelto toda la situación. Según los datos que cita, a 1 de mayo de 2026 lo cobraban unos 95.500 pensionistas , frente a una problemática que, según sus estimaciones, afecta a cerca de 900.000 personas. Por ahora, los coeficientes reductores continúan formando parte del sistema. El debate abierto en el Congreso pone sobre la mesa si deben mantenerse también para quienes acreditan carreras de cotización especialmente largas.

SportSporthace 11 h
I

El jefe de Glovo, a un paso de juicio por emplear a repartidores como falsos autónomos

Barcelona, 22 sep (EFE).- El juzgado de Instrucción número 31 de Barcelona ha dejado a un paso de juicio al consejero delegado de la empresa de reparto Glovo, Óscar Pierre, por un delito contra los derechos de los trabajadores por emplear a falsos autónomos pese a las resoluciones judiciales que lo instaban a contratarlos. En un auto, al que ha tenido acceso EFE y que aún puede ser recurrido, el juez da por terminada la instrucción del caso, que se abrió a raíz de una denuncia de la Fiscalía, y acuerda dar un plazo de diez días a las partes para que presenten sus escritos antes de enviar el caso a juicio. En su auto, el juez argumenta que Glovo utiliza a trabajadores "a los que exige su alta en el régimen especial por cuenta propia de la Seguridad Social, una relación en apariencia mercantil que le permite reducir sus costes empresariales, al no garantizar un salario profesional conforme a la jornada de trabajo realizada" y ahorrarse sus cotizaciones laborales. Según recuerda el juez, en septiembre de 2020 el Supremo dictó una sentencia en la que afirmaba la "naturaleza laboral" entre Glovo y sus trabajadores, conclusión a la que han llegado otros juzgados en fallos que han devenido firmes pese a los recursos de la empresa de reparto. A pesar de ello, añade el auto, Glovo "continúa manteniendo la misma relación de trabajo con sus trabajadores", quienes están obligados a darse de alta como autónomos y abonar sus propias cotizaciones si quieren continuar prestando los servicios para la empresa. Para el magistrado, ello constituye "una práctica que no autoriza la legislación laboral y que menoscaba y suprime los derechos que aquella reconoce a los trabajadores por cuenta ajena, tales como los relativos a salario, jornada, descansos, permisos, vacaciones o protección de la Seguridad Social". A raíz de las sentencias citadas, la Seguridad Social ordenó a las Inspecciones de Trabajo provinciales que enviaran requerimientos a la empresa Glovo para "comprobar si la relación laboral por cuenta ajena había sido reconocida por esta y aplicado los derechos laborales a los trabajadores". "Sin embargo, Glovo no acreditó en sus respuestas ninguno de los anteriores extremos, limitándose a contestar que la relación inicial que unía a las partes no se mantenía en el momento de procederse al requerimiento", sostiene el juez. Sin embargo, añade el auto, es una "realidad incuestionable" que los empleados de Glovo han continuado realizando sus labores de reparto en las mismas condiciones en las que lo venían llevando a término con anterioridad, sin que se les haya reconocido su condición de trabajadores por cuenta ajena. En ese sentido, abunda el juez que los repartidores carecen de una organización de trabajo propia, al prestar sus servicios dentro de la implementada por la empresa Glovo, que "dirige y organiza sus trabajos diarios a través de la plataforma digital de obligada utilización, donde se determina la forma y el precio del servicio de recogida y entrega de productos, y se establece un sistema de control del proceso productivo por medio de la gestión algorítmica del servicio". Pierre fue citado a declarar como investigado en el juzgado en diciembre de 2024 y, el día antes de su comparecencia, anunció que cambiaba el modelo de contratación y que emplearía a los repartidores, con el fin de garantizar la "paz social" en la empresa, pese a mantener que el anterior sistema también era legal. EFE

InfobaeInfobaeNewsroom Infobaehace 23 h

La Seguridad Social facilita el acceso a la jubilación de deportistas profesionales y ministros de culto evangélicos

La concesión para los deportistas, con actividad profesional desde 1980, permitirá también mejorar la cuantía de las pensiones ya reconocidas El Congreso aprueba definitivamente la pasarela de los mutualistas a la Seguridad Social, pero excluye a los ya jubilados El Consejo de Ministros ha aprobado este martes un real decreto que facilita el acceso y la cuantía de la pensión de jubilación de dos colectivos: los deportistas profesionales y los ministros de culto evangélicos y adventistas que realizaron su actividad antes de su integración en el Régimen General de la Seguridad Social, ha informado el Ministerio de la Seguridad Social. La medida aprobada permitirá reconocer como cotizados, a efectos del reconocimiento de la pensión de jubilación, estos periodos de actividad profesional ejercidos por los deportistas y por los pastores evangelistas antes de que efectivamente cotizaran a la Seguridad Social. El sindicato UGT, muy activo en la reivindicación de esta concesión a los deportistas profesionales, ha celebrado la aprobación en el Consejo de Ministros. “UGT considera esta medida un avance significativo en el reconocimiento de los derechos laborales y de protección social de los deportistas profesionales y el resultado de una reivindicación sostenida y de los meses de negociación impulsados por el sindicato junto a los deportistas Almudena Cid, Fernando Romay y Lola Fernández Ochoa”, ha afirmado en un comunicado. Deportistas profesionales desde 1980 La medida beneficiará a quienes residían en España y ejercían su actividad deportiva de forma habitual en territorio nacional, con contrato profesional, siempre que estuviesen incluidos en la relación laboral especial de deportistas profesionales, y la hubiesen desarrollado entre el 15 de marzo de 1980 y la fecha de su integración en el Régimen General de la Seguridad Social, explica el Ministerio de Elma Saiz. “Es un acto de justicia con un colectivo que tantas alegrías y triunfos nos ha dado”, ha destacado Saiz. Para su reconocimiento, junto a la solicitud de la pensión de jubilación o de revisión de su cuantía a la Seguridad Social, se tendrá que presentar la certificación expedida por el club o entidad deportiva que acredite la condición de deportista profesional de los beneficiarios, así como del período de actividad desarrollado. El Consejo Superior de Deportes, organismo adscrito al Ministerio de Educación, Formación Profesional y Deportes, será “quien asumirá el ingreso del capital coste de la pensión correspondiente”, explica el departamento de Saiz. El contenido de este real decreto, que no incluye a los jugadores profesionales de fútbol que se rigen por su normativa específica, entrará en vigor a los tres meses de su publicación en el Boletín Oficial del Estado (BOE). Los pastores evangélicos y adventistas Sobre la concesión aprobada para los ministros de culto evangélicos, la ministra Elma Saiz ha afirmado que “se trata de una medida que hace justicia con un colectivo de personas, perseguido durante la dictadura, que desarrolló su actividad en un momento en el que no tenían el paraguas de protección de la Seguridad Social, y que ahora, por fin, verá mejorada su acción protectora”. “También es una muestra más de la política de extensión de derechos que viene manteniendo este Gobierno”, ha afirmado Saiz. Con la nueva norma, los ministros de culto de las iglesias Adventistas del Séptimo Día o Evangélicas que hubieran desarrollado su actividad en territorio español con anterioridad a la fecha efectiva de su inclusión en el Régimen General de la Seguridad Social –1987, en el caso de los adventistas, y 1999, en el de los evangélicos– tendrán la posibilidad de recuperar ese tiempo como cotizado “a efectos de su acceso a las pensiones de jubilación, incapacidad permanente o muerte y supervivencia”, informa el Ministerio. El real decreto regula los términos para la acreditación de la condición de ministro de culto y del tiempo de desempeño de su actividad, así como la determinación y condiciones de ingreso del capital coste que el interesado tendrá que hacer efectivo. “Sus efectos económicos son a partir del 1 de enero de 2015”, precisa el Ministerio.

elDiario.eselDiario.esEconomía22 sept
I

La Seguridad Social permitirá recuperar años cotizados a los deportistas profesionales

Madrid, 22 sep (EFE).- El Consejo de Ministros ha aprobado este martes un real decreto que permitirá a los deportistas profesionales recuperar como cotizados los años de actividad que tuvieron antes de su inclusión en el régimen general de la Seguridad Social. En un comunicado, el Ministerio de Inclusión, Seguridad Social y Migraciones explica que de esta forma el Gobierno facilita el acceso de este colectivo a la pensión o permite la mejora de su cuantía. Esta medida se aplicará a quienes practicaron y acrediten cualquier disciplina deportiva con contrato profesional en territorio español entre el 15 de marzo de 1980 y la fecha de su integración en la Seguridad Social. Para el reconocimiento y la mejora de la pensión de jubilación, los deportistas deberán presentar una solicitud de forma presencial o electrónica ante el Instituto Nacional de Seguridad Social (INSS). Por otra parte, será el Consejo Superior de Deportes, organismo adscrito al Ministerio de Educación, Formación Profesional y Deportes, quien asumirá el ingreso del capital coste de la pensión correspondiente. El contenido de este real decreto, que no incluye a los jugadores profesionales de fútbol que se rigen por su normativa específica, entrará en vigor a los tres meses de su publicación en el Boletín Oficial del Estado (BOE). La ministra de Inclusión, Elma Saiz, ha asegurado que con esta norma "reconocemos el trabajo y esfuerzo que han hecho nuestros deportistas a lo largo de estos años. Es un acto de justicia con un colectivo que tantas alegrías y triunfos nos ha dado". El Consejo de Ministros ha aprobado otro real decreto que permitirá a los ministros de culto evangélicos y adventistas recuperar como cotizados los años de labor en las iglesias pertenecientes a la Federación de Entidades Religiosas Evangélicas de España previos a su inclusión en el régimen general. Así, los ministros que hubieran desarrollado su actividad en territorio español con anterioridad a 1987, en el caso de los adventistas, y a 1999, en el de los evangélicos, tendrán la posibilidad de recuperar tiempo cotizado a efectos de su acceso a las pensiones de jubilación, incapacidad permanente o muerte y supervivencia. El real decreto regula los términos para la acreditación de la condición de ministro de culto y del tiempo de desempeño de su actividad, así como la determinación y condiciones de ingreso del capital coste que el interesado tendrá que hacer efectivo. Para la ministra de Inclusión "se trata de una medida que hace justicia con un colectivo de personas, perseguido durante la dictadura, que desarrolló su actividad en un momento en el que no tenían el paraguas de protección de la Seguridad Social, y que ahora, por fin, verá mejorada su acción protectora". EFE

InfobaeInfobaeNewsroom Infobae22 sept
I

Deportistas computarán como cotizado el tiempo activo previo a entrar en Seguridad Social

Madrid, 22 sep (EFE).- El Consejo de Ministros aprobó este martes un real decreto que reconocerá como computable, para la pensión de jubilación, el tiempo que estuvieron en activo los deportistas con contrato profesional desde el 15 de marzo de 1980 hasta su integración en el Régimen General de la Seguridad Social. La medida, que facilita el acceso o mejora de la pensión, beneficiará a quienes residían en España y acrediten cualquier actividad deportiva de forma habitual en territorio nacional, con contrato profesional, siempre que estuviesen incluidos en la relación laboral especial de deportistas profesionales. El real decreto no incluye a los jugadores profesionales de fútbol, que se rigen por su normativa específica, y entrará en vigor a los tres meses de su publicación en el Boletín Oficial del Estado. Para la ministra de Inclusión, Seguridad Social y Migraciones, Elma Saiz, "con la entrada en vigor de este real decreto" se "reconoce el trabajo y esfuerzo que han hecho nuestros deportistas a lo largo de estos años". "Es un acto de justicia con un colectivo que tantas alegrías y triunfos nos ha dado", dijo. Para su reconocimiento, junto a la solicitud de la pensión de jubilación o de revisión, tendrán que presentar la certificación expedida por el club, entidad deportiva correspondiente o federación, en el caso de que haya desaparecido el club, que acredite la condición de deportista profesional, así como del período de actividad desarrollado en España desde el 15 de marzo de 1980 hasta la fecha de integración en el Régimen General de la Seguridad Social. La solicitud se tendrá que dirigir de forma presencial o electrónica ante el Instituto Nacional de la Seguridad Social (INSS). El Consejo Superior de Deportes (CSD), organismo adscrito al Ministerio de Educación, Formación Profesional y Deportes, será el que asumirá el ingreso del capital coste de la pensión correspondiente. El Ministerio de Inclusión, Seguridad Social y Migraciones recordó que hasta el año 2003 no se hizo efectiva la plena integración de los deportistas profesionales en el sistema de Seguridad Social, con la entrada en vigor del Real Decreto 287/2003, y que la incorporación se produjo de manera gradual, con la aprobación de diferentes normas reglamentarias como se hizo con los ciclistas y los jugadores profesionales de baloncesto y de balonmano. Esta integración tuvo efectos en el período de cotización de quienes tenían condición de deportistas profesionales, pues el tiempo transcurrido entre el reconocimiento de la relación laboral de carácter especial del Estatuto de los Trabajadores en 1980 hasta el momento de la aprobación de la norma reglamentaria correspondiente no se tuvo en cuenta a efectos de cotización en el sistema y se computó como lagunas de cotización. Esta consideración afecta de forma directa tanto para el acceso a la pensión de jubilación, al no tenerse en cuenta a efectos del período de carencia que hay que acreditar para que la Seguridad Social reconozca el derecho, como para el cálculo del importe de la pensión de este colectivo profesional. "De ahí que este real decreto se haya aprobado para subsanar esta situación y se reconozcan así los períodos de actividad previos a la integración en el sistema de la Seguridad Social, para quienes se encuentren activos y para quienes ya tengan la condición de pensionistas, con el fin de mejorar la cuantía de su pensión de jubilación", añadió el organismo. EFE

InfobaeInfobaeNewsroom Infobae22 sept

El Congreso vota este martes la ley de Podemos para poder prejubilarse sin penalización con 40 años cotizados

El Pleno del Congreso decidirá este martes, 22 de septiembre, si admite a trámite la proposición de ley de Podemos para permitir que las personas con 40 o más años cotizados se puedan prejubilar sin sufrir coeficientes reductores o penalizaciones en la cuantía de la pensión. Además de pedir eliminar los coeficientes reductores para ese colectivo, Podemos también reclama que la medida tenga carácter retroactivo. De esta manera, la ley propuesta permitiría a las personas ya jubiladas con 40 o más años cotizados solicitar a la Seguridad Social que se recalcule su pensión de acuerdo a las normas contenidas en la ley. Los 'morados' vienen reivindicando esta medida desde hace tiempo y, de hecho, ya la han elevado al Pleno del Congreso por la vía legislativa. Específicamente, el partido llevó esta propuesta vía enmienda a la ley que diseñaba una pasarela al RETA para los mutualistas, pero la enmienda no consiguió un respaldo mayoritario ante el voto en contra de PSOE y PP. Tras esa votación que aconteció en junio de este año, la formación de Irene Montero e Ione Belarra expresó su malestar con los 'populares' pero especialmente con los socialistas, los cuales en 2025 se habían posicionado a favor de esta propuesta en una moción que, eso sí, no tenía carácter legislativo. EL GOBIERNO CIFRA LA REFORMA EN 3.358 MILLONES Aunque no ha llegado a vetar su tramitación por motivos presupuestarios, el Ejecutivo viene justificando su rechazo a esta propuesta por el coste que supone para el erario público que, según los cálculos de Hacienda, son unos 3.358 millones de euros, de los cuales 1.345 millones derivan de eliminar los coeficientes para los beneficiarios de pensiones de jubilación anticipada voluntaria y los otros 2.013 millones para los prejubilados de forma involuntaria. "El bipartidismo contra los jubilados, otra vez, como en 2011, como siempre. Armas sí, pensiones no. Esto es insoportable", dijo la secretaria general del partido, Ione Belarra, tras tumbarse aquella enmienda en el Parlamento. Lejos de dar por zanjado ese asunto, Podemos aprovechará el Pleno para defender esta ley e intentar que se admita a trámite. En caso de que consiga un respaldo suficiente en el hemiciclo, la propuesta sólo se admitiría a trámite y tendría por delante todo el cauce parlamentario habitual, que suele suponer varios meses hasta su aprobación definitiva.

InfobaeInfobaeNewsroom Infobae22 sept

Es oficial: la Seguridad Social cambia la edad de jubilación a partir de 2027 entre los 65 y los 67 años según los años cotizados

La edad de jubilación volverá a cambiar en 2027 y esta vez será el último paso de una reforma que lleva más de una década aplicándose de forma gradual. La clave para saber cuándo podrás retirarte estará en un dato muy concreto: los años que hayas cotizado durante tu vida laboral . A partir de ese año, quienes hayan acumulado 38 años y 6 meses de cotización o más podrán jubilarse a los 65 años . Si no alcanzan ese periodo, tendrán que esperar hasta los 67 años para acceder a la edad ordinaria de jubilación. Así queda completado el calendario previsto por la reforma de las pensiones aprobada en 2011. ¿Y qué ocurre si estás cerca de alcanzar esos 38 años y medio? Ahí está una de las claves. Unos meses de diferencia pueden determinar que tu edad ordinaria de jubilación sea una u otra. Image ID: 133741336 La ministra de Inclusión, Seguridad Social y Migraciones, Elma Saiz, durante una comparecencia ante la Comisión de Interior en el Congreso de los Diputados, a 28 de agosto de 2026, en Madrid (España). Carlos Luján - Europa Press /clip/4b29f07a-a243-483b-9806-ca83dc3035dc_source-aspect-ratio_default_0_x1200y533.jpg 2400 1600 El cambio también tendrá consecuencias para quienes quieran retirarse antes de tiempo. En la jubilación anticipada voluntaria , el adelanto puede llegar hasta dos años respecto a la edad ordinaria que corresponda al trabajador. En la modalidad derivada de un cese involuntario , el margen puede alcanzar los cuatro años, siempre que se cumplan las condiciones exigidas. Esto significa que la subida de la edad ordinaria también puede retrasar la edad desde la que algunos trabajadores podrán acceder a una jubilación anticipada. La modificación no aparece de golpe. Forma parte de un calendario que comenzó en 2013 , cuando empezó a incrementarse progresivamente tanto la edad de jubilación como el periodo de cotización necesario para mantener el acceso a los 65 años. Image ID: 133143210 Dos jubilados contentos I /clip/c2a7b761-3671-48b1-9a7d-68855716b69f_source-aspect-ratio_default_0_x600y225.jpg 1200 675 Eso sí, no todos los casos son iguales. La normativa contempla situaciones específicas y excepciones, así que para saber exactamente cuándo podrá jubilarse una persona hay que revisar su carrera de cotización y sus circunstancias particulares. De esta forma, el resumen no puede ser más claro: consulta con tu oficina de la Seguridad Social tu caso concreto para comprobar si eres una excepción a la regla, o también quedas limitado por este nuevo retraso en la edad de jubilación ordinaria .

SportSport22 sept

El perfil de quienes piden una baja médica en España: mujer, menor de 40 años, con salario medio y de una empresa pública

La Autoridad Independiente de Responsabilidad Fiscal (Airef) alertó en febrero de este año de la «dejación de funciones» de la Seguridad Social en el control de las bajas médicas. Según la Autoridad Fiscal , esta gestión presenta «deficiencias estructurales» tras un análisis de los procesos de incapacidad temporal en España entre 2017 y 2024. En este último año analizado, el coste de las bajas médicas tuvo un impacto de 16.500 millones de euros sobre las arcas del Estado, solo superado por el coste de las pensiones. En nuestro país, en 2024, hubo 8,59 millones de procesos de incapacidad temporal derivados de contingencias comunes, es decir, aquellas provocadas por de situaciones de enfermedad y que no están relacionadas con el puesto de trabajo. Por otro lado, las contingencias profesionales, las que sí que tienen que ver con una enfermedad laboral ascendieron durante ese año a 740.000. El informe de la Airef dibuja un perfil entre todas las bajas registradas: mujer, menor de 40 años , madre, asalariada, trabajadora de una empresa pública de gran tamaño, con un salario medio-bajo y con antecedentes de haber tenido una incapacidad temporal en el año previo. A las mujeres les afectan más las enfermedades infecciosas, mentales y respiratorias, sobre todo entre 20 y los 40 años. También las patalogías relacionadas con los huesos, aunque estas a partir de los 60 años. Según el análisis de los datos que proporciona el estudio, las mujeres tienen una propensión mayor a iniciar procesos de IT respecto a los hombres, concretamente, un 21% superior. Donde se dan más bajas son en las enfermedades muscoesqueléticas, mentales, respiratorias, pero se revierte en el caso de las enfermedades digestivas. Más allá de este perfil genérico , el análisis también permite indagar en los tipos de bajas, los sectores, la duración y el rango de edad de las mismas. De media, las bajas por incapacidad temporal en España duran 45,93 días . Las enfermedades muscoesqueléticas y respiratorias muestran los niveles más altos de incidencia. Las enfermedades mentales presentan las mayores duraciones medias, elevándose hasta los 98,5 días en 2024. Más del 65% de las bajas tienen duraciones inferiores a 15 días, pero entre 2017 y 2024 ganan peso las ausencias de menos de tres días. Las enfermedades mentales son aquellas que presentan las mayores duraciones medias de más de 31 días. Asimismo, el porcentaje de personas que inicia más de una baja al año ha crecido del 23% en 2017 hasta el 31,8% en 2024. Quienes tuvieron una IT en en el año anterior tienen hasta un 250% de probabilidad de iniciar una nueva baja. Del mismo modo que las posibilidades de iniciarla son mayores en las empresas grandes. Según la Airef, la incidencia de las bajas es cíclica, cuando la economía experimenta un ciclo alcista los trabajadores cogen más, mientras que cuando se experimentan etapas contractivas, se reducen. El informe muestra que las bajas tienen una mayor incidencia en los asalariados respecto a los autónomos. En concreto, la incidencia en 2024 fue de 38,3 casos por cada 1.000 afiliados en asalariados frente a 10,7 casos en los trabajadores por cuenta propia. Sin embargo, los autónomos registran mayor nivel y crecimiento de la duración promedio de la baja. En el último año analizado, la duración media de las IT en los trabajadores por cuenta propia fue de 112,5 días, mientras que para los trabajadores por cuenta ajena fue de 42,5 días. Los trabajadores por cuenta propia son los que han registrado un mayor aumento de la duración promedio de sus bajas, ya que han pasado de los 82 días en 2017 a los más de 100 de 2024. Aún así, entre los asalariados la incidencia de bajas creció un 60% entre 2017 y 2024. El análisis de la Airef revela una elevada concentración de episodios en un grupo reducido de trabajadores con bajas reiteradas munto con una progresiva concentración de IT en duraciones muy cortas. Los datos señalan que los asalariados utilizan las bajas de forma más frecuentes en procesos más breves. En el caso de los autónomos suelen postergar el inicio de la baja pero sus periodos de recuperación son más extensos. El informe también da pistas sobre los sectores con mayor incidencia. Son las actividades sanitarias y de servicios sociales, actividades administrativas y de servicios auxiliares, de saneamiento y gestión de residuos y la industria manufacturera. En cuanto a las comunidades autónomas, la mayor incidencia se da en Navarra, Cataluña y País Vasco, aunque las que mayor crecimiento acumulado tienen son Canarias y Cantabria. Por contra, Andalucía, Aragón, Asturias, Galicia y Extremadura mantienen incidencias menores a la media. Donde las bajas más duran son en Extremadura, Galicia y Asturias, mientras que en Navarra y Aragón se registran duraciones inferiores a la media. Cuando un trabajador se coge una baja médica en España, durante los primeros tres días no se percibe prestación por contingencias comunes. Entre los días 4 y 15 es la empresa quien abona la prestación, mientras que a partir del día 16 es la Administración General del Estado la que paga a través de la entidad gestora o la mutua colaboradora en cada caso. En una enfermedad o accidente no laboral, se abona el 60% de la prestación sobre la base reguladora entre los días cuatro y 20 y el 75% a partir del día 21.

ABCABC(abc)21 sept

Un tope a la riqueza movilizaría 350.000 millones de euros, el doble de lo que España gasta en pensiones al año

Limitar la riqueza de los más ricos a 10 millones de euros afloraría recursos por un total del 20,5% del PIB español Un impuesto de patrimonio a la noruega o la tasa Piketty abren la puerta a una ayuda universal de 2.000 euros por hijo Poner un límite a la concentración de riqueza en nuestro país podría movilizar hasta 357.500 millones de euros, un quinto del producto interior bruto (PIB) de la economía española, y prácticamente dos veces lo que la Seguridad Social abona por las pensiones en un año. Estas son las cifras de un estudio elaborado por The Wealth Cap Project, una asociación europea que defiende que hay ponerle un “techo” a lo que pueden acumular las fortunas. El estudio, Un tope a la riqueza en España , presentado este lunes en el Congreso, hace una serie de simulaciones en las que se repiensa la tributación actual sobre la riqueza, con propuestas desde cambios en el impuesto de patrimonio hasta la puesta en marcha de ese “techo” a los millonarios. Estos topes no equivalen a una recaudación potencial, como apuntan los autores del informe: Marina Alcázar (Paris School of Economics), la catedrática Olga Cantó y el investigador Francisco García Rodríguez (ambos de la Universidad de Alcalá). Esto es porque la captación por parte del fisco dependería, en gran parte, del comportamiento de las fortunas afectadas, de variaciones en los precios de los activos “y del margen existente para la elusión y la evasión fiscal”. Pero las cifras “ofrecen una medida transparente y comparable de la enorme magnitud de la riqueza concentrada actualmente en la parte más alta de la distribución española y de qué parte de esa riqueza permanece hoy fuera del alcance de la fiscalidad vigente”. Los investigadores justifican la propuesta por un problema, el de la desigualdad , que cada vez es más sangrante. Con datos de 2021, la mitad más pobre del mundo poseía tan solo el 2,2% de la riqueza global, en tanto que el 10% más acaudalado concentraba el 74%. En España, el 1% concentra en torno al 24% de la riqueza. El ministro de Derechos Sociales, Pablo Bustinduy, ha arropado el lanzamiento de la iniciativa y ha defendido tomar medidas que limiten la desigualdad como vía para frenar el deterioro de la democracia. “La concentración obscena y acelerada de riqueza en unas pocas manos es lo que está detrás del asedio a las democracias que estamos viviendo”, ha advertido. “No se puede plantear una defensa digna de ese nombre de los sistemas democráticos si no somos capaces de desmembrar los mecanismos que hacen posible esa fagotización de la riqueza social para su acumulación en cada vez menos manos”, ha subrayado el representante de Sumar. Más impuestos o un techo a las fortunas Un impuesto como el propuesto por el economista francés Gabriel Zucman (de un 2% para toda la riqueza superior a los 100 millones) permitiría, de acuerdo con las proyecciones de los autores en base a los microdatos de la Agencia Tributaria de 2023, un potencial de movilización de 2.700 millones de euros de 538 individuos en nuestro país. Si el tipo se elevara sobre estas grandes fortunas se elevara hasta el umbral máximo del Impuesto de Patrimonio (3,5%), la cifra potencial sería de 4.800 millones anuales. Un tercer escenario parte de la ampliación de la base de obligados tributarios al bajar el umbral de tributación hasta las fortunas por encima de los 100 millones de euros. En ese supuesto, y con un tipo del 2%, la eventual recaudación alcanzaría los 7.200 millones de algo menos de 15.000 individuos. Si el tipo fuera el 3,5%, la recaudación casi se duplicaría: 12.500 millones de euros. Si bien ya hay trabajos previos sobre el potencial recaudatorio de una reforma del impuesto de patrimonio, la novedad es esa propuesta de un “techo” o un “tope” a la riqueza. “Este enfoque parte de la idea de que debería existir un límite superior a la cantidad de riqueza que un individuo puede poseer legalmente”, explica el estudio, que basa su idea en el concepto del Limitarismo , acuñado por la filósofa y economista belga Ingrid Robeyns. Y, a partir de aquí, plantea tres escenarios, cada uno con un límite máximo diferente. El más modesto, a partir de los 1.000 millones de euros de riqueza, apenas afectaría a 23 grandes contribuyentes, con un potencial de 50.300 millones de movilización. Si el techo se rebajara a 100 millones, 538 individuos abonarían 136.000 millones. El mayor potencial de recaudación se desplegaría con un tope a la riqueza de 10 millones de euros, lo que generaría 357.500 millones de algo menos de 15.000 contribuyentes. Esto, en términos relativos al PIB, supone un 20,5%, un quinto del total de la economía española, y pagaría el 183% del gasto en pensiones de un año. Es decir, prácticamente el doble, con los datos a cierre de 2025. Todas las cifras se pueden ver en la tabla a continuación. La comparación con una variable como el gasto en pensiones, aducen los investigadores, permite “una ilustración concreta de lo que podrían financiar los recursos generados”, más pertinente en un momento en el que las presiones de gasto cada vez son mayores para la Seguridad Social. Alcázar, una de las autoras del estudio, ha defendido que estas cifras, “incluso en el escenario más conservador”, están lejos de ser desdeñables. “En los escenarios más ambiciosos, la concentración de la riqueza es lo suficientemente elevada como para cambiar sustancialmente los términos del debate sobre cómo España funciona”, ha apuntado. La catedrática Cantó ha subrayado que la concentración de la riqueza es “una dinámica” que no tiene freno. “El capitalismo tiene una capacidad enorme de generar capital y ese capital tiene una rentabilidad que supera claramente la tributación que eso supone”, ha abundado la experta durante la presentación del informe. En su opinión, “no es tanto pensar en 'vamos a intervenir sus cuentas y quedarnos una parte de su capital', sino que si no hacemos nada, la dinámica será muchísimo peor”. Un impuesto para pagar una prestación por crianza Un estudio previo de Cantó y García-Rodríguez ya avanzaba el potencial recaudatorio de una reforma del impuesto de patrimonio, que permitiría financiar políticas como una prestación universal por crianza de hasta 2.000 euros por hijo. En este sentido, otro estudio reciente, este del centro ISGlobal , apuntaba que una tasa del 3% a los cienmillonarios afloraría recursos suficientes para evitar 29,5 millones de muertes al año, dado que se podrían financiar políticas suficientes para economías en desarrollo. Precisamente la semana pasada Sumar registró en el Congreso una proposición de ley para crear un gravamen a las grandes fortunas que destine su recaudación a un Fondo de Protección a la Crianza. El objetivo de este nuevo tributo sería tapar los agujeros que existen actualmente en el sistema tributario y que permiten que escape buena parte de su posible captación. Esta es, precisamente, una de las peticiones al PSOE de cara a la negociación de los Presupuestos . Bustinduy ha hecho referencia a esta iniciativa aunque ha apuntado que, con el actual crecimiento económico, no sería necesario un gravamen extraordinario. Pero en la cuarta potencia del euro, todavía un tercio de los niños y adolescentes están en riesgo de pobreza, ha advertido. “Es evidente que una proporción enorme de esa riqueza [que crea el crecimiento económico] está siendo capturada: por la acumulación de beneficios y el reparto de dividendos, por la utilización de la vivienda como mecanismo extractivo, por el desmantelamiento del sistema de protección social que ejercían como colchones de salario indirecto para las clases trabajadoras y mecanismos de evasión y elusión fiscal que hacen que las grandes fortunas tributen a tipos efectivos que son inferiores a los que puede pagar un funcionario, un autónomo o una trabajadora media de este país”, ha zanjado el ministro.

elDiario.eselDiario.esÁlvaro Celorio21 sept
Vida laboral, deudas, autónomos y más: todo lo que puedes gestionar con la nueva aplicación de la Seguridad Social que ya supera los dos millones de descargas

¿Necesitas consultar tu vida laboral, comprobar si tienes alguna deuda con la Seguridad Social o hacer una gestión como autónomo? Antes, muchas de estas cosas podían acabar con una visita a una oficina. Ahora, buena parte de ellas se pueden resolver desde el móvil gracias a Importass , la aplicación de la Tesorería General de la Seguridad Social (TGSS) . La herramienta ya ha superado los dos millones de descargas . En concreto, hasta el pasado 14 de marzo acumulaba 2.065.163, una cifra que muestra hasta qué punto los trámites digitales han ido ganando terreno. Entre las gestiones más habituales está la consulta del informe de vida laboral , uno de esos documentos que tarde o temprano casi todo trabajador necesita. También puedes consultar deudas y pagos con la Seguridad Social , obtener tu número de la Seguridad Social y descargar distintos justificantes y certificados. Si eres autónomo, Importass reúne varias opciones especialmente interesantes. Desde la aplicación puedes gestionar altas y bajas en el RETA, modificar datos y consultar o simular cuotas . También incorpora información relacionada con la regularización anual de las cuotas. Image ID: 133741336 La ministra de Inclusión, Seguridad Social y Migraciones, Elma Saiz, durante una comparecencia ante la Comisión de Interior en el Congreso de los Diputados, a 28 de agosto de 2026, en Madrid (España). Carlos Luján - Europa Press /clip/4b29f07a-a243-483b-9806-ca83dc3035dc_source-aspect-ratio_default_0_x1200y533.jpg 2400 1600 ¿Tienes empleados del hogar? También puedes tramitar su alta desde la plataforma. A esto se suman las opciones para actualizar datos personales y determinados servicios dirigidos a colectivos concretos, como estudiantes en prácticas o artistas. Una de las novedades más recientes es el apartado 'Tus solicitudes' . Si has iniciado un trámite y quieres saber qué ha pasado con él, puedes consultar su estado desde la propia aplicación. Cuando la Seguridad Social necesite documentación adicional, también podrás aportarla desde este espacio. Importass permite, por otra parte, recibir avisos y notificaciones personalizados y descargar documentos para tenerlos guardados en el teléfono. La idea es sencilla: concentrar cada vez más gestiones de la Seguridad Social en un mismo lugar y evitar desplazamientos que, en muchos casos, ya no son necesarios. Eso sí, las opciones disponibles dependen de la situación de cada usuario y del trámite que quiera realizar

SportSport21 sept